보완·검토기준일: 2026.10.30
개업 후 ‘하지 않을 일’을 정해야 하는 이유
독립해서 일을 시작하면 처음에는 일이 들어오는 것 자체가 반갑습니다. 감사, 세무신고, 자문, 자료정리, 각종 확인업무까지 요청이 오면 대부분 받아들이게 됩니다. 그런데 어느 순간 일정은 꽉 찼는데 생각보다 수익은 남지 않는 상황이 생길 수 있습니다.
그래서 개업 후 일정 단계가 지나면 “무슨 일을 더 할까?”보다 “어떤 일은 하지 않을 것인가?”를 정하는 것이 중요해집니다.
1. 매출보다 먼저 봐야 할 숫자 — 내 시간의 목표 보수 기준
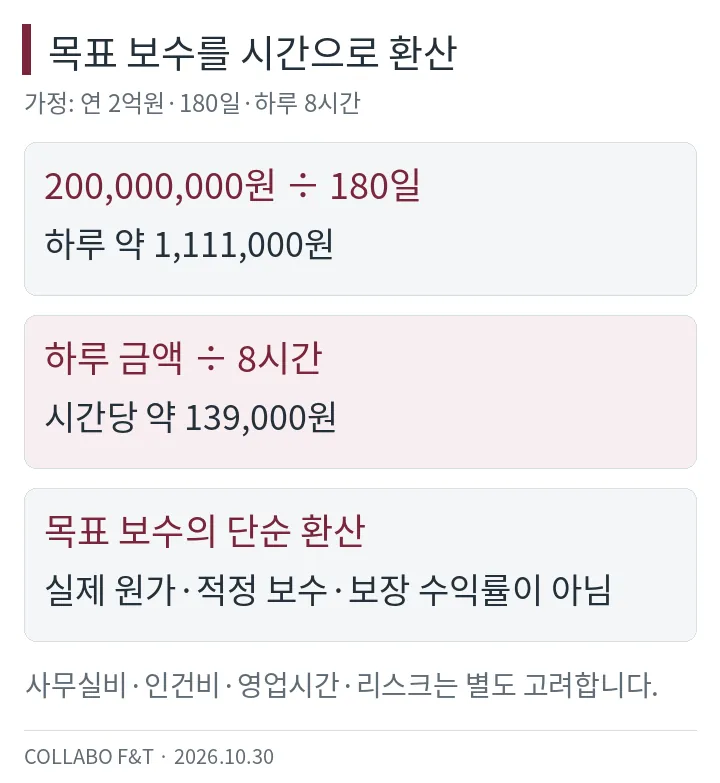
예를 들어 연간 본인이 만들어야 할 목표 보수가 2억원이고, 실제로 고객 업무에 사용할 수 있는 날이 연 180일이라고 가정해 보겠습니다.
하루 8시간 기준으로 환산하면 약 시간당 139,000원입니다.
물론 실제 수익성 계산에는 사무실비, 인건비, 영업시간, 회수불가능 시간, 리스크 등을 더 고려해야 합니다. 그래도 이 계산만 해봐도 중요한 사실이 보입니다.
내가 직접 4시간을 써야 하는 30만원짜리 업무는 매출 30만원이 생긴 일이 아니라, 다른 고부가가치 업무를 할 수 있었던 4시간을 사용한 일일 수 있습니다.
2. ‘일이 있다’와 ‘좋은 일이 있다’는 다르다
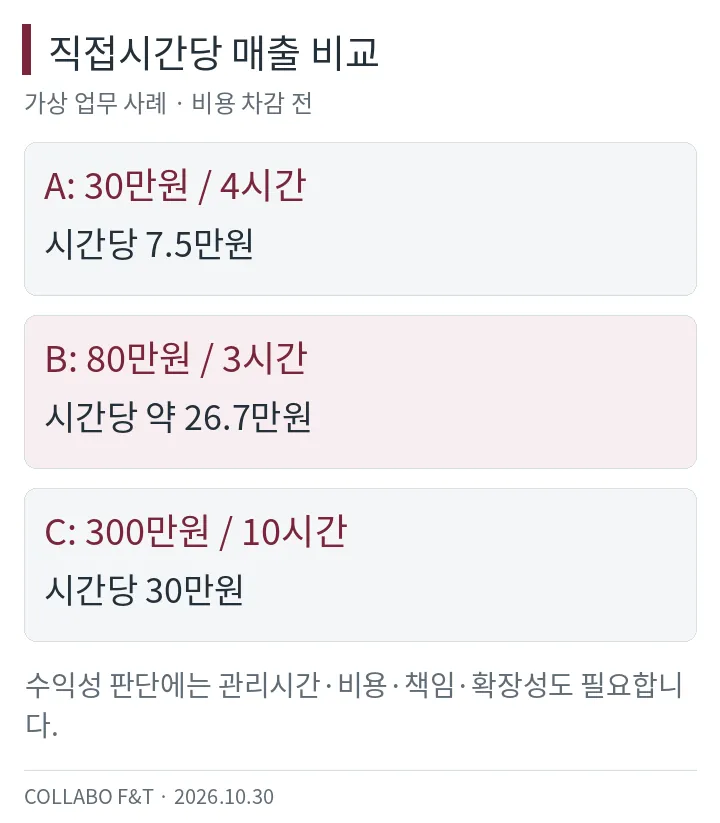
| 업무 | 보수 | 직접 투입시간 | 시간당 매출 |
|---|---|---|---|
| A 업무 | 30만원 | 4시간 | 7.5만원 |
| B 업무 | 80만원 | 3시간 | 약 26.7만원 |
| C 업무 | 300만원 | 10시간 | 30만원 |
표만 보면 C가 가장 좋아 보일 수 있습니다. 하지만 실제 판단에서는 한 가지를 더 봐야 합니다.
- 향후 반복 수임 가능성이 있는가?
- 비슷한 고객에게 확장할 수 있는 업무인가?
- 내 전문성을 축적해 주는가?
- 사고·분쟁·책임 위험은 어느 정도인가?
- 직원이 수행하고 내가 리뷰하는 구조로 만들 수 있는가?
즉, 좋은 업무는 단순히 이번 달 매출이 큰 업무가 아니라 시간당 수익성과 향후 확장성이 함께 있는 업무입니다.
3. 저가 업무가 더 비쌀 때가 있다
전문서비스는 제조업처럼 업무시간만큼 원가가 정확히 보이지 않습니다. 특히 작은 업무일수록 이메일·전화·자료요청·청구·회수 같은 고정적인 관리시간이 그대로 들어갑니다.
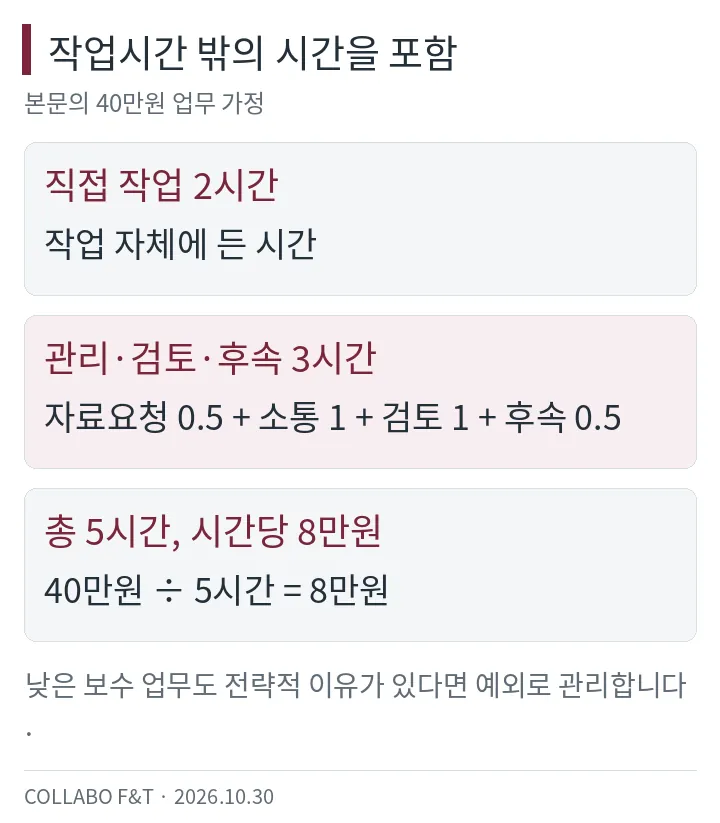
계약·자료요청 30분 + 커뮤니케이션 1시간 + 검토 1시간 + 청구·후속조치 30분이 추가되면
총투입시간은 5시간이 됩니다.
결국 시간당 매출은 8만원입니다.
그리고 이런 업무가 여러 개 쌓이면 일정표의 빈 공간을 잘게 쪼갭니다. 가치평가나 복잡한 자문처럼 몇 시간 동안 집중해야 하는 고부가가치 업무를 하기 어려워집니다.
4. 그래서 ‘하지 않을 일’의 기준이 필요하다
모든 저가업무를 거절해야 한다는 이야기는 아닙니다. 신규 고객과의 첫 거래, 장기적인 관계 형성, 향후 큰 프로젝트로 이어질 가능성이 있다면 전략적으로 할 수도 있습니다.
다만 예외는 예외로 관리해야 합니다. 그렇지 않으면 낮은 보수의 업무가 기본 포트폴리오가 되어 버립니다.
네 가지를 함께 보고 수임 여부를 판단하는 것이 좋습니다.
5. 전문가의 수익화는 결국 ‘업무 포트폴리오’의 문제다
하루 10시간씩 일하면서 매출을 늘리는 데에는 한계가 있습니다. 그 다음 단계는 같은 시간을 어디에 배분할지를 바꾸는 것입니다.
| 줄여야 할 가능성이 높은 업무 | 늘려야 할 가능성이 높은 업무 |
|---|---|
| 반복되지만 표준화·위임이 되지 않는 저가 업무 | 전문적 판단이 필요한 자문 |
| 책임은 큰데 보수가 낮은 업무 | 가치평가·거래자문 등 고부가가치 프로젝트 |
| 후속 수임 가능성이 거의 없는 단발성 업무 | 장기 고객관계로 이어지는 업무 |
| 본인이 하지 않아도 되는 단순 작업 | 본인의 경험과 브랜드를 축적하는 업무 |
일을 더 많이 받는 것만이 아니라, 자신의 시간을 더 비싼 문제에 쓰는 구조를 만드는 것입니다.
그래서 일정이 꽉 차기 시작한 시점부터는 매출액만 보지 않고 “이 업무에 내가 몇 시간을 쓰고 있는가, 이 일이 다음에 무엇으로 이어지는가”를 함께 기록해 볼 필요가 있습니다. 그 숫자가 쌓이면 자연스럽게 내가 계속해야 할 일과 하지 않을 일이 보이기 시작합니다.
정리
업무별 직접시간과 관리시간을 함께 기록하고, 보수·책임·반복성·확장성을 같이 검토합니다. 본문의 금액은 설명용 가정이며 실제 수임료나 적정 보수, 원가·순이익을 제시하는 기준이 아닙니다.
참고자료 및 출처
금액과 투입시간은 가정이며, 나눗셈·합산 결과를 다시 계산했습니다.
대표 사진은 AI로 생성했으며 실제 고객이나 업무현장을 촬영한 자료가 아닙니다.
2026.10.30 보완 · Collabo Finance and Tax Consulting