작성일 · 게시일
사업결합(PPA)이나 무형자산 가치평가를 하다 보면 TAB(Tax Amortization Benefit), Step-up factor라는 표현이 자주 나옵니다.
처음 접하면 용어가 어렵게 느껴지지만, 결국 핵심은 간단합니다.
무형자산을 세법상 상각할 수 있다면 미래 법인세가 줄어들고, 그 절세효과만큼 자산가치가 추가로 올라간다는 이야기입니다.
실무에서는 이 절세효과를 반영할지, 반영한다면 얼마를 더해줄지를 계산해야 합니다.
이때 사용하는 개념이 바로 TAB과 Step-up factor입니다.
1. TAB이란 무엇인가
**TAB(Tax Amortization Benefit)**은 우리말로 보통 상각절세효과라고 부릅니다.
예를 들어 어떤 무형자산을 취득했고, 세법상 그 금액을 몇 년에 걸쳐 손금산입할 수 있다고 가정해보겠습니다.
그러면 회사는 매년 상각비만큼 과세소득이 줄어들고, 결과적으로 법인세를 덜 내게 됩니다.
즉, 무형자산의 가치는 단순히 영업현금흐름만이 아니라
세금이 줄어드는 효과까지 포함해서 볼 수 있습니다.
조금 더 직관적으로 표현하면 다음과 같습니다.
무형자산이 있으면 미래 이익을 벌 수 있습니다.
동시에 세법상 상각이 가능하면 미래 세금도 줄어듭니다.
따라서 경제적 가치는 영업가치 + 절세가치가 됩니다.
이 절세가치를 현재가치로 환산한 것이 TAB입니다.
2. 왜 TAB을 반영하는가
가치평가에서 중요한 것은 시장참여자 관점의 경제적 효익입니다.
어떤 자산을 인수하는 사람이 그 자산을 통해 미래에 세금을 절감할 수 있다면, 그 절세효과 역시 경제적 효익의 일부라고 볼 수 있습니다.
특히 다음과 같은 경우에 TAB 논의가 자주 나옵니다.
사업결합(PPA)에서 식별무형자산 공정가치 측정
특허권, 고객관계, 기술자산 가치평가
로열티공제법(RFR), MEEM, DCF 방식 적용 시 무형자산 가치 산정
실무적으로는
“세후 현금흐름만 할인해서 끝낼 것인지”,
아니면 “세법상 상각으로 인한 절세효과를 별도로 더할 것인지”
를 판단하는 문제라고 보시면 됩니다.
3. TAB 계산 구조는 어떻게 되는가
이번에 첨부한 엑셀은 가장 이해하기 쉬운 정액법 상각 기준 TAB 사례를 수식으로 구현한 파일입니다.
예시 가정은 다음과 같습니다.
상각기간 4년
법인세율 40%
할인율 10%
기말현금흐름 가정
이 경우 각 연도의 계산 구조는 아래와 같습니다.
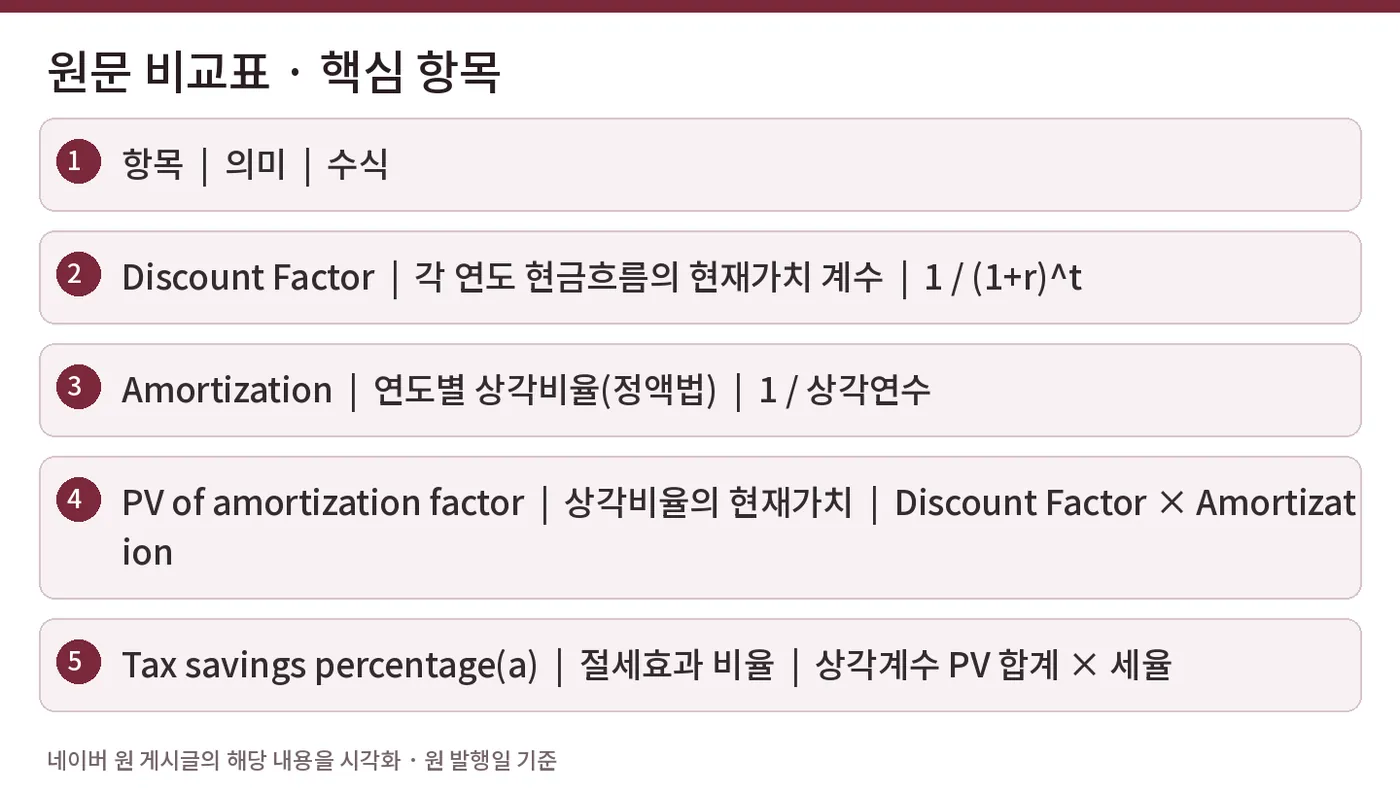
(1) Discount Factor
각 연도의 할인계수는 다음과 같습니다.
Discount Factor = 1 / (1 + 할인율)^연도
예를 들어 1년차는
1 / 1.1 = 0.9091
이 됩니다.
(2) Amortization
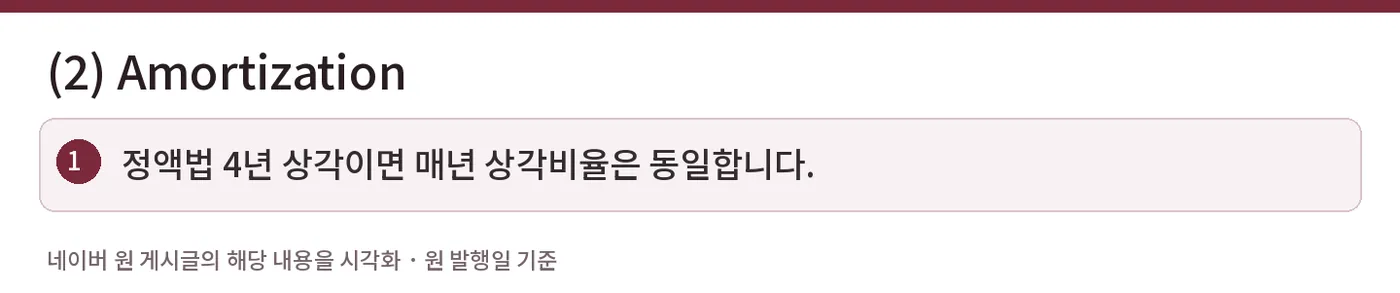
정액법 4년 상각이면 매년 상각비율은 동일합니다.
Amortization = 1 / 4 = 0.25
따라서 1년차부터 4년차까지는 0.25,
5년차부터는 0입니다.
(3) Present value of amortization factor
각 연도의 상각비율에 할인계수를 곱합니다.
PV of amortization factor = Discount Factor × Amortization
예를 들어 1년차는
0.9091 × 0.25 = 0.2273
입니다.
이 값을 상각연도 전체에 대해 합산하면
상각절세효과 계산의 기초가 되는 현재가치 계수 합계가 나옵니다.
이번 예시에서는 그 합계가 0.7925입니다.
4. Tax savings percentage(a)는 무엇인가
상각비 자체가 절세효과는 아닙니다.
상각비에 법인세율을 곱해야 실제 절세액이 계산됩니다.
따라서
Tax savings percentage(a) = 상각계수 현재가치 합계 × 법인세율
예시에서는
상각계수 현재가치 합계: 0.7925
법인세율: 40%
이므로
a = 0.7925 × 0.40 = 0.3170
즉, 자산가치의 약 **31.70%**에 해당하는 절세효과가 있다는 뜻입니다.
5. Step-up factor란 무엇인가
이제 가장 많이 헷갈리는 부분입니다.
실무에서는 절세효과를 따로 금액으로 더하기보다,
기존 가치에 일괄적으로 배수를 곱하는 방식으로 반영하는 경우가 많습니다.
그 배수가 바로 Step-up factor입니다.
수식은 다음과 같습니다.
Step-up factor = 1 / (1 - a)
예시에서는
a = 0.3170이므로,
Step-up factor = 1 / (1 - 0.3170) = 1.4641
즉, 절세효과를 반영하지 않은 기초가치가 100이라면
절세효과를 반영한 가치는
100 × 1.4641 = 146.41
이 된다는 뜻입니다.
6. TAB과 Step-up factor의 관계를 쉽게 이해하는 방법
두 개념은 사실 같은 내용을 다른 방식으로 표현한 것입니다.
TAB = 절세효과 자체
Step-up factor = 그 절세효과를 기존 가치에 반영하기 위한 배수
실무에서는 보통 아래와 같이 연결됩니다.
먼저 세후 현금흐름의 현재가치를 구합니다.
그 다음 세법상 상각 가능성을 고려해 TAB을 계산합니다.
이 TAB을 반영하기 위해 Step-up factor를 곱합니다.
즉,
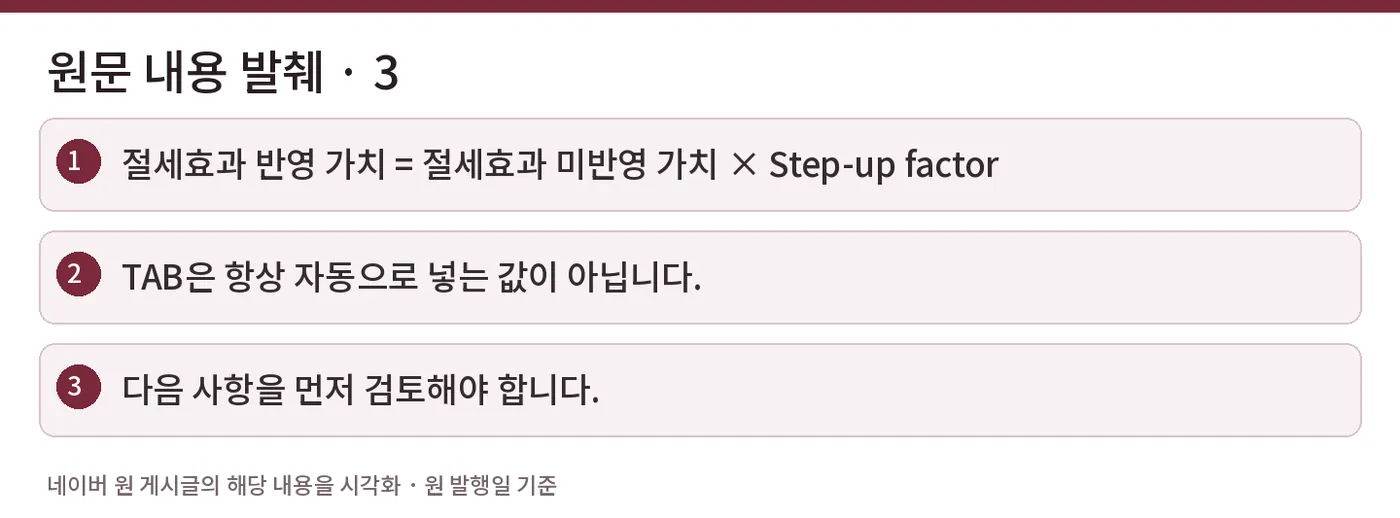
절세효과 반영 가치 = 절세효과 미반영 가치 × Step-up factor
입니다.
7. 실무에서 주의할 점
TAB은 항상 자동으로 넣는 값이 아닙니다.
다음 사항을 먼저 검토해야 합니다.
(1) 세법상 실제 상각 가능한가
세법상 손금산입이 가능한 자산인지가 가장 중요합니다.
회계상 무형자산이라고 해서 항상 세법상 상각절세효과가 생기는 것은 아닙니다.
(2) 상각기간이 몇 년인가
상각기간이 길수록 절세효과의 현재가치는 작아집니다.
같은 세율이라도 4년 상각과 10년 상각의 TAB은 다릅니다.
(3) 할인율을 무엇으로 볼 것인가
절세효과의 할인율을 자산 할인율과 동일하게 둘지, 별도로 볼지는 실무 판단 이슈가 될 수 있습니다.
(4) 이미 세후 현금흐름에 반영된 항목과 중복되지 않는가
가치평가에서 가장 조심해야 하는 부분입니다.
절세효과를 이미 현금흐름에 반영했는데 Step-up factor를 또 곱하면 이중반영 문제가 생길 수 있습니다.
8. 첨부 엑셀 파일은 어떻게 활용하면 되는가
이번에 첨부한 엑셀 파일은 TAB 계산 원리를 설명하는 예시 파일입니다.
파일에서 바꿔보실 수 있는 항목은 다음과 같습니다.
상각기간
법인세율
할인율
표시 연도수
입력값을 수정하면 아래 값이 자동으로 바뀝니다.
Discount Factor
Present value of amortization factor
Tax savings percentage(a)
Step-up factor
즉, 사업결합이나 무형자산 평가 시
“이 자산의 세법상 상각절세효과를 어느 정도로 볼 것인가”를
빠르게 검토하는 용도로 활용하실 수 있습니다.
9. 요약
TAB과 Step-up factor는 무형자산 가치평가에서 매우 자주 등장하지만, 핵심 개념은 어렵지 않습니다.
TAB은 세법상 상각으로 인해 미래에 절감되는 법인세의 현재가치입니다.
**Tax savings percentage(a)**는 상각계수 현재가치 합계에 세율을 곱한 값입니다.
Step-up factor는 이 절세효과를 기존 가치에 반영하기 위한 배수입니다.
수식은 **1 / (1 - a)**입니다.
결국 실무에서는
“무형자산이 벌어들이는 현금흐름”뿐 아니라
“그 자산 때문에 줄어드는 세금”까지 함께 보아야 한다는 점이 중요합니다.
요약표
|
항목 |
의미 |
수식 |
|
Discount Factor |
각 연도 현금흐름의 현재가치 계수 |
1 / (1+r)^t |
|
Amortization |
연도별 상각비율(정액법) |
1 / 상각연수 |
|
PV of amortization factor |
상각비율의 현재가치 |
Discount Factor × Amortization |
|
Tax savings percentage(a) |
절세효과 비율 |
상각계수 PV 합계 × 세율 |
|
Step-up factor |
절세효과 반영 배수 |
1 / (1-a) |
2026년 4월 8일
The Collabo Finance & Tax Consultation