작성일 · 게시일
합병가액·기업가치평가 실무 ④/⑤
|
외부평가는 엑셀의 산식 검산이 아닙니다. 사업계획·시장자료·할인율·비영업자산을 포함한 가치평가 전 과정을 독립적으로 검토하는 업무입니다. |
|
외부평가의 역할 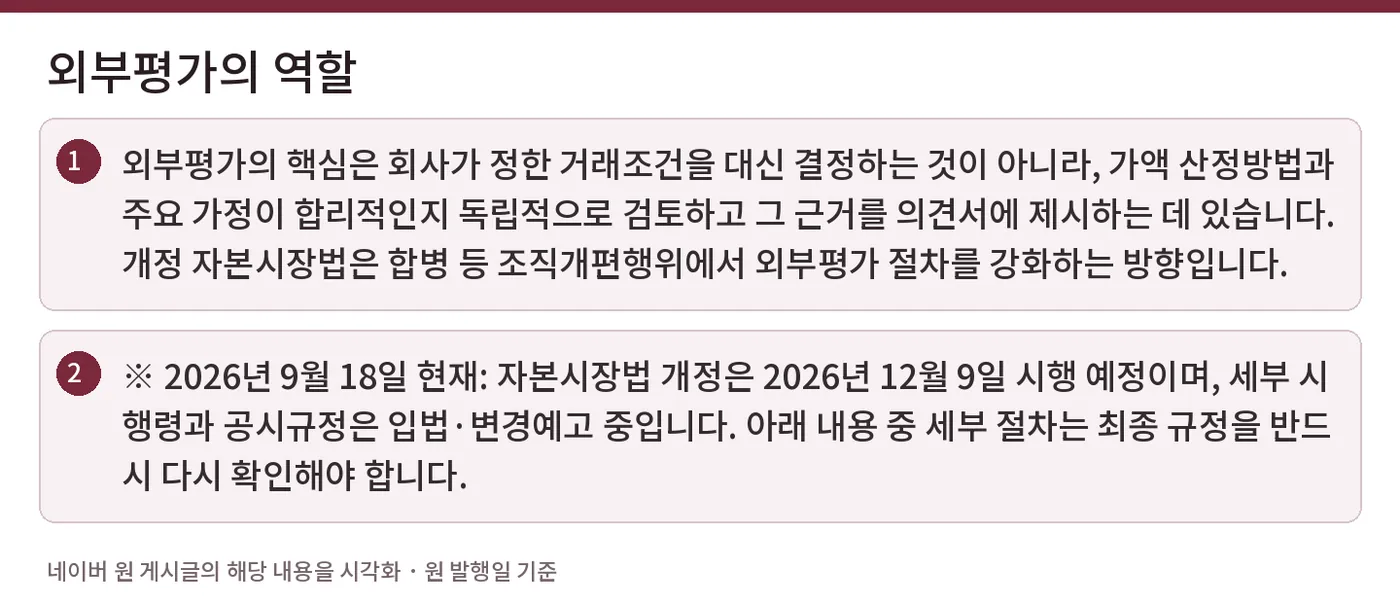 |
외부평가의 핵심은 회사가 정한 거래조건을 대신 결정하는 것이 아니라, 가액 산정방법과 주요 가정이 합리적인지 독립적으로 검토하고 그 근거를 의견서에 제시하는 데 있습니다. 개정 자본시장법은 합병 등 조직개편행위에서 외부평가 절차를 강화하는 방향입니다.
※ 2026년 9월 18일 현재: 자본시장법 개정은 2026년 12월 9일 시행 예정이며, 세부 시행령과 공시규정은 입법·변경예고 중입니다. 아래 내용 중 세부 절차는 최종 규정을 반드시 다시 확인해야 합니다.
|
평가 실무에서 보는 자료 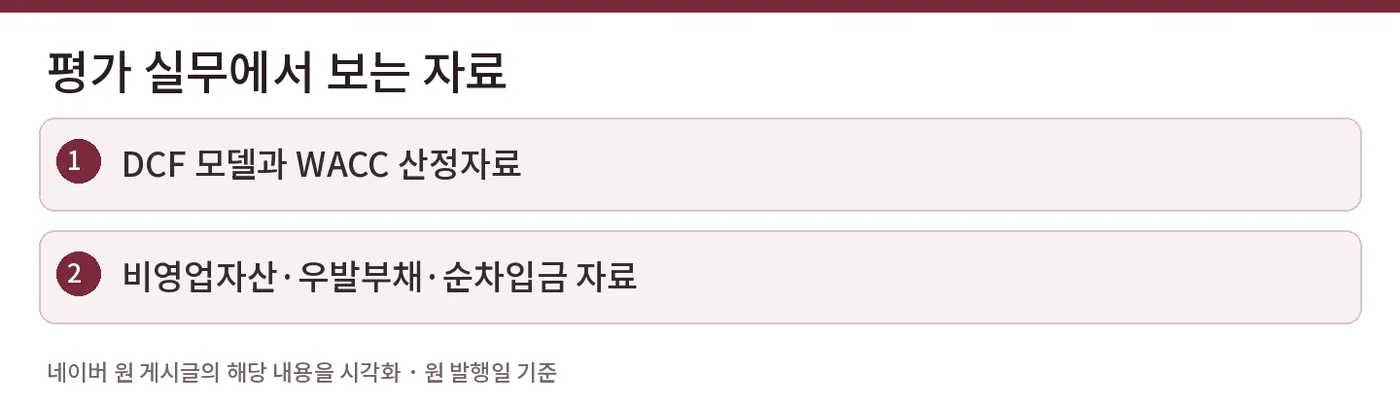 |
합병계약서 및 이사회 자료
최근 재무제표와 감사보고서
중장기 사업계획
과거 계획 대비 실적
주가·거래량 자료
비교기업 및 시장배수
DCF 모델과 WACC 산정자료
비영업자산·우발부채·순차입금 자료
|
숫자 재계산만으로 부족한 이유 |
DCF 모델의 수식이 모두 맞아도 매출이 매년 30%씩 증가하는 가정이 현실성이 없으면 가치평가가 합리적이라고 보기 어렵습니다. 반대로 보수적인 사업계획을 사용했더라도 비영업자산을 누락하면 자기자본가치가 왜곡될 수 있습니다.
|
이사회 검토와 연결  |
앞으로는 이사회가 가액의 적정성을 검토하는 과정과 외부평가기관의 분석이 더 긴밀히 연결될 가능성이 큽니다. 회사가 평가기관에 제공한 가정과 이사회에 보고한 가정이 다르면 그 차이 자체가 중요한 질문이 됩니다.
|
실무 경험상 체크할 것 |
|
외부평가의견서 작성 시 가장 위험한 부분은 ‘최종 숫자’가 아니라 서로 다른 문서에 서로 다른 숫자와 가정이 존재하는 경우입니다. 사업계획, 평가모델, 이사회자료, 공시문서의 숫자를 하나의 데이터 계보로 관리해야 합니다. |
한 문장 요약
외부평가의 핵심은 회사의 가액 산정과정을 재수행할 수 있을 정도로 근거자료를 검토하고, 주요 가정의 합리성과 문서 간 일관성을 확인하는 데 있습니다.
참고자료
#외부평가 #합병가액 #기업가치평가 #공정가액 #이사회 #DCF #M&A #자본시장법 #평가의견서 #회계사
작성일: 2026. 9. 18.
The Collabo FnT