작성일 · 게시일
합병가액·기업가치평가 실무 ③/⑤
|
합병가액에서 DCF는 ‘미래 수익가치’를 수치로 바꾸는 대표적인 방법입니다. 그러나 산식보다 사업계획과 할인율의 검증이 훨씬 중요합니다. |
|
DCF의 기본 구조 |
DCF는 미래 영업에서 창출될 잉여현금흐름을 현재가치로 할인하여 영업가치를 산정하고, 비영업자산과 순차입금을 조정해 자기자본가치를 계산하는 방식입니다.
|
간단한 숫자 사례 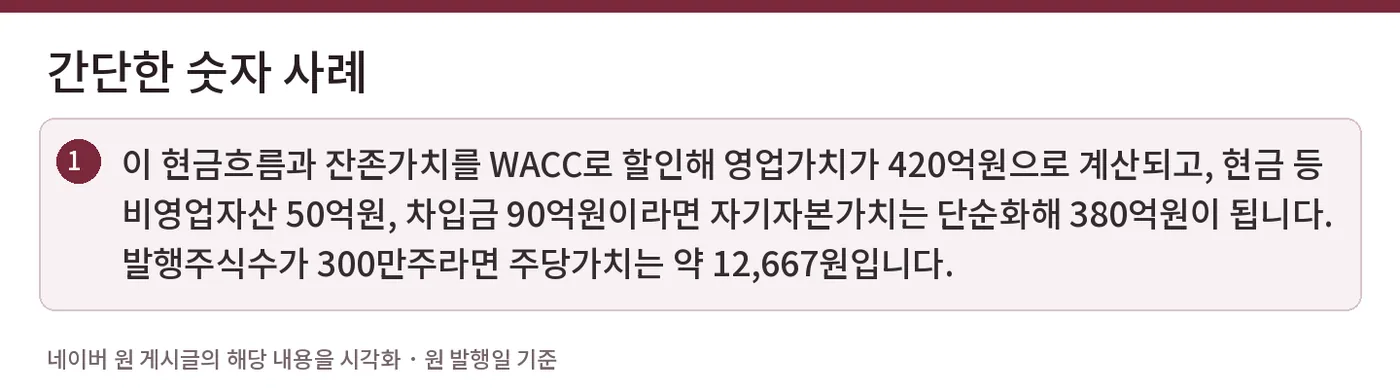 |
|
연도 |
FCF 예시 |
|
1년차 |
20억원 |
|
2년차 |
25억원 |
|
3년차 |
30억원 |
|
4년차 |
34억원 |
|
5년차 |
38억원 |
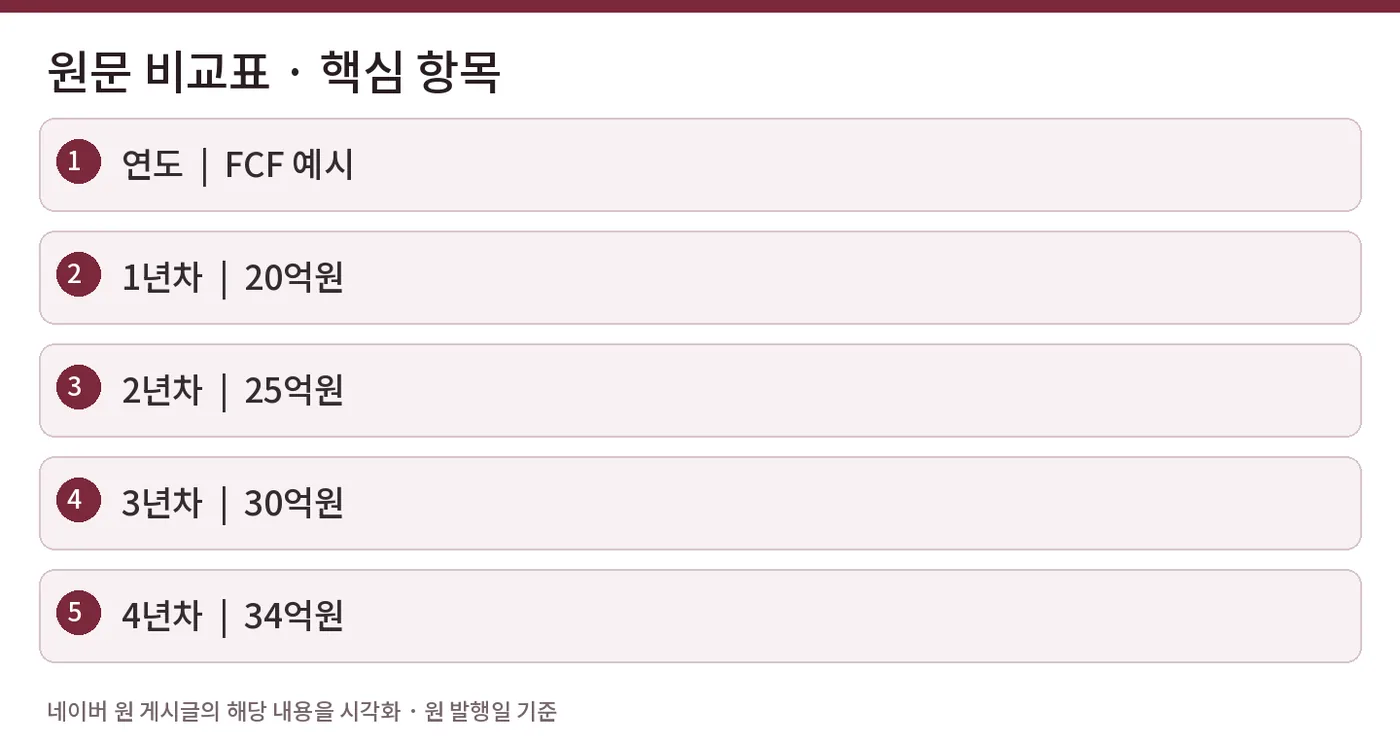
이 현금흐름과 잔존가치를 WACC로 할인해 영업가치가 420억원으로 계산되고, 현금 등 비영업자산 50억원, 차입금 90억원이라면 자기자본가치는 단순화해 380억원이 됩니다. 발행주식수가 300만주라면 주당가치는 약 12,667원입니다.
|
진짜 쟁점은 현금흐름  |
DCF 산식은 복잡해 보이지만 실무에서 가장 중요한 것은 매출성장률, 영업이익률, 운전자본, 설비투자, 세율 등 현금흐름의 전제입니다. 특히 합병가액 목적의 평가에서는 경영진의 계획이 독립적인 외부평가를 견딜 수 있어야 합니다.
|
WACC와 영구성장률 |
할인율이 1%p만 변해도 가치가 크게 움직일 수 있고, 영구성장률 역시 잔존가치에 큰 영향을 줍니다. 따라서 산식 재계산보다 시장자료의 기준일과 비교기업 선정, 자본구조, 베타, 위험프리미엄의 근거가 더 중요할 수 있습니다.
|
실무 포인트 |
|
합병가액 평가에서는 Base Case만 제시하기보다 할인율 ±1%p, 영구성장률 ±0.5%p, 매출 또는 마진 하락 시나리오 등 민감도 분석을 통해 가치범위를 함께 보는 것이 유용합니다. |
※ 2026년 9월 18일 현재: 자본시장법 개정은 2026년 12월 9일 시행 예정이며, 세부 시행령과 공시규정은 입법·변경예고 중입니다. 아래 내용 중 세부 절차는 최종 규정을 반드시 다시 확인해야 합니다.
한 문장 요약
DCF의 품질은 복잡한 엑셀 수식보다 미래 현금흐름의 합리성, 할인율 근거, 민감도 분석과 외부자료의 일관성에 의해 결정됩니다.
참고자료
#DCF #기업가치평가 #합병가액 #WACC #영구성장률 #FCF #공정가액 #M&A #외부평가 #회계사
작성일: 2026. 9. 18.
The Collabo FnT