작성일 · 게시일
IFRS 18 실무 FAQ ⑦/⑦
|
수익과 비용을 같은 자산에서 발생했다는 이유만으로 한 범주에 묶으면 IFRS 18 분류가 틀릴 수 있습니다. |
|
답은 ‘아니다’ 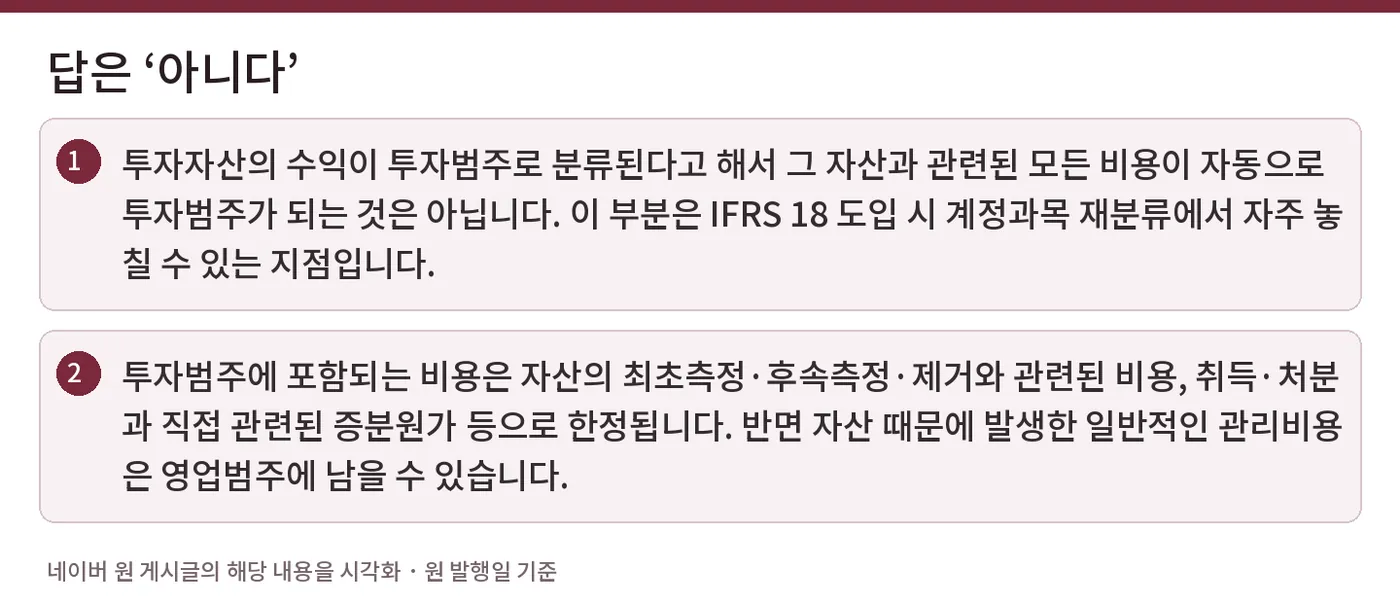 |
투자자산의 수익이 투자범주로 분류된다고 해서 그 자산과 관련된 모든 비용이 자동으로 투자범주가 되는 것은 아닙니다. 이 부분은 IFRS 18 도입 시 계정과목 재분류에서 자주 놓칠 수 있는 지점입니다.
|
기준의 구조 |
투자범주에 포함되는 비용은 자산의 최초측정·후속측정·제거와 관련된 비용, 취득·처분과 직접 관련된 증분원가 등으로 한정됩니다. 반면 자산 때문에 발생한 일반적인 관리비용은 영업범주에 남을 수 있습니다.
|
숫자 사례 |
|
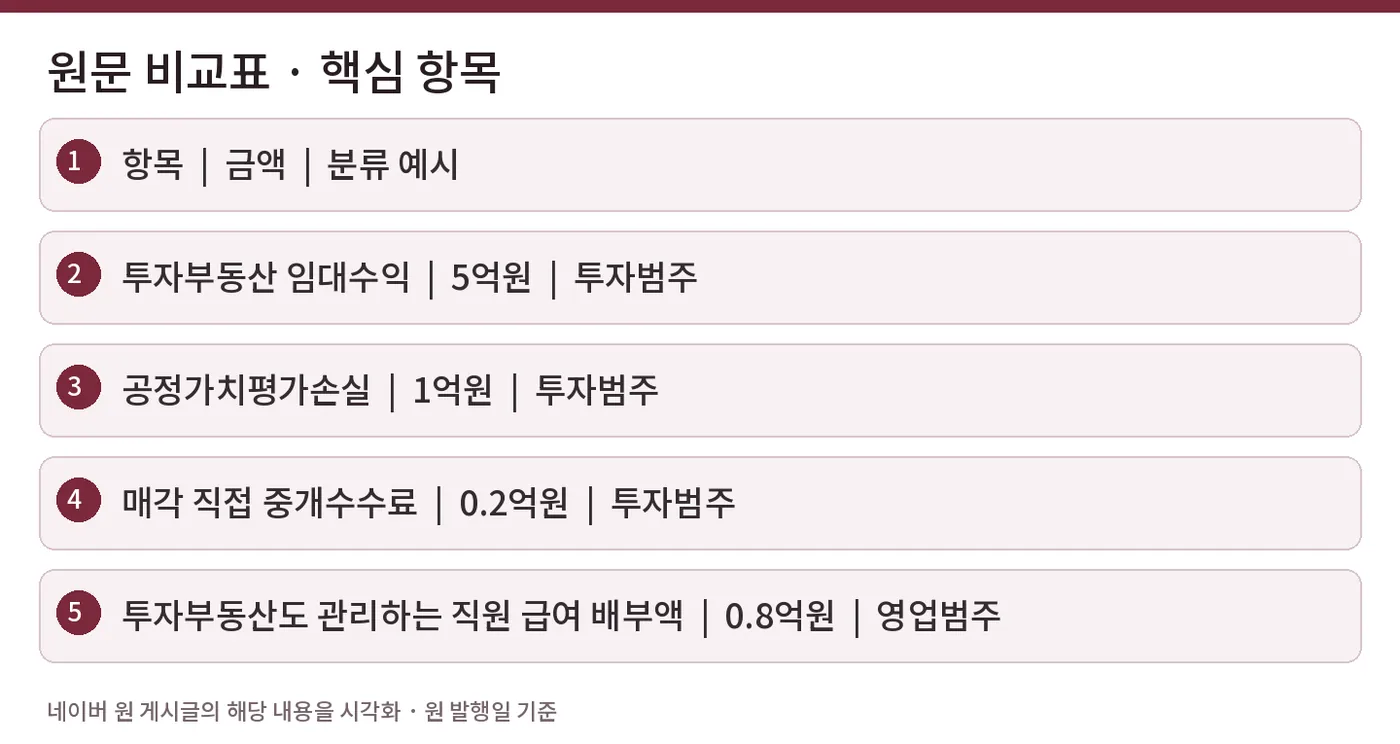
항목 |
금액 |
분류 예시 |
|
투자부동산 임대수익 |
5억원 |
투자범주 |
|
공정가치평가손실 |
1억원 |
투자범주 |
|
매각 직접 중개수수료 |
0.2억원 |
투자범주 |
|
투자부동산도 관리하는 직원 급여 배부액 |
0.8억원 |
영업범주 |
|
왜 이렇게 나누나  |
손익계산서 범주를 자산별 ‘미니 손익계산서’처럼 만드는 것이 IFRS 18의 목적은 아닙니다. 투자범주는 기준서가 정한 특정 수익·비용을 모으는 범주이고, 나머지 비용은 기본적으로 영업범주에 남습니다.
|
실무 포인트 |
|
IFRS 18 전환작업에서는 ‘이 수익과 관련된 비용은 무엇인가?’보다 ‘이 비용 자체가 IFRS 18에서 투자범주로 분류하도록 규정한 성격인가?’를 묻는 편이 정확합니다. |
한 문장 요약
투자자산 수익이 투자범주여도 관련 비용 전부가 투자범주가 되는 것은 아니며, 기준서가 정한 측정·취득·처분 관련 비용인지 별도로 판단해야 합니다.
참고자료
#IFRS18 #투자범주 #비용분류 #투자부동산 #공정가치 #KIFRS1118 #영업범주 #재무제표 #회계기준 #회계사
작성일: 2026. 9. 18.
The Collabo FnT