작성일 · 게시일
IFRS 18 실무 FAQ ⑥/⑦
|
지분법손익은 회사 입장에서 매우 중요한 성과지표일 수 있지만, IFRS 18의 손익범주에서는 투자범주로 분류됩니다. |
|
결론부터 |
관계기업·공동기업 등 지분법 적용 투자주식에서 발생하는 손익은 IFRS 18에서 투자범주로 분류합니다. 회사가 해당 투자를 매우 중요하게 관리한다는 이유만으로 영업범주로 옮기는 접근은 허용되지 않습니다.
|
숫자 사례 |
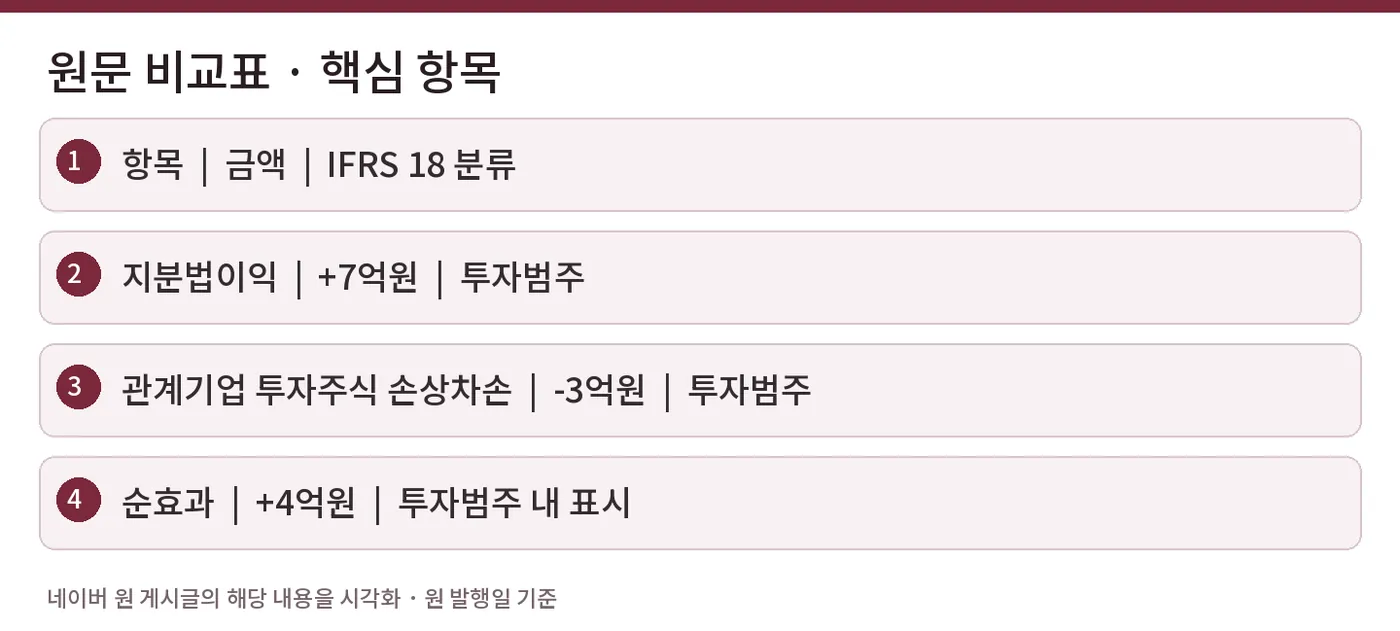
제조기업 A가 관계기업 B의 지분 30%를 보유하고 있고, 당기 지분법이익 7억원과 관계기업 투자주식 손상차손 3억원이 발생했다고 가정합니다.
|
항목 |
금액 |
IFRS 18 분류 |
|
지분법이익 |
+7억원 |
투자범주 |
|
관계기업 투자주식 손상차손 |
-3억원 |
투자범주 |
|
순효과 |
+4억원 |
투자범주 내 표시 |
|
영업이익 바로 아래에 둘 수 있나  |
기준서는 지분법 관련 손익의 손익계산서 내 정확한 행 위치를 하나로 고정하지 않습니다. 유용하고 구조화된 요약정보를 제공하는 경우 영업이익 아래에 지분법 관련 손익을 표시하고 추가 중간합계를 제시하는 방법을 검토할 수 있습니다.
|
실무 포인트 |
관계기업·공동기업 투자목록 확정
지분법손익과 손상손익 계정 연결
현재 손익계산서 표시위치와 IFRS 18 표시안 비교
추가 중간합계가 유용한지 검토
|
오해하기 쉬운 점  |
‘관계기업이 본업과 밀접하다’는 경제적 중요성과 IFRS 18의 범주 분류는 별개의 문제입니다. 지분법 적용 투자주식 관련 손익은 투자범주라는 기준의 구조를 우선 적용해야 합니다.
한 문장 요약
지분법 적용 투자주식의 지분법손익과 관련 손상손익은 투자범주로 분류하며, 표시 위치와 추가 중간합계는 유용한 정보 제공 관점에서 검토합니다.
참고자료
#IFRS18 #지분법 #관계기업 #공동기업 #투자범주 #KIFRS1118 #손상차손 #영업이익 #재무제표 #회계기준
작성일: 2026. 9. 18.
The Collabo FnT