작성일 · 게시일
IFRS 18 실무 FAQ ③/⑦
|
종속회사에서 맞는 분류가 연결재무제표에서도 자동으로 맞는 것은 아닙니다. IFRS 18의 주된 사업활동은 ‘보고기업 수준’에서 다시 판단합니다. |
|
판단 단위는 ‘보고기업’ |
특정한 주된 사업활동 여부는 보고기업 수준에서 판단합니다. 따라서 종속회사 단독재무제표에서의 결론과 연결실체에서의 결론이 달라질 수 있습니다.
|
숫자 사례 |
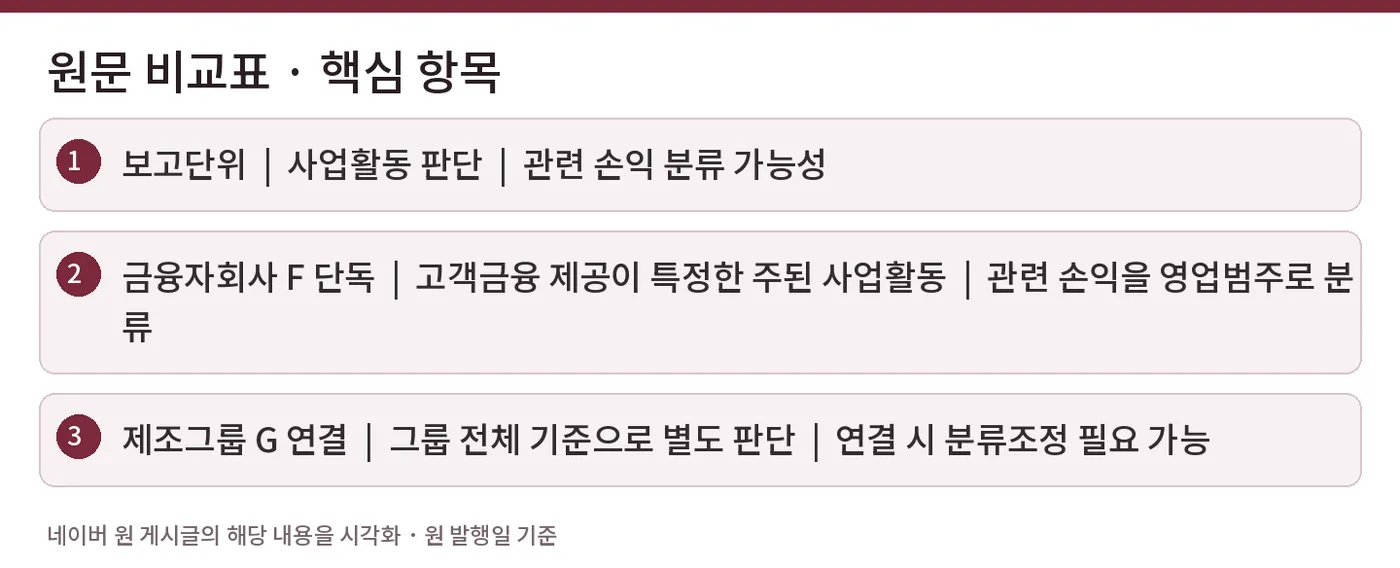
제조그룹 G가 금융자회사 F를 보유하고 있다고 가정합니다. F는 고객대출에서 이자수익 80억원을 벌고 있으며 이는 F에게 명백한 핵심 영업활동입니다. 그러나 G 연결실체 전체 매출 5,000억원 중 F의 규모가 매우 작고 그룹 차원에서 고객금융 제공을 특정한 주된 사업활동으로 보지 않는다고 가정할 수 있습니다.
|
보고단위 |
사업활동 판단 |
관련 손익 분류 가능성 |
|
금융자회사 F 단독 |
고객금융 제공이 특정한 주된 사업활동 |
관련 손익을 영업범주로 분류 |
|
제조그룹 G 연결 |
그룹 전체 기준으로 별도 판단 |
연결 시 분류조정 필요 가능 |
|
연결조정이 필요한 이유 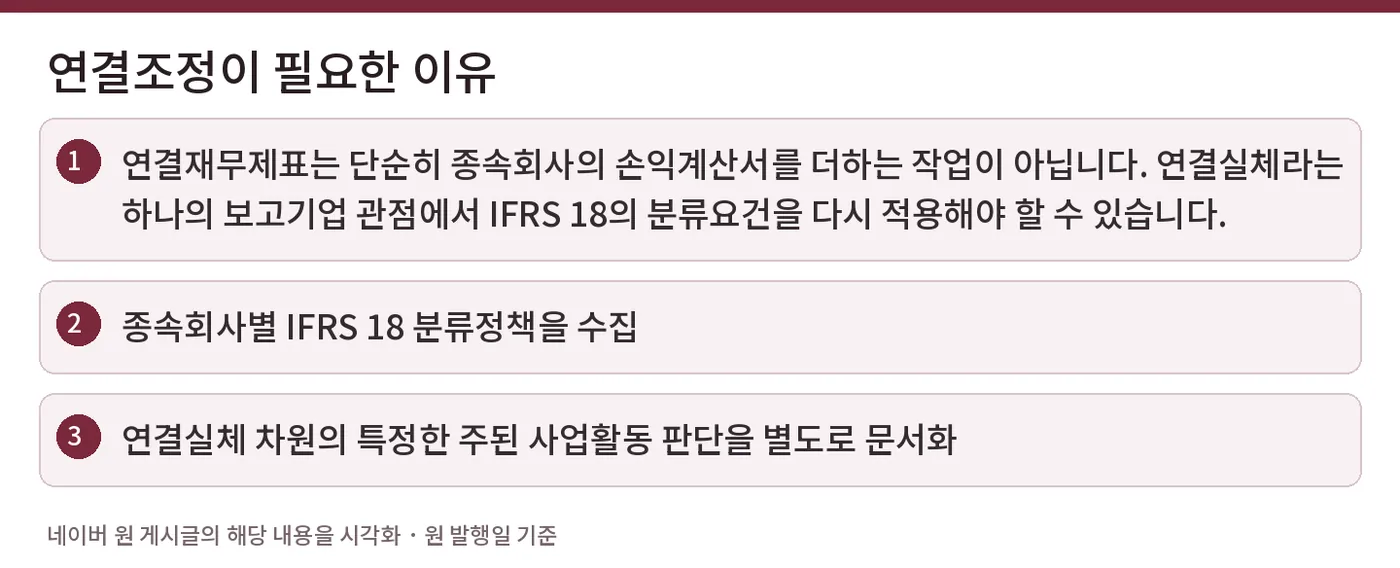 |
연결재무제표는 단순히 종속회사의 손익계산서를 더하는 작업이 아닙니다. 연결실체라는 하나의 보고기업 관점에서 IFRS 18의 분류요건을 다시 적용해야 할 수 있습니다.
|
실무 포인트 |
종속회사별 IFRS 18 분류정책을 수집
연결실체 차원의 특정한 주된 사업활동 판단을 별도로 문서화
연결 패키지에 IFRS 18 재분류 정보를 추가
연결조정분개와 공시체계를 사전에 설계
|
한 가지 주의 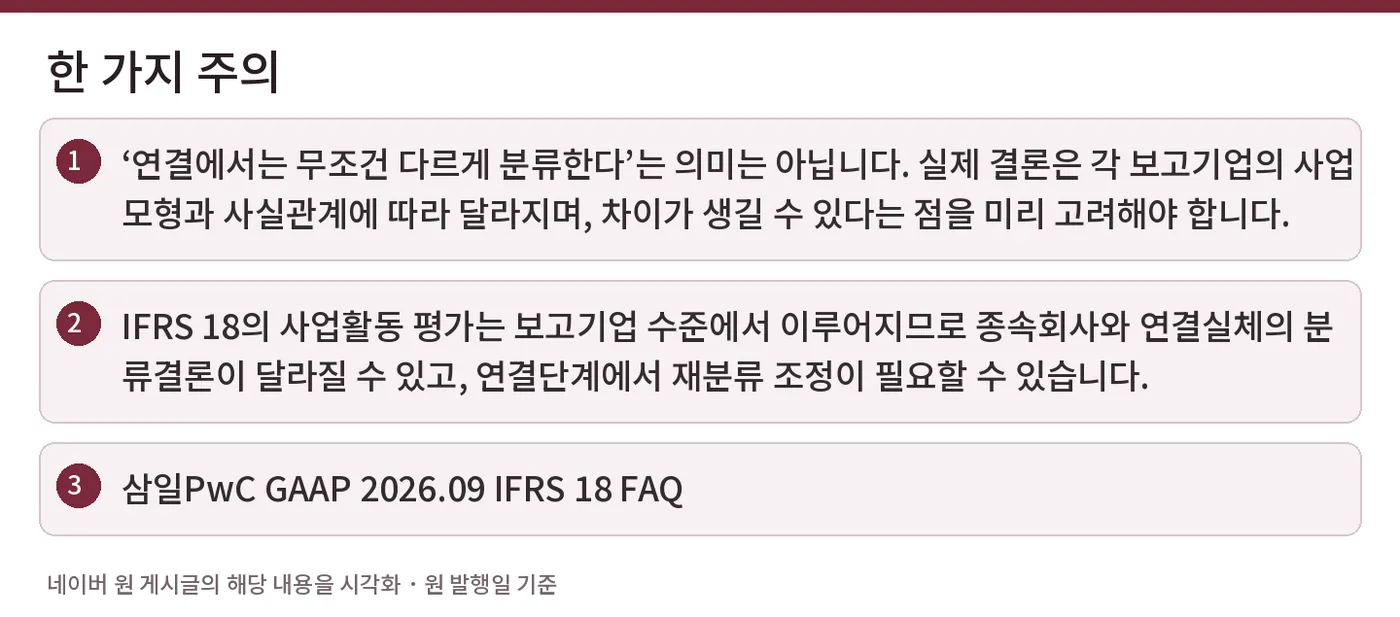 |
‘연결에서는 무조건 다르게 분류한다’는 의미는 아닙니다. 실제 결론은 각 보고기업의 사업모형과 사실관계에 따라 달라지며, 차이가 생길 수 있다는 점을 미리 고려해야 합니다.
한 문장 요약
IFRS 18의 사업활동 평가는 보고기업 수준에서 이루어지므로 종속회사와 연결실체의 분류결론이 달라질 수 있고, 연결단계에서 재분류 조정이 필요할 수 있습니다.
참고자료
#IFRS18 #연결재무제표 #종속회사 #보고기업 #주된사업활동 #KIFRS1118 #연결조정 #영업이익 #회계기준 #회계사
작성일: 2026. 9. 18.
The Collabo FnT