작성일 · 게시일
IFRS 18 실무 FAQ ②/⑦
|
은행에서는 ‘투자수익’처럼 보이는 항목도 영업성과의 핵심일 수 있습니다. IFRS 18은 이 점을 사업모형 관점에서 판단하게 합니다. |
|
질문 |
IFRS 18의 예시에는 자산투자를 특정한 주된 사업활동으로 하는 기업이 제시되지만, 일반 은행이 항상 예시 목록에 직접 적혀 있는 것은 아닙니다. 그렇다면 은행의 증권투자나 대출자산 운용은 어떻게 봐야 할까요?
|
은행의 사업모형을 보면 답이 보인다 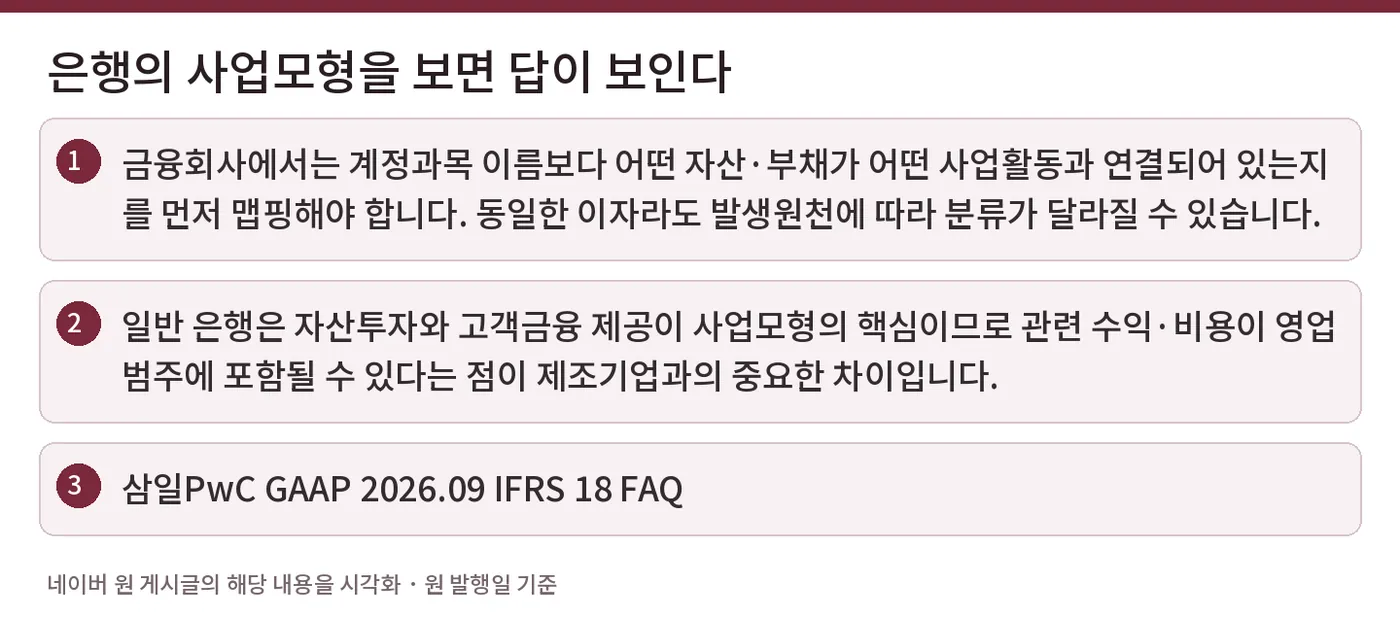  |
일반적인 은행은 예금을 수취해 자금을 조달하고, 그 자금을 대출이나 증권 등 금융자산에 운용하여 이익을 창출합니다. 따라서 자산투자와 고객금융 제공은 통상 은행의 영업성과를 구성하는 핵심 활동으로 연결됩니다.
|
숫자 사례 |
|
항목 |
금액 |
일반 제조기업이라면 |
일반 은행이라면 |
|
대출이자수익 |
60억원 |
보통 해당 없음 |
영업범주 판단 가능 |
|
채권이자수익 |
12억원 |
투자범주 가능 |
영업범주 판단 가능 |
|
예금이자비용 |
35억원 |
보통 해당 없음 |
영업범주 판단 가능 |
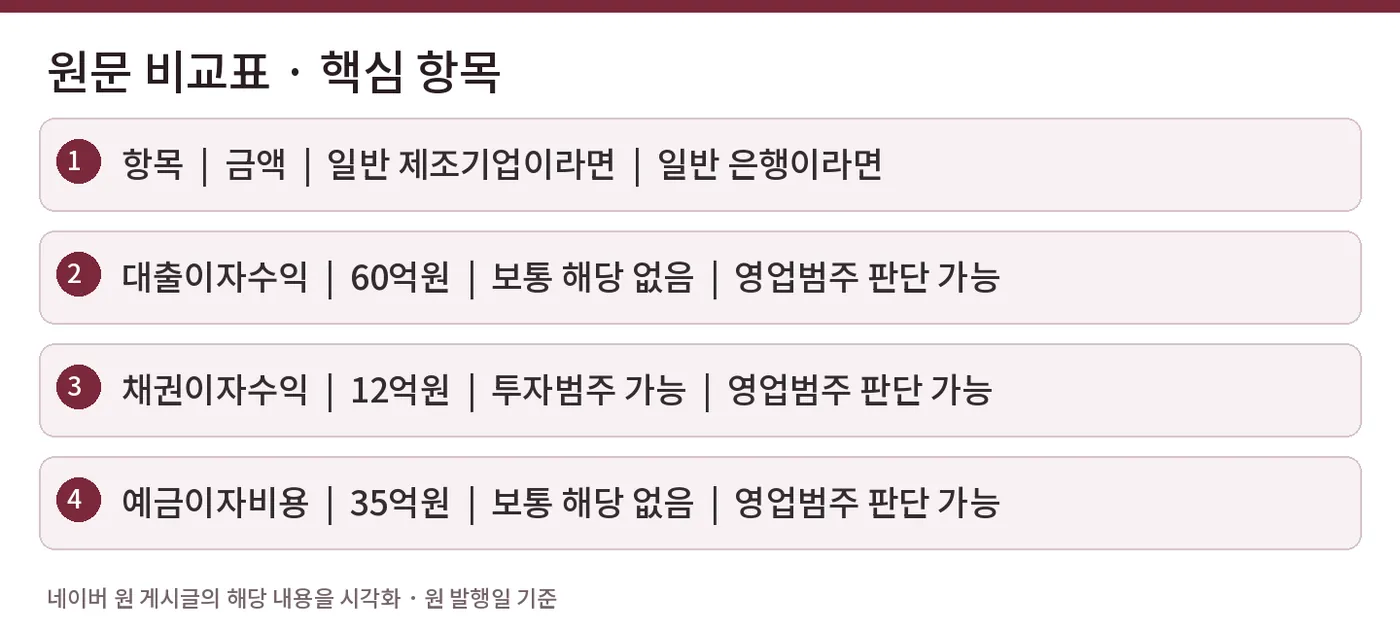
같은 ‘이자수익’이라도 회사의 사업모형에 따라 표시 범주가 달라질 수 있다는 점이 IFRS 18의 중요한 특징입니다.
|
왜 중요한가 |
은행의 손익을 제조기업과 같은 방식으로 분류하면 이용자가 실제 영업성과를 이해하기 어려울 수 있습니다. IFRS 18은 특정 업종의 사업모형을 반영하여 영업범주가 경제적 실질을 더 잘 나타내도록 설계되어 있습니다.
|
실무 포인트 |
|
금융회사에서는 계정과목 이름보다 어떤 자산·부채가 어떤 사업활동과 연결되어 있는지를 먼저 맵핑해야 합니다. 동일한 이자라도 발생원천에 따라 분류가 달라질 수 있습니다. |
한 문장 요약
일반 은행은 자산투자와 고객금융 제공이 사업모형의 핵심이므로 관련 수익·비용이 영업범주에 포함될 수 있다는 점이 제조기업과의 중요한 차이입니다.
참고자료
#IFRS18 #은행회계 #주된사업활동 #영업이익 #이자수익 #이자비용 #KIFRS1118 #금융회사 #회계기준 #재무제표
작성일: 2026. 9. 18.
The Collabo FnT