작성일 · 게시일
IFRS 18 실무 FAQ ①/⑦
|
IFRS 18 분류의 출발점은 ‘영업이익을 무엇으로 보여줄 것인가’입니다. 가장 먼저 특정한 주된 사업활동이 존재하는지를 구조적으로 판단해야 합니다. |
|
IFRS 18이 묻는 질문 |
기업회계기준서 제1118호는 기업에게 ‘우리 회사의 모든 주된 사업활동이 무엇인가’를 정의하라고 요구하는 방식이 아닙니다. 실무상 핵심은 원래 투자범주나 재무범주에 들어갈 수 있는 손익 중 일부를 영업범주로 옮겨야 하는 특정한 주된 사업활동이 있는지를 판단하는 것입니다.
|
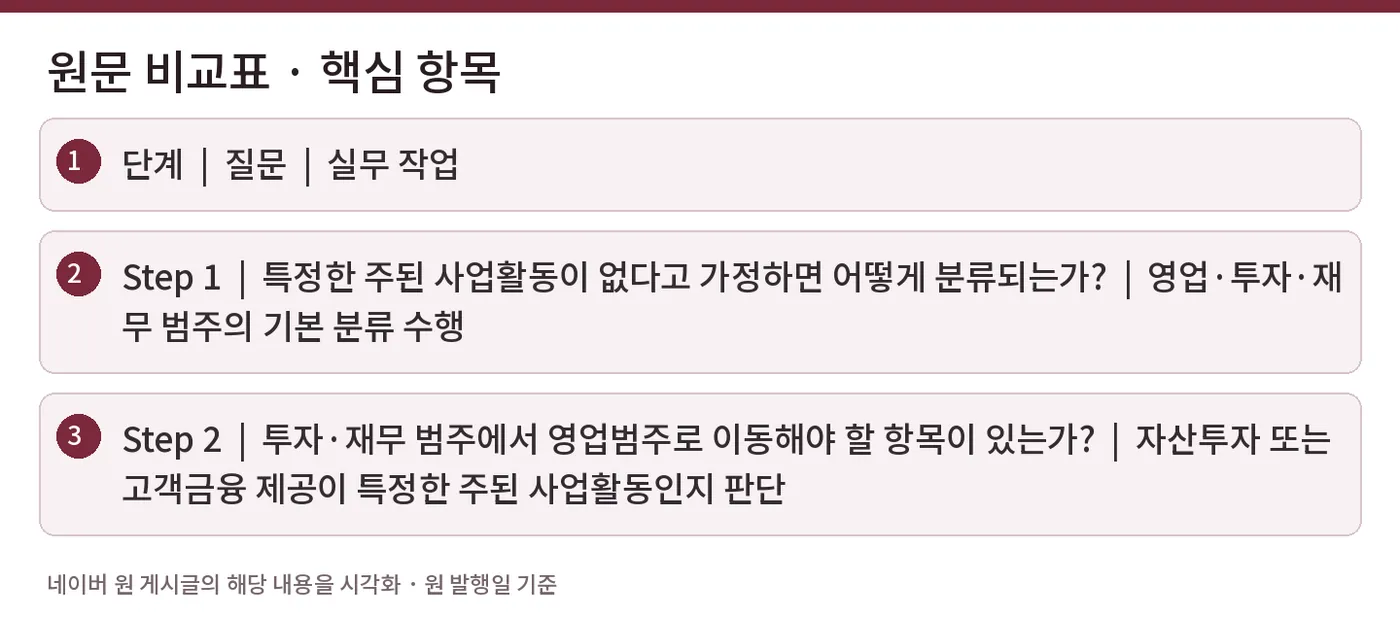
2단계로 접근하면 이해가 쉽다 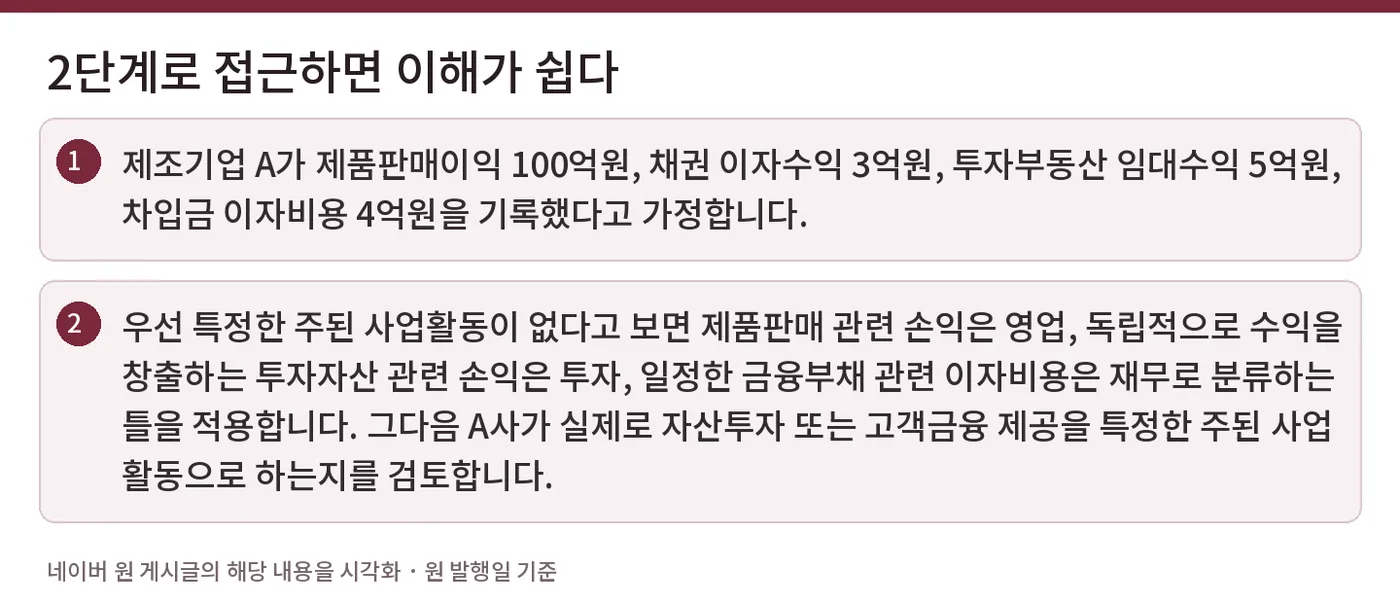 |
|
단계 |
질문 |
실무 작업 |
|
Step 1 |
특정한 주된 사업활동이 없다고 가정하면 어떻게 분류되는가? |
영업·투자·재무 범주의 기본 분류 수행 |
|
Step 2 |
투자·재무 범주에서 영업범주로 이동해야 할 항목이 있는가? |
자산투자 또는 고객금융 제공이 특정한 주된 사업활동인지 판단 |
|
숫자 사례 |
제조기업 A가 제품판매이익 100억원, 채권 이자수익 3억원, 투자부동산 임대수익 5억원, 차입금 이자비용 4억원을 기록했다고 가정합니다.
우선 특정한 주된 사업활동이 없다고 보면 제품판매 관련 손익은 영업, 독립적으로 수익을 창출하는 투자자산 관련 손익은 투자, 일정한 금융부채 관련 이자비용은 재무로 분류하는 틀을 적용합니다. 그다음 A사가 실제로 자산투자 또는 고객금융 제공을 특정한 주된 사업활동으로 하는지를 검토합니다.
|
왜 ‘업종명’만 보면 안 되나 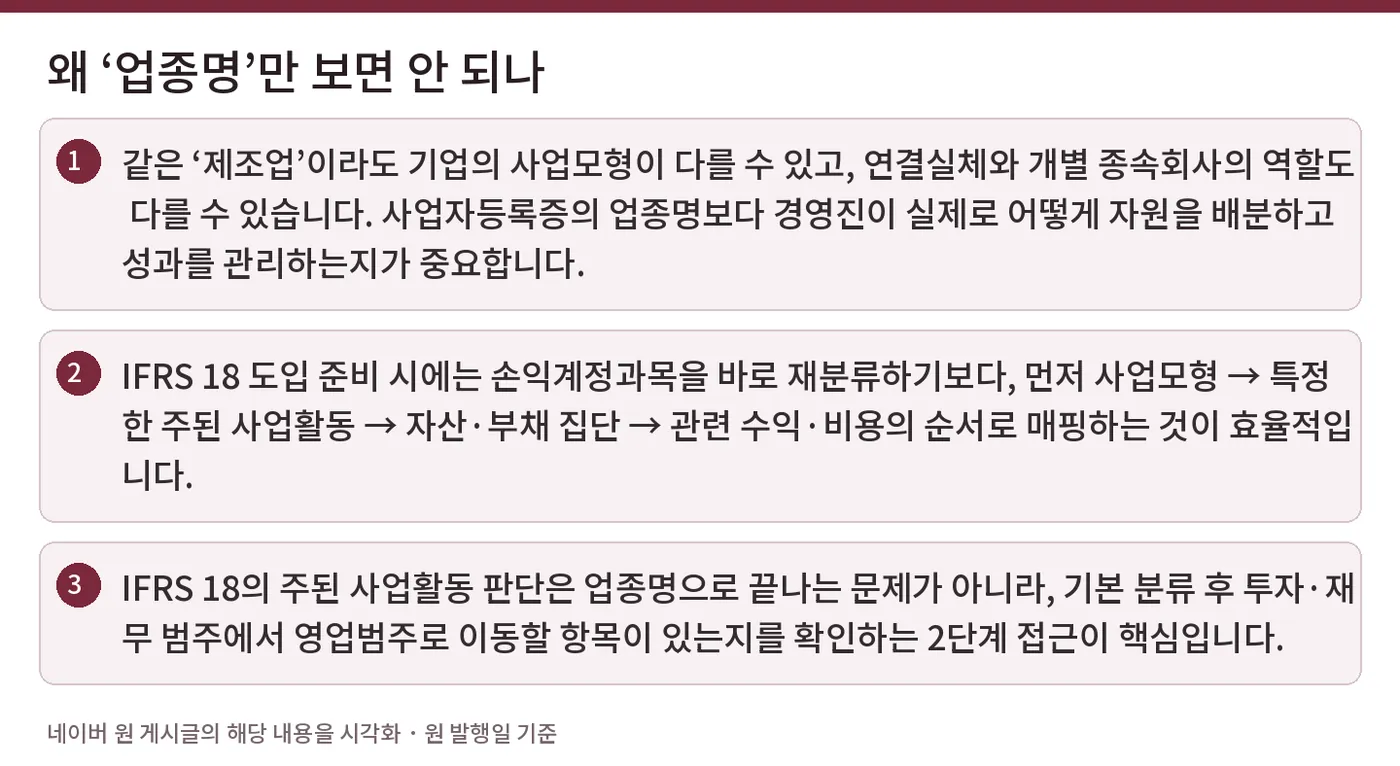 |
같은 ‘제조업’이라도 기업의 사업모형이 다를 수 있고, 연결실체와 개별 종속회사의 역할도 다를 수 있습니다. 사업자등록증의 업종명보다 경영진이 실제로 어떻게 자원을 배분하고 성과를 관리하는지가 중요합니다.
|
실무 포인트 |
|
IFRS 18 도입 준비 시에는 손익계정과목을 바로 재분류하기보다, 먼저 사업모형 → 특정한 주된 사업활동 → 자산·부채 집단 → 관련 수익·비용의 순서로 매핑하는 것이 효율적입니다. |
한 문장 요약
IFRS 18의 주된 사업활동 판단은 업종명으로 끝나는 문제가 아니라, 기본 분류 후 투자·재무 범주에서 영업범주로 이동할 항목이 있는지를 확인하는 2단계 접근이 핵심입니다.
참고자료
#IFRS18 #KIFRS1118 #주된사업활동 #영업범주 #투자범주 #재무범주 #손익계산서 #회계기준 #회계사 #재무제표
작성일: 2026. 9. 18.
The Collabo FnT