작성일 · 게시일
|
왜곡표시가 하나도 없으면 집계표가 필요 없을까요? 기준서가 특정 양식의 집계표를 요구하는 것은 아니지만, ‘식별된 왜곡표시가 없었다’는 감사결론 자체는 문서화할 가치가 있습니다. |
|
‘0원’도 감사결론이다 |
감사과정에서 수정이 필요한 왜곡표시가 발견되지 않았다면 결과 금액은 0원입니다. 그러나 ‘아무것도 없었다’는 사실과 ‘검토하지 않았다’는 사실은 다릅니다. 감사조서는 그 차이를 보여줘야 합니다.
|
감사기준서가 요구하는 것 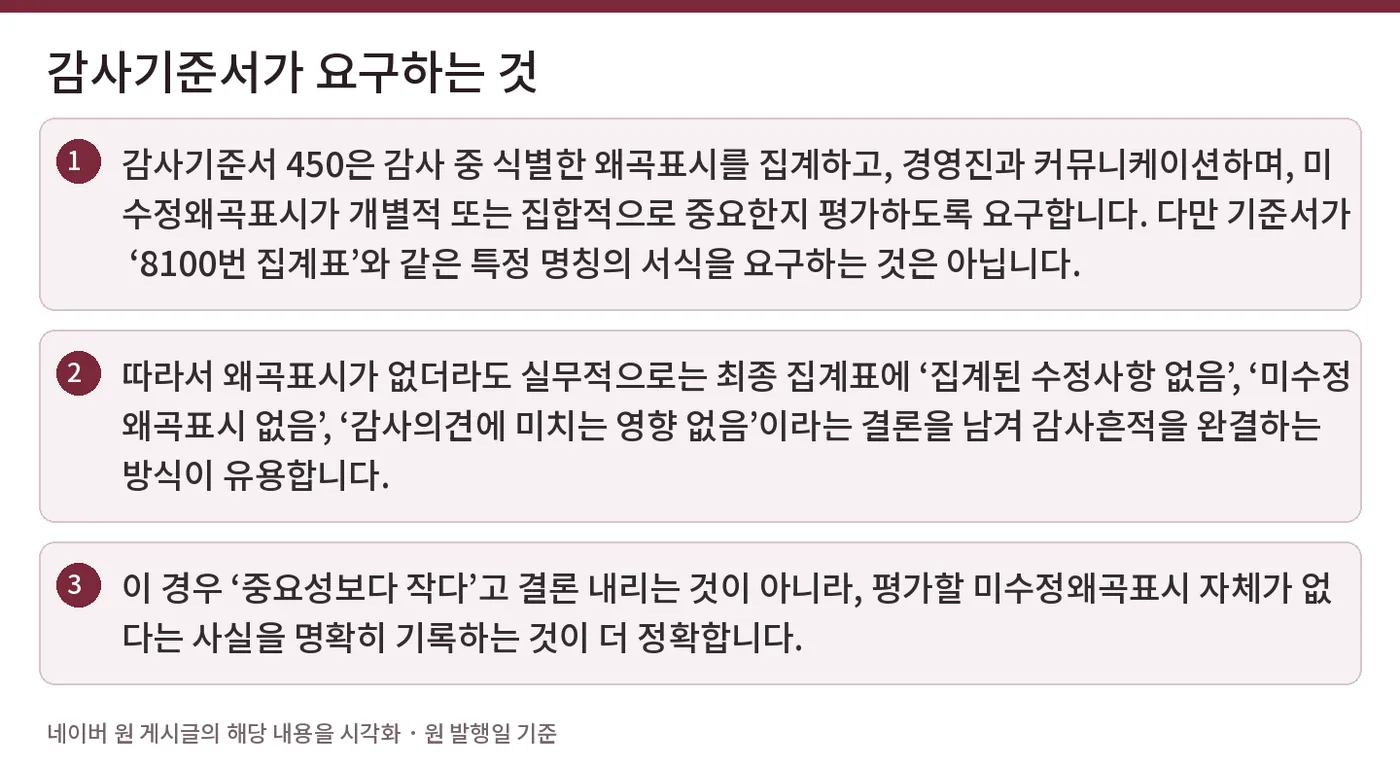 |
감사기준서 450은 감사 중 식별한 왜곡표시를 집계하고, 경영진과 커뮤니케이션하며, 미수정왜곡표시가 개별적 또는 집합적으로 중요한지 평가하도록 요구합니다. 다만 기준서가 ‘8100번 집계표’와 같은 특정 명칭의 서식을 요구하는 것은 아닙니다.
따라서 왜곡표시가 없더라도 실무적으로는 최종 집계표에 ‘집계된 수정사항 없음’, ‘미수정왜곡표시 없음’, ‘감사의견에 미치는 영향 없음’이라는 결론을 남겨 감사흔적을 완결하는 방식이 유용합니다.
|
숫자로 보면 |
|
구분 |
금액 |
|
전체 재무제표 중요성 |
2.2억원 |
|
감사 중 집계된 왜곡표시 |
0원 |
|
경영진이 수정하지 않은 왜곡표시 |
0원 |
|
정성적 중요성 이슈 |
없음 |
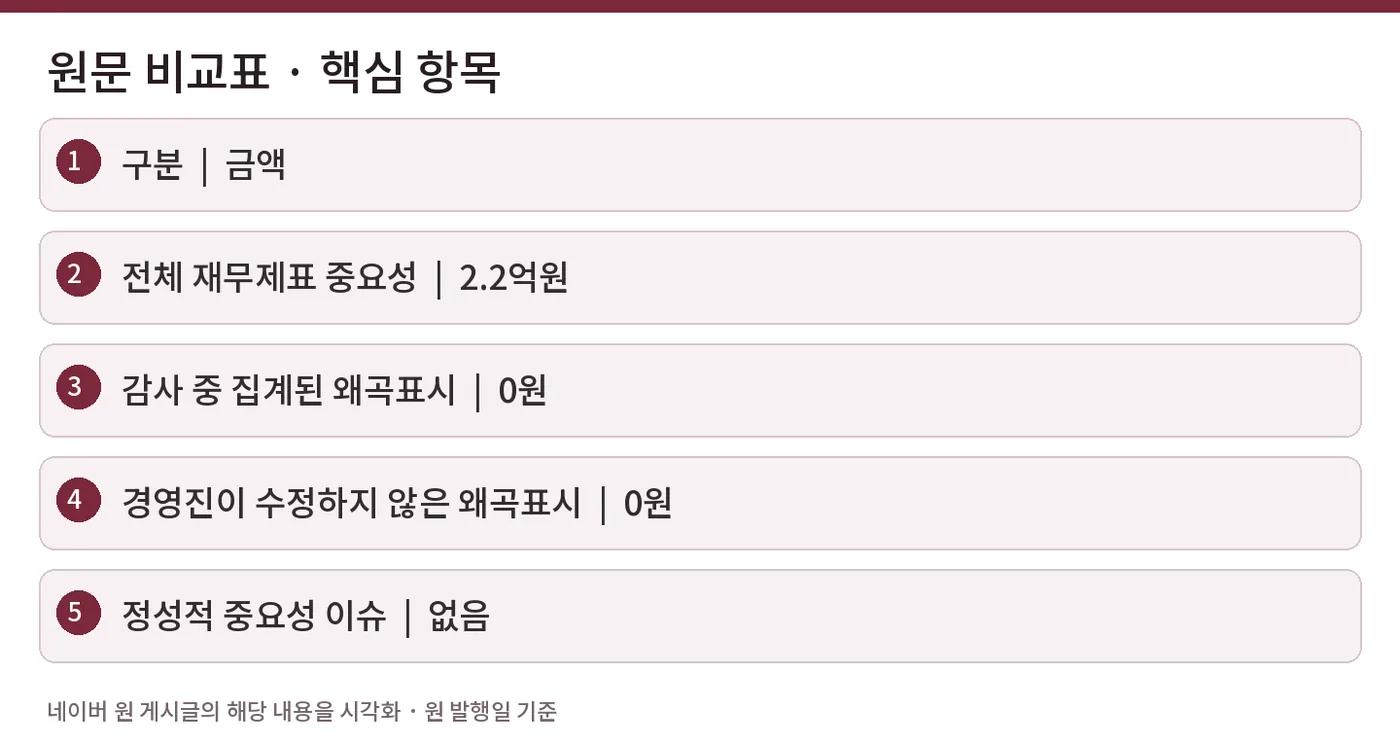
이 경우 ‘중요성보다 작다’고 결론 내리는 것이 아니라, 평가할 미수정왜곡표시 자체가 없다는 사실을 명확히 기록하는 것이 더 정확합니다.
|
왜 종결조서에서 중요한가 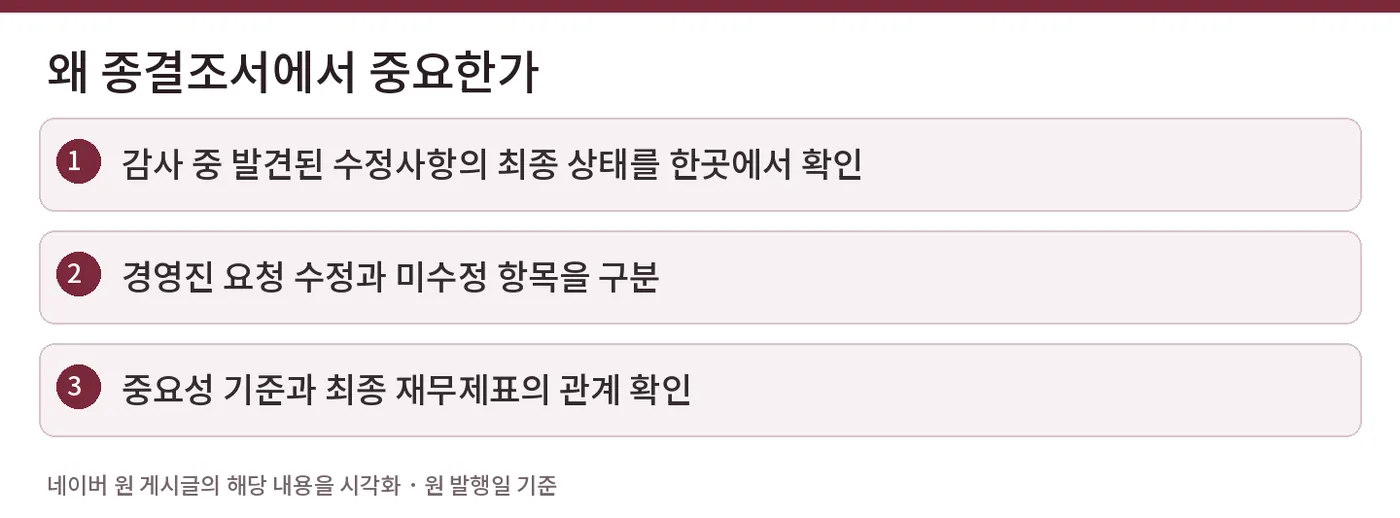 |
감사 중 발견된 수정사항의 최종 상태를 한곳에서 확인
경영진 요청 수정과 미수정 항목을 구분
중요성 기준과 최종 재무제표의 관계 확인
감사의견 형성 단계에서 누락된 조정사항이 없는지 재확인
|
실무 포인트 |
|
왜곡표시 집계표가 0원이라도 빈칸으로 두기보다, 해당 없음 또는 0원이라는 결론과 검토자의 판단을 명시적으로 남기는 편이 종결검토 시 훨씬 명확합니다. |
한 문장 요약
수정사항 0원은 ‘절차가 없었다’는 뜻이 아니라 ‘감사절차 결과 집계할 왜곡표시가 없었다’는 결론이며, 종결조서는 그 결론을 명확히 남기는 역할을 합니다.
참고자료
#왜곡표시 #감사기준서450 #감사조서 #미수정왜곡표시 #중요성 #회계감사 #감사종결 #감사의견 #회계사 #KSA450
작성일: 2026. 9. 18.
The Collabo FnT