작성일 · 게시일
|
종결단계 분석적 절차는 ‘숫자를 한 번 더 비교하는 절차’가 아니라, 감사과정에서 얻은 모든 이해를 마지막 재무제표와 연결해 보는 종합 점검입니다. |
|
감사 끝에 왜 다시 분석하는가 |
감사기준서 520은 감사 종료시점에 근접하여 감사인이 기업에 대해 이해한 내용과 재무제표가 전체적으로 일관되는지 확인하기 위한 분석적 절차를 요구합니다. 이는 개별 계정의 테스트를 반복하는 절차라기보다, 감사 전체의 결론을 한 번 더 점검하는 과정입니다.
|
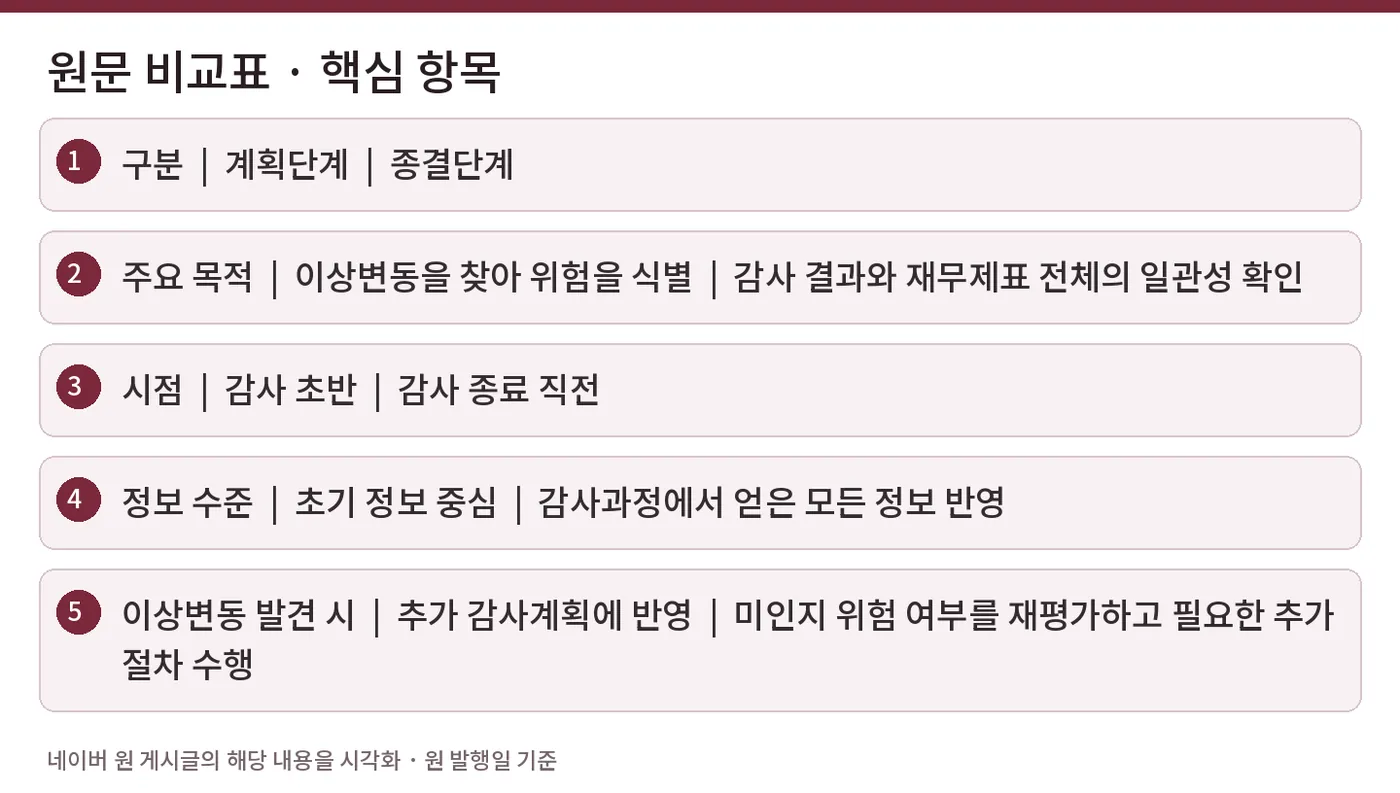
계획단계와 무엇이 다른가 |
|
구분 |
계획단계 |
종결단계 |
|
주요 목적 |
이상변동을 찾아 위험을 식별 |
감사 결과와 재무제표 전체의 일관성 확인 |
|
시점 |
감사 초반 |
감사 종료 직전 |
|
정보 수준 |
초기 정보 중심 |
감사과정에서 얻은 모든 정보 반영 |
|
이상변동 발견 시 |
추가 감사계획에 반영 |
미인지 위험 여부를 재평가하고 필요한 추가절차 수행 |
|
예시 — 매입채무가 크게 감소했다면 |
전기말 매입채무 및 기타채무가 30억원이었는데 당반기말 12억원으로 감소했다고 가정해 보겠습니다. 매입 규모가 비슷했다면 단순히 ‘18억원 감소’라고 적는 것으로 충분하지 않습니다.
주요 거래처 대금 결제시점이 앞당겨졌는지
원 게시글의 해당 문단을 시각화했습니다. 내용 기준일: 2026-09-18. 연말 일시적 미지급금이 반기 중 정산되었는지
비용 계정 또는 미지급비용으로 재분류되었는지
관련 매입·비용 계정도 함께 감소했는지
후속지급 자료와 일치하는지
|
설명이 맞는지 증거로 연결  |
감사기준서 520은 경영진의 설명만 듣고 끝내는 접근을 허용하지 않습니다. 설명과 관련된 적합한 감사증거를 확보하고, 필요한 경우 추가 감사절차를 수행해야 합니다. 종결단계 분석적 절차에서 새롭게 중요왜곡표시 위험이 드러날 수도 있기 때문입니다.
|
조서 작성 포인트 |
|
종결조서에는 보통 ① 주요 증감 ② 감사 중 파악한 변동원인 ③ 관련 조서 레퍼런스 ④ 미해결 이상항목 여부 ⑤ 재무제표 전체에 대한 최종 결론이 연결되도록 작성하는 것이 좋습니다. |
한 문장 요약
감사 종결단계의 분석적 절차는 개별 계정의 테스트를 반복하는 것이 아니라, 감사인이 이해한 회사의 모습과 최종 재무제표가 전체적으로 일관되는지 확인하는 절차입니다.
참고자료
#분석적절차 #감사기준서520 #회계감사 #감사종결 #감사조서 #재무제표분석 #중요왜곡표시 #회계사 #감사절차 #KSA520
작성일: 2026. 9. 18.
The Collabo FnT