작성일 · 게시일
|
‘외부감사를 받는다’와 ‘감사 전 재무제표를 증선위에 제출한다’는 같은 말이 아닙니다. 감사인 제출의무와 증선위 제출의무를 분리해서 보아야 합니다. |
|
먼저 구분해야 할 두 가지 제출 |
외부감사법은 모든 외부감사 대상회사에 대해 회사가 재무제표를 직접 작성하여 법정기한 내 감사인에게 제출하도록 요구합니다. 그러나 감사인에게 제출한 재무제표를 다시 증권선물위원회에 제출해야 하는 회사는 범위가 더 좁습니다.
|
2026년 현재 증선위 제출대상 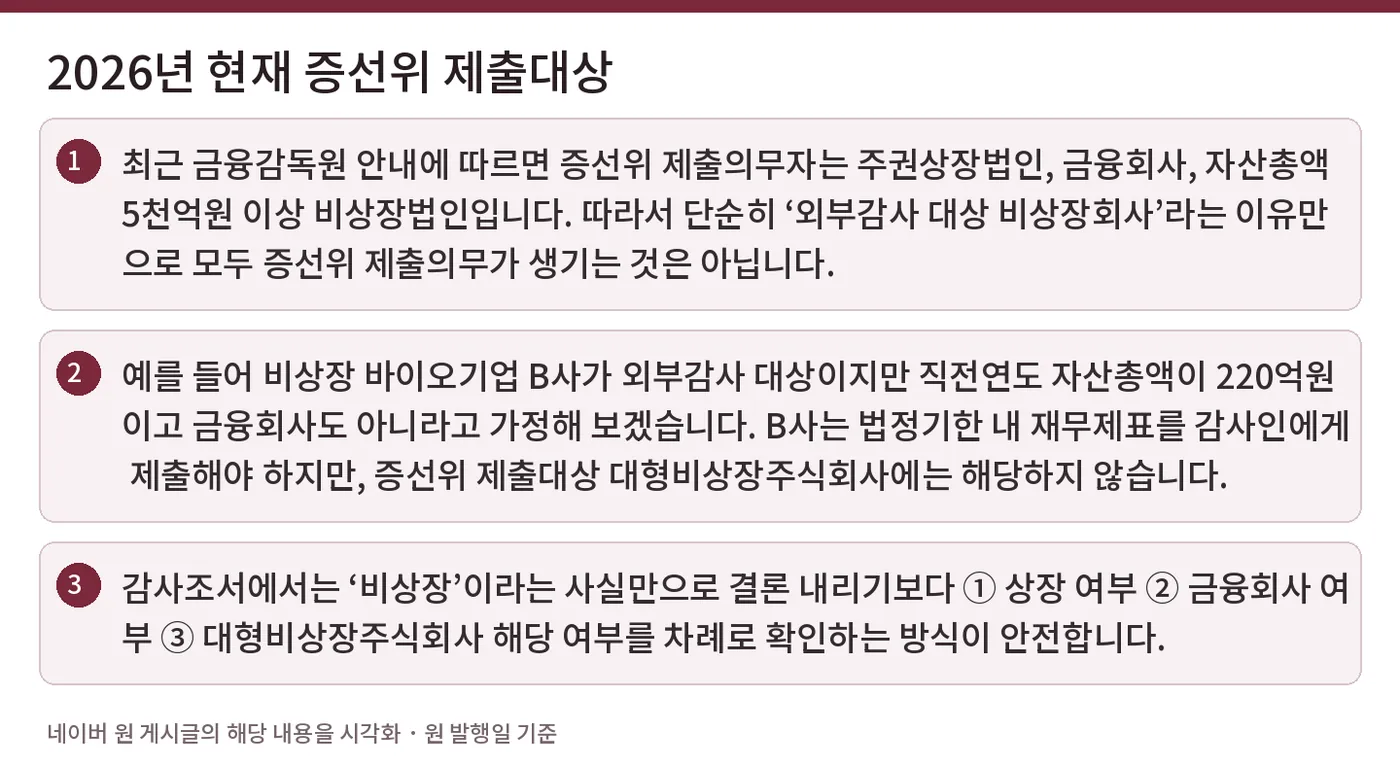 |
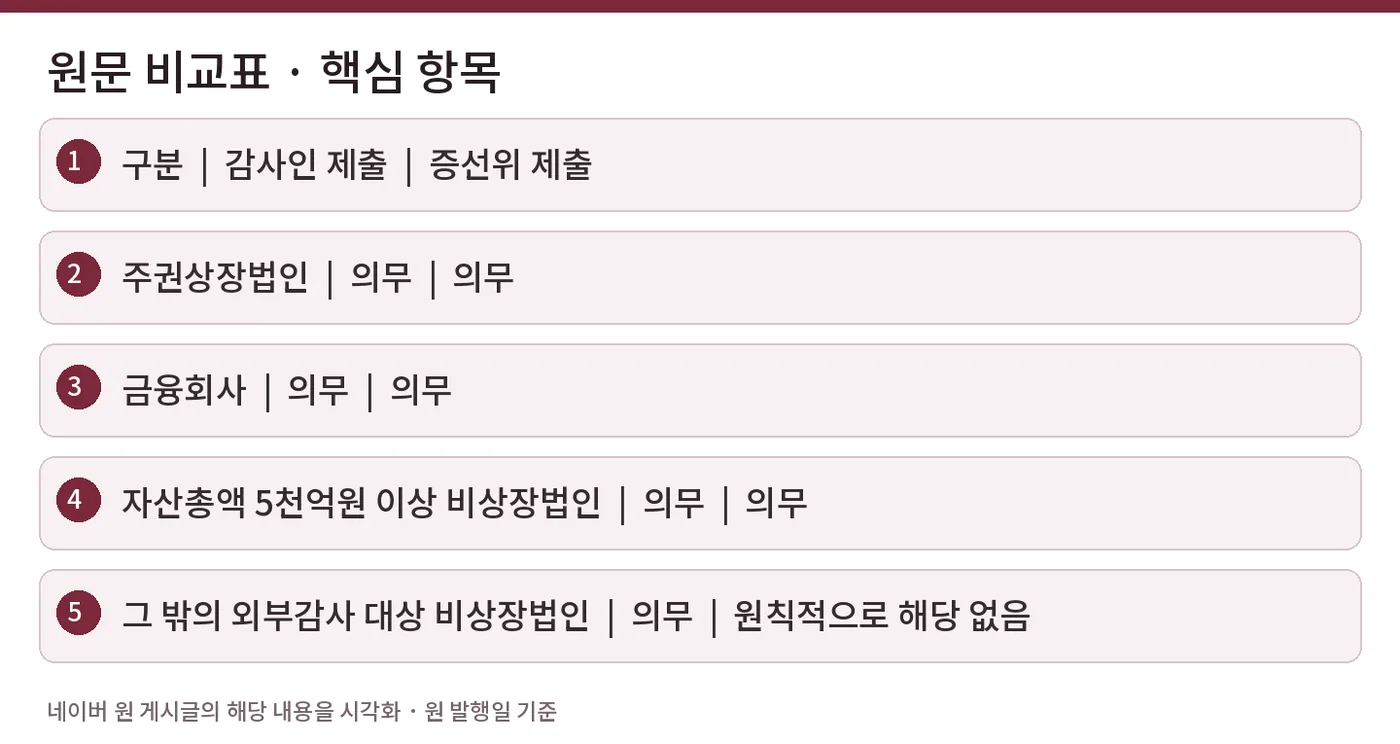
최근 금융감독원 안내에 따르면 증선위 제출의무자는 주권상장법인, 금융회사, 자산총액 5천억원 이상 비상장법인입니다. 따라서 단순히 ‘외부감사 대상 비상장회사’라는 이유만으로 모두 증선위 제출의무가 생기는 것은 아닙니다.
|
구분 |
감사인 제출 |
증선위 제출 |
|
주권상장법인 |
의무 |
의무 |
|
금융회사 |
의무 |
의무 |
|
자산총액 5천억원 이상 비상장법인 |
의무 |
의무 |
|
그 밖의 외부감사 대상 비상장법인 |
의무 |
원칙적으로 해당 없음 |
|
실무 예시 |
예를 들어 비상장 바이오기업 B사가 외부감사 대상이지만 직전연도 자산총액이 220억원이고 금융회사도 아니라고 가정해 보겠습니다. B사는 법정기한 내 재무제표를 감사인에게 제출해야 하지만, 증선위 제출대상 대형비상장주식회사에는 해당하지 않습니다.
|
감사조서에서는 ‘비상장’이라는 사실만으로 결론 내리기보다 ① 상장 여부 ② 금융회사 여부 ③ 대형비상장주식회사 해당 여부를 차례로 확인하는 방식이 안전합니다. |
|
제출기한에서 자주 생기는 오류  |
재무제표 제출기한은 별도재무제표와 연결재무제표가 다를 수 있고, K-IFRS 적용 여부에 따라 연결재무제표 기한도 달라집니다. 정기주주총회 일정이나 사업보고서 제출기한을 기준으로 계산해야 하므로 회사의 결산 일정과 함께 확인해야 합니다.
|
감사인의 관점 |
감사인은 회사가 직접 재무제표를 작성했는지, 감사인에게 제출된 재무제표와 증선위 제출대상 회사가 제출한 재무제표가 일치하는지 등을 확인합니다. 회사의 재무제표 작성책임과 감사인의 독립성을 분리하는 것이 이 제도의 핵심 취지입니다.
한 문장 요약
모든 외부감사 대상회사는 재무제표를 감사인에게 제출해야 하지만, 증선위 제출의무는 상장법인·금융회사·대형비상장주식회사 등으로 한정됩니다.
참고자료
#감사전재무제표 #외부감사법 #외부감사 #증권선물위원회 #대형비상장회사 #KIFRS #회계감사 #감사조서 #재무제표 #회계사
작성일: 2026. 9. 18.
The Collabo FnT