작성일 · 게시일
|
상장법인 합병가액 산정이 ‘정해진 기준주가 산식’ 중심에서 ‘공정가액’ 중심으로 이동합니다. 가치평가 실무에서는 숫자보다 가정과 근거자료의 설득력이 더 중요해질 가능성이 큽니다. |
|
무엇이 바뀌는가 |
2026년 12월 9일부터 시행될 예정인 자본시장법 개정은 상장법인의 합병·분할 등 조직개편 과정에서 가액을 산정하는 기본 틀을 크게 바꿉니다. 핵심은 기존의 시가 중심 산정에서 벗어나 주식가격, 자산가치, 수익가치 등을 종합적으로 고려한 공정가액을 산정하도록 하는 것입니다.
2026년 9월 18일 현재 시행령과 「증권의 발행 및 공시 등에 관한 규정」은 입법·변경예고 중이므로, 세부 실무기준은 최종 확정 내용을 다시 확인해야 합니다.
|
왜 중요한가 |
종전에는 일정한 시장가격 산식이 거래가액의 출발점 역할을 했기 때문에 계산 자체는 비교적 기계적이었습니다. 앞으로는 기업가치의 본질을 설명하는 자료와 가정이 더 중요해집니다.
시장가격이 기업의 본질가치를 충분히 반영하는지
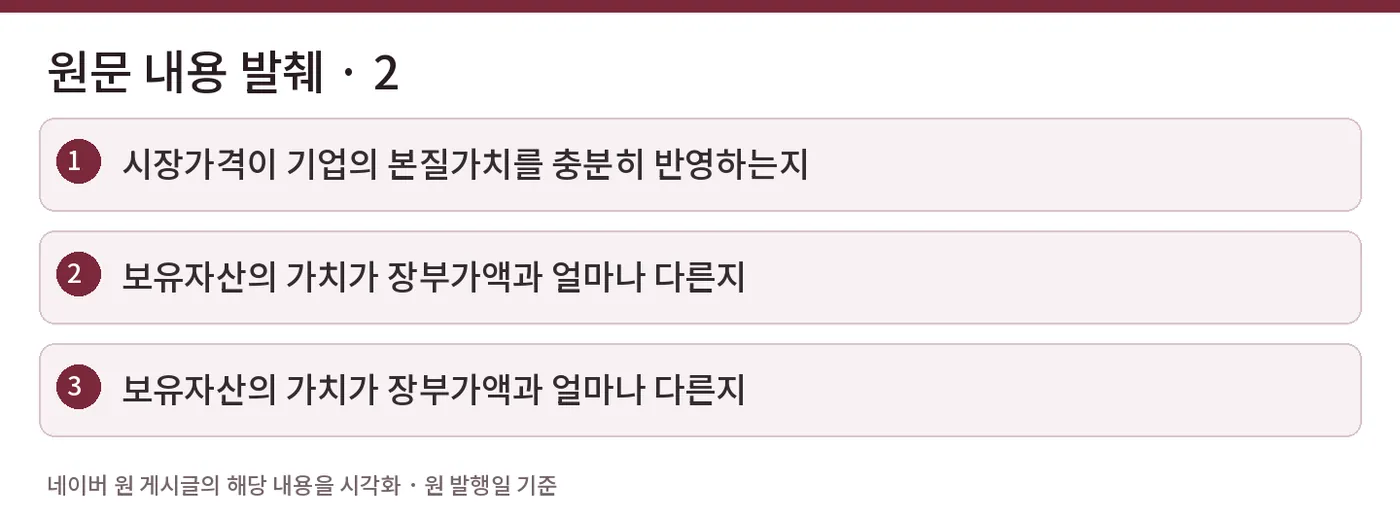
원 게시글의 해당 문단을 시각화했습니다. 내용 기준일: 2026-09-18. 보유자산의 가치가 장부가액과 얼마나 다른지
향후 현금흐름과 성장률이 합리적인지
할인율과 비교기업 선정이 적절한지
계열회사 간 거래에서 이해상충을 어떻게 통제했는지
|
숫자로 보면 무엇이 달라지는가 |
가령 A회사의 시장가격 기준 주당가치가 10,000원, 순자산가치 관점의 참고값이 8,000원, 수익가치 관점의 참고값이 14,000원이라고 가정해 보겠습니다.
|
평가 관점 |
예시 주당가치 |
검토 포인트 |
|
시장가격 |
10,000원 |
거래량, 주가 변동성, 비정상적 가격 형성 여부 |
|
자산가치 |
8,000원 |
부동산·투자자산·무형자산 등의 실질가치 |
|
수익가치 |
14,000원 |
사업계획, 현금흐름, 성장률, 할인율 |
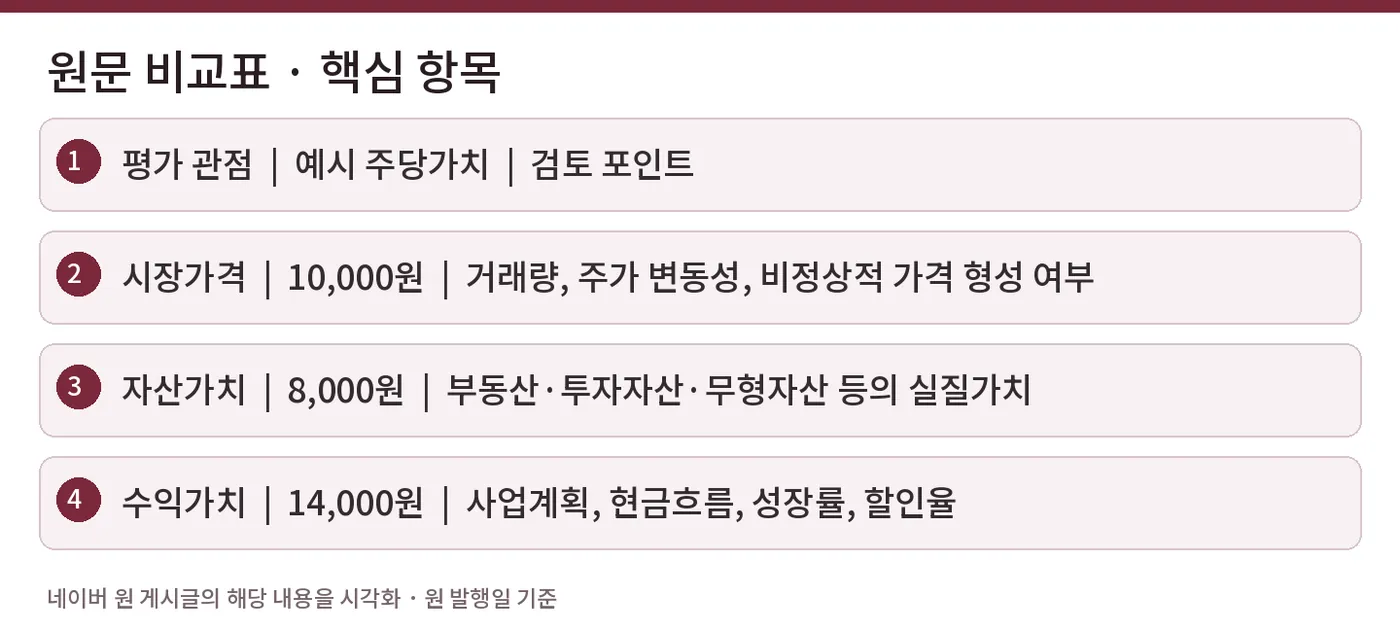
중요한 점은 10,000원·8,000원·14,000원을 단순히 3분의 1씩 평균하는 제도로 이해해서는 안 된다는 것입니다. 입법 취지는 여러 가치지표를 종합적으로 고려하여 합리적인 공정가액을 도출하고 그 근거를 설명하도록 하는 데 있습니다.
|
실무에서 달라질 부분 |
합병·분할 가치평가와 외부평가의견서 업무를 수행해 보면, 최종 숫자보다 더 많은 시간이 들어가는 부분은 결국 ‘왜 이 가정을 썼는가’를 입증하는 과정입니다. 사업계획과 실제 실적의 정합성, 시장자료의 출처, 할인율 산정, 민감도 분석, 이사회 검토자료가 하나의 논리로 연결되어야 합니다.
|
실무 체크포인트 ① 가치평가 기준일과 시장정보 기준일 일치 여부 ② 사업계획의 과거 예측오차 분석 ③ DCF와 시장접근법의 교차검증 ④ 공정가액 산정 근거의 이사회 검토 기록 ⑤ 외부평가인이 재수행할 수 있을 정도의 근거자료 보존 |
한 문장 요약
합병가액 개정의 핵심은 시가를 버리는 것이 아니라, 시가·자산가치·수익가치 등 다양한 정보를 종합해 설명 가능한 공정가액을 도출하도록 책임을 강화하는 데 있습니다.
참고자료
#상장법인합병 #합병가액 #공정가액 #기업가치평가 #DCF #외부평가 #자본시장법 #M&A #회계사 #가치평가
작성일: 2026. 9. 18.
The Collabo FnT