작성일 · 게시일
감사조서에서 분석적 절차는 계획단계에도 나오고 수행단계에도 나옵니다. 같은 증감분석을 사용하는 것처럼 보여도 목적은 다릅니다. 이 차이를 이해하면 분석적 절차가 단순한 전년 대비표에서 실제 감사절차로 바뀝니다.
1. 계획단계의 목적은 위험을 찾는 것입니다
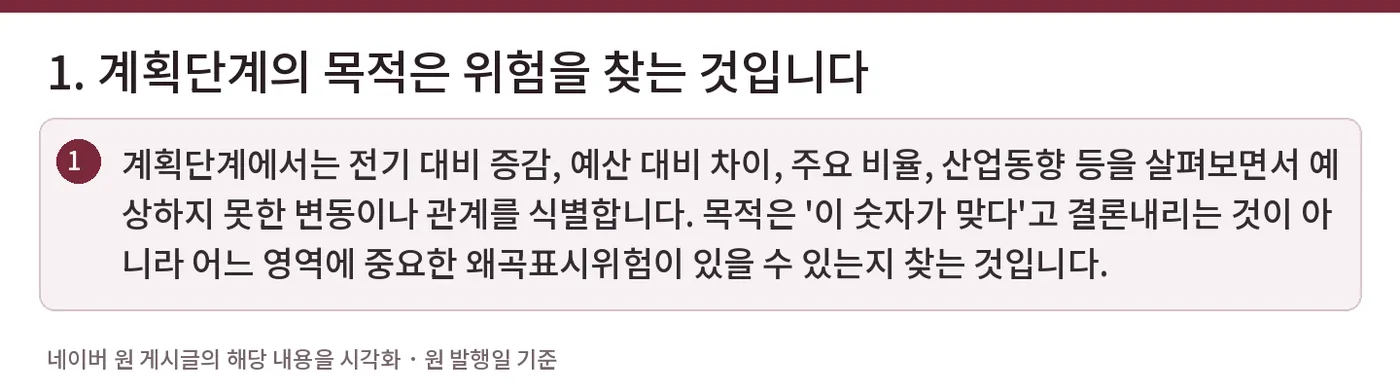
계획단계에서는 전기 대비 증감, 예산 대비 차이, 주요 비율, 산업동향 등을 살펴보면서 예상하지 못한 변동이나 관계를 식별합니다. 목적은 '이 숫자가 맞다'고 결론내리는 것이 아니라 어느 영역에 중요한 왜곡표시위험이 있을 수 있는지 찾는 것입니다.
2. 수행단계에서는 실증적 감사증거를 얻기 위해 사용할 수 있습니다
감사인이 충분히 정교한 기대값을 만들 수 있고 데이터가 신뢰할 수 있다면 분석적 절차를 실증절차로 사용할 수 있습니다. 예를 들어 독립적인 수량자료와 단가를 이용해 매출 기대값을 산출하고 장부금액과 비교하는 방식입니다.
3. 단순 전년 대비 증감표는 실증적 분석절차와 다릅니다
'전년 대비 20% 증가했다'는 사실만으로 계정잔액의 적정성에 대한 감사증거가 되기는 어렵습니다. 기대값을 어떻게 만들었는지, 어느 정도 차이까지 허용할 것인지, 차이가 발생했을 때 무엇을 조사할 것인지가 사전에 설계되어야 합니다.
4. 데이터의 신뢰성이 핵심입니다
분석에 사용하는 비재무정보나 예산자료가 신뢰할 수 없다면 정교한 계산도 의미가 약해집니다. 데이터의 출처, 작성통제, 과거 예측정확성 등을 고려해야 합니다.
5. 감사종결 단계에도 분석적 절차가 사용됩니다
감사인은 감사 종결에 근접한 시점에 재무제표가 기업에 대한 전반적인 이해와 일치하는지 평가하는 분석적 절차를 수행합니다. 따라서 분석적 절차는 계획·수행·종결 단계에서 각각 다른 목적을 가질 수 있습니다.
|
핵심 정리 계획단계는 위험을 찾기 위한 분석, 실증적 분석절차는 감사증거를 얻기 위한 분석입니다. 같은 숫자를 보더라도 목적과 설계 수준이 다릅니다. |
|
관련 기준·근거 회계감사기준서 520 「분석적절차」 |
※ 본 글은 일반적인 회계·감사 실무 이해를 위한 자료입니다. 개별 거래의 회계처리, 법률 및 세무효과는 구체적인 사실관계와 적용 시점의 기준·법령을 확인하여 판단해야 합니다.
#분석적절차 #감사계획 #실증절차 #증감분석 #감사위험 #회계감사 #감사조서 #재무제표감사 #외부감사 #공인회계사
작성일: 2026. 9. 16.
The Collabo FnT