작성일 · 게시일
감사계획 단계에서 '이 계정은 위험하다'고 적는 것만으로 위험평가가 완성되는 것은 아닙니다. 중요한 것은 식별한 위험이 어떤 재무제표 주장과 연결되고, 그 위험에 대응해 어떤 감사절차를 수행할 것인지까지 이어지는 구조입니다.
1. 위험은 재무제표 전체 수준과 주장 수준으로 나누어 봅니다
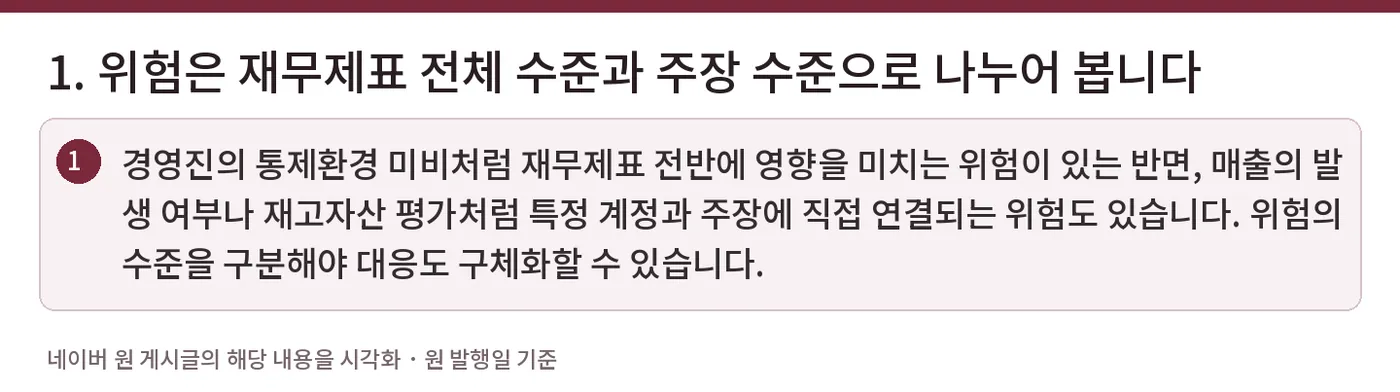
경영진의 통제환경 미비처럼 재무제표 전반에 영향을 미치는 위험이 있는 반면, 매출의 발생 여부나 재고자산 평가처럼 특정 계정과 주장에 직접 연결되는 위험도 있습니다. 위험의 수준을 구분해야 대응도 구체화할 수 있습니다.
2. 계정과목보다 '무엇이 잘못될 수 있는가'가 중요합니다
매출이라는 계정명만 적기보다 가공매출이 기록될 위험, 기간귀속이 잘못될 위험, 변동대가가 과대추정될 위험처럼 구체적으로 표현하는 것이 좋습니다. 이렇게 해야 발생, 완전성, 정확성, 평가, 기간귀속 등 관련 주장과 연결됩니다.
3. 유의적 위험인지 판단합니다
부정위험, 비경상적이고 복잡한 거래, 주관적인 측정, 정상적인 사업과정을 벗어난 거래 등은 더 높은 주의가 필요할 수 있습니다. 유의적 위험으로 판단하면 관련 통제에 대한 이해와 실증절차의 설계에도 영향을 줍니다.
4. 위험대응은 성격·시기·범위로 설계합니다
어떤 증빙을 볼 것인지, 결산일 현재 수행할 것인지 중간감사를 활용할 것인지, 표본의 범위를 얼마나 넓힐 것인지 등을 위험수준에 맞추어 결정합니다. 위험이 높을수록 더 설득력 있는 감사증거가 필요할 수 있습니다.
5. 감사 중 새로운 정보가 나오면 위험평가도 수정합니다
위험평가는 계획단계에서 한 번 작성하고 끝나는 문서가 아닙니다. 예상하지 못한 거래, 통제미비, 회계오류, 부정징후가 발견되면 위험평가와 계획된 감사절차를 다시 검토해야 합니다.
|
핵심 정리 좋은 위험평가는 위험 식별 → 관련 재무제표 주장 → 유의적 위험 판단 → 구체적 감사절차의 성격·시기·범위로 이어집니다. |
|
관련 기준·근거 회계감사기준서 315 「중요한 왜곡표시위험의 식별과 평가」, 330 「평가된 위험에 대한 감사인의 대응」 |
※ 본 글은 일반적인 회계·감사 실무 이해를 위한 자료입니다. 개별 거래의 회계처리, 법률 및 세무효과는 구체적인 사실관계와 적용 시점의 기준·법령을 확인하여 판단해야 합니다.
#감사위험 #위험평가 #위험대응 #감사주장 #유의적위험 #감사계획 #회계감사 #외부감사 #감사절차 #공인회계사
작성일: 2026. 9. 16.
The Collabo FnT