작성일 · 게시일
공정가치, 손상평가, 충당부채, 주식기준보상처럼 회계추정이 필요한 항목은 회사가 외부전문가에게 평가를 맡기는 경우가 많습니다. 그러나 전문가 보고서가 있다는 사실만으로 재무제표의 회계추정치가 자동으로 적정해지는 것은 아닙니다.
1. 회계추정치의 책임은 회사에 있습니다
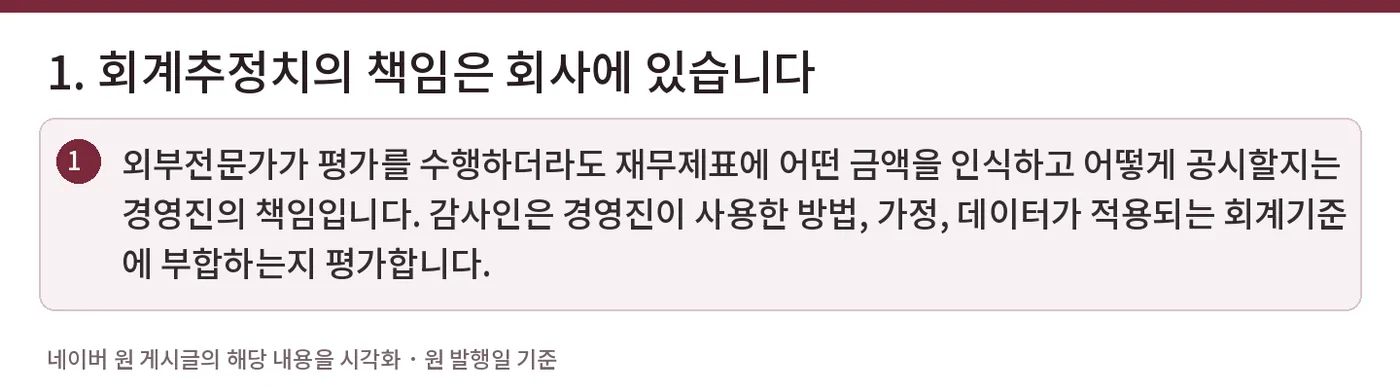
외부전문가가 평가를 수행하더라도 재무제표에 어떤 금액을 인식하고 어떻게 공시할지는 경영진의 책임입니다. 감사인은 경영진이 사용한 방법, 가정, 데이터가 적용되는 회계기준에 부합하는지 평가합니다.
2. 방법론·가정·데이터를 나누어 보면 이해하기 쉽습니다
회계추정치 감사는 크게 ① 어떤 평가방법을 사용했는가, ② 어떤 중요한 가정을 사용했는가, ③ 어떤 데이터를 넣었는가로 나누어 볼 수 있습니다. 모델이 적절해도 입력데이터가 잘못되면 결과가 틀릴 수 있고, 데이터가 맞아도 가정이 비현실적이면 결과가 왜곡될 수 있습니다.
3. 추정불확실성이 클수록 감사위험도 커질 수 있습니다
미래 현금흐름, 임상 성공확률, 장기성장률, 변동성처럼 관측하기 어려운 요소가 많을수록 가능한 측정결과의 범위가 넓어집니다. 감사인은 추정불확실성이 왜곡표시위험에 미치는 영향을 고려해 감사절차의 성격과 범위를 결정합니다.
4. 전년도 추정과 실제 결과를 비교하는 것도 중요합니다
반복적으로 산정되는 추정치는 과거 경영진의 판단이 실제 결과와 얼마나 일치했는지를 보면 유용한 정보를 얻을 수 있습니다. 차이가 크다고 해서 곧바로 오류라는 뜻은 아니지만, 경영진의 추정 프로세스와 편향 가능성을 이해하는 데 도움이 됩니다.
5. 감사인측 전문가를 활용하더라도 최종 판단은 감사인이 합니다
복잡한 가치평가에는 감사인측 평가전문가가 참여할 수 있습니다. 하지만 전문가에게 검토를 맡겼다는 이유로 감사인이 책임에서 벗어나는 것은 아닙니다. 감사인은 전문가 업무의 목적, 범위, 결과를 이해하고 전체 감사증거와 연결해야 합니다.
|
핵심 정리 회계추정치 감사는 '전문가가 했다'는 사실을 확인하는 절차가 아니라 방법론·중요가정·데이터·추정불확실성을 감사위험에 맞추어 검증하는 과정입니다. |
|
관련 기준·근거 회계감사기준서 540 「회계추정치와 관련 공시의 감사」, 620 「감사인측 전문가 업무의 활용」 |
※ 본 글은 일반적인 회계·감사 실무 이해를 위한 자료입니다. 개별 거래의 회계처리, 법률 및 세무효과는 구체적인 사실관계와 적용 시점의 기준·법령을 확인하여 판단해야 합니다.
#회계추정치 #공정가치 #손상평가 #충당부채 #주식기준보상 #감사인측전문가 #회계감사 #감사위험 #KIFRS #공인회계사
작성일: 2026. 9. 16.
The Collabo FnT