작성일 · 게시일
현금소진이 빠른 기업의 계속기업 검토에서는 '추가 투자유치 예정'이 가장 중요한 대응계획인 경우가 많습니다. 하지만 투자유치 계획이 있다는 사실과 실제로 필요한 시점에 자금이 들어온다는 것은 다른 문제입니다. 감사인은 계획의 존재보다 실행가능성을 봅니다.
1. 투자유치 계획은 경영진의 향후 실행계획 중 하나입니다
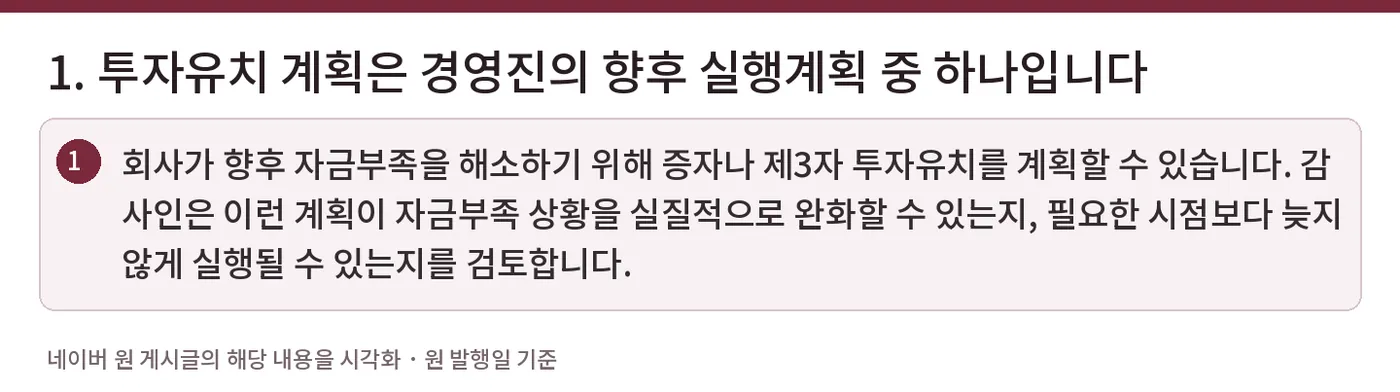
회사가 향후 자금부족을 해소하기 위해 증자나 제3자 투자유치를 계획할 수 있습니다. 감사인은 이런 계획이 자금부족 상황을 실질적으로 완화할 수 있는지, 필요한 시점보다 늦지 않게 실행될 수 있는지를 검토합니다.
2. 협상 단계에 따라 증거의 강도가 달라집니다
단순한 투자자 접촉, 구두 의향, NDA 체결, 자료실 제공, 실사 진행, 텀시트 또는 LOI, 투자심의 승인, 본계약 체결은 같은 수준의 증거가 아닙니다. 진행단계가 구체적일수록 계획의 실행가능성을 평가하기 위한 객관적 자료가 많아집니다.
3. 투자자의 의사뿐 아니라 자금조달 능력도 고려될 수 있습니다
특정 주주나 제3자의 지속적인 금융지원이 계속기업 판단에서 매우 중요하다면 지원 의사만으로 충분하지 않을 수 있습니다. 지원약정의 조건, 확약의 구속력, 투자자의 재정능력 등도 상황에 따라 검토대상이 됩니다.
4. 감사일 현재까지의 후속 진행상황이 중요합니다
결산일 당시에는 초기 단계였더라도 감사보고서일까지 투자협상이 상당히 진전될 수 있습니다. 반대로 당초 계획했던 투자유치가 지연되거나 결렬될 수도 있습니다. 따라서 계속기업 평가는 결산일의 계획만 보는 것이 아니라 감사과정에서 새로 이용 가능해진 정보도 반영합니다.
5. 투자유치가 실패할 경우의 대체계획도 중요합니다
비용절감, 연구개발 일정 조정, 자산매각, 기존 주주의 추가지원, 브릿지 파이낸싱 등 대체수단이 있다면 그 실현가능성도 함께 검토할 수 있습니다. 하나의 불확실한 조달계획에만 의존하는 것과 복수의 현실적인 대응수단을 보유한 것은 위험의 성격이 다릅니다.
|
핵심 정리 계속기업 감사에서 투자유치 계획은 '계획이 있다'가 아니라 '필요한 시점에 실제 실행될 가능성을 뒷받침하는 감사증거가 있는가'의 문제입니다. |
|
관련 기준·근거 회계감사기준서 570 「계속기업」 |
※ 본 글은 일반적인 회계·감사 실무 이해를 위한 자료입니다. 개별 거래의 회계처리, 법률 및 세무효과는 구체적인 사실관계와 적용 시점의 기준·법령을 확인하여 판단해야 합니다.
#투자유치 #계속기업 #자금조달 #LOI #텀시트 #스타트업 #바이오기업 #회계감사 #감사증거 #공인회계사
작성일: 2026. 9. 16.
The Collabo FnT