작성일 · 게시일
금융상품 평가자료에서 Spot Rate나 Forward Rate를 계산하다 보면 ‘이산복리’라는 표현이 자주 나옵니다. 오래전에 배운 개념이라도 실제 모델을 검토할 때 다시 헷갈리기 쉽습니다.
1. 복리는 ‘이자에 다시 이자가 붙는 것’
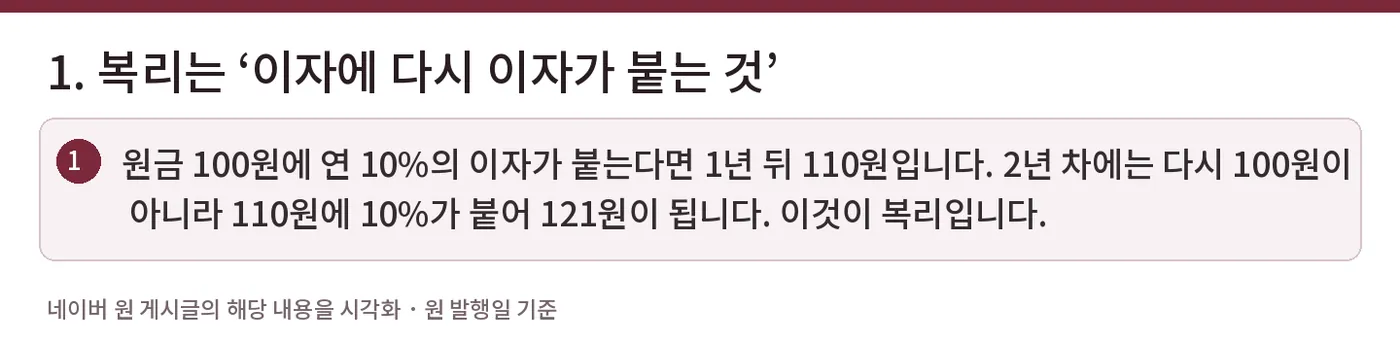
원금 100원에 연 10%의 이자가 붙는다면 1년 뒤 110원입니다. 2년 차에는 다시 100원이 아니라 110원에 10%가 붙어 121원이 됩니다. 이것이 복리입니다.
2. 이산복리는 일정한 시점마다 이자가 붙는다 離떠날 리(이)散흩을 산
Discrete Compounding은 이자가 연 1회, 반기 1회, 분기 1회처럼 정해진 간격마다 붙는 방식입니다.
연 1회 복리라면 미래가치는 다음과 같습니다.
FV = PV × (1+r)n
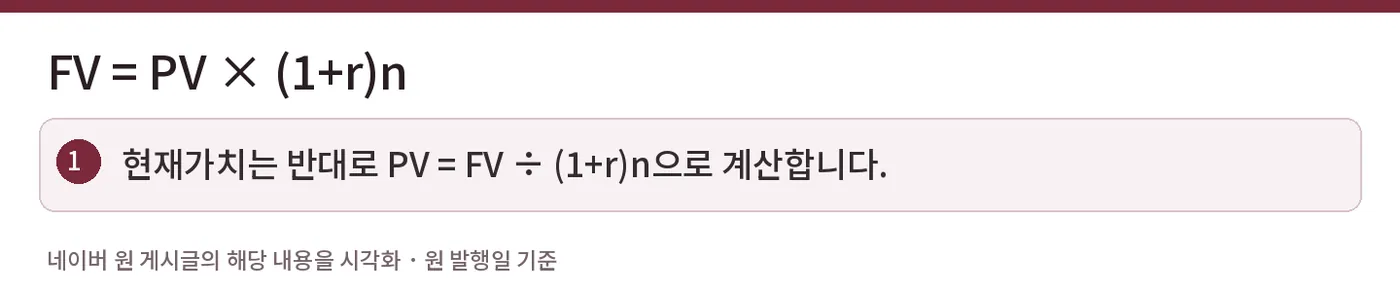
현재가치는 반대로 PV = FV ÷ (1+r)n으로 계산합니다.
→ 연 이자율이 10% 분기별 이자지급이라면, FV = PV × (1+10*/4)4
3. 연속복리는 무엇이 다른가?
연속복리(Continuous Compounding)는 이자가 매우 짧은 간격으로 계속 재투자된다고 가정합니다. 수식은 FV = PV × ert 형태입니다.
동일한 표시금리를 그대로 비교하면 계산결과가 달라지기 때문에, 평가자료를 검토할 때는 금리 수치만 볼 것이 아니라 복리 convention이 무엇인지 확인해야 합니다.
4. Forward Rate 계산에서도 중요하다
Spot Rate에서 Forward Rate를 구할 때도 이산복리인지 연속복리인지에 따라 공식이 달라집니다. 예를 들어 연 1회 이산복리라면 (1+s₂)² = (1+s₁)(1+f₁,₂)의 관계를 사용합니다.
반면 연속복리라면 지수함수를 이용해 기간별 수익률을 연결합니다. 같은 금리를 놓고 서로 다른 복리방식을 섞어 쓰면 재계산 결과가 맞지 않을 수 있습니다.
정리
이산복리는 어려운 금융공학 용어가 아니라 이자가 정해진 시점마다 붙는 일반적인 복리방식입니다. 평가모델에서는 금리의 크기뿐 아니라 연복리·반기복리·연속복리 등 계산 convention까지 일치시키는 것이 중요합니다.
#이산복리 #DiscreteCompounding #복리 #연속복리 #ForwardRate #SpotRate #채권평가 #금융공학 #RCPS #가치평가
작성일: 2026.09.10
The Collabo FnT