작성일 · 게시일
복합금융상품 평가자료를 보면 한 개의 무위험이자율만 입력하는 대신 기간별 또는 노드별 Forward Rate가 들어가는 경우가 있습니다. 금리곡선이 평평하지 않다면 이 방식이 어떤 의미를 갖는지 살펴볼 필요가 있습니다.
1. 단일 금리는 ‘금리곡선이 평평하다’는 단순화
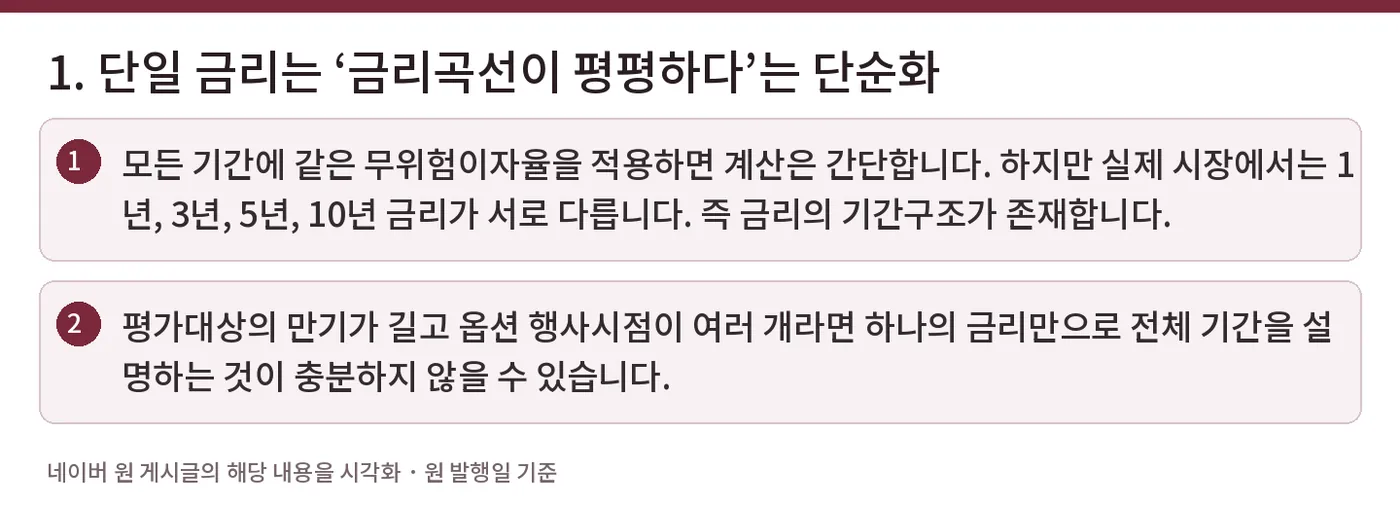
모든 기간에 같은 무위험이자율을 적용하면 계산은 간단합니다. 하지만 실제 시장에서는 1년, 3년, 5년, 10년 금리가 서로 다릅니다. 즉 금리의 기간구조가 존재합니다.
평가대상의 만기가 길고 옵션 행사시점이 여러 개라면 하나의 금리만으로 전체 기간을 설명하는 것이 충분하지 않을 수 있습니다.
2. Spot Curve를 기간별 Forward Rate로 바꾸는 이유
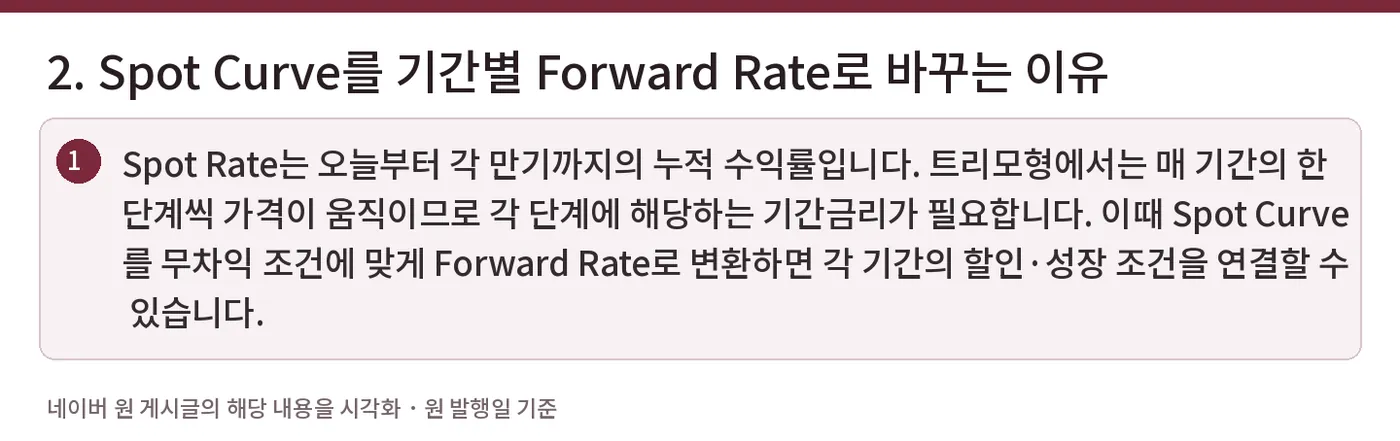
Spot Rate는 오늘부터 각 만기까지의 누적 수익률입니다. 트리모형에서는 매 기간의 한 단계씩 가격이 움직이므로 각 단계에 해당하는 기간금리가 필요합니다. 이때 Spot Curve를 무차익 조건에 맞게 Forward Rate로 변환하면 각 기간의 할인·성장 조건을 연결할 수 있습니다.
3. ‘노드별 금리’에서 확인해야 할 것
모델에 따라 동일한 기간에 하나의 Forward Rate를 적용하기도 하고, 금리트리 자체를 구성해 상태별 단기금리를 적용하기도 합니다. 따라서 “노드별 Forward Rate를 썼다”는 설명만으로 적정성을 판단하면 안 됩니다.
감사인은 ① 원천 시장금리, ② Spot Curve 산출, ③ Forward Rate 변환, ④ 각 노드에 실제로 적용된 금리, ⑤ 할인 또는 위험중립확률 계산과의 일관성을 연결해서 보는 것이 중요합니다.
4. 실무적 의미
결국 목적은 모델을 복잡하게 만드는 데 있지 않습니다. 시장에서 관찰되는 금리의 기간구조를 평가기간 전체에 일관되게 반영하는 것이 목적입니다.
특히 만기가 길거나 조기상환·전환 등 여러 선택권이 있는 복합금융상품이라면 기간별 금리 차이가 누적되면서 평가결과에 영향을 줄 수 있습니다.
정리
노드별 Forward Rate는 현재의 금리곡선을 각 평가기간에 맞게 풀어 적용하는 장치라고 이해하면 됩니다. 다만 구체적인 적용 방식은 평가모델의 구조에 따라 다르므로 산출근거와 노드별 연결관계를 함께 검토해야 합니다.
#ForwardRate #노드별금리 #옵션평가 #이항모형 #금리기간구조 #복합금융상품 #RCPS #파생상품평가 #무위험이자율 #회계감사
작성일: 2026.09.10
The Collabo FnT