작성일 · 게시일
Spot Rate까지 이해했다면 다음 단계는 Forward Rate입니다. 두 금리는 모두 금리의 기간구조를 나타내지만, 바라보는 시간의 구간이 다릅니다.
1. Spot Rate는 ‘오늘부터 만기까지’의 금리
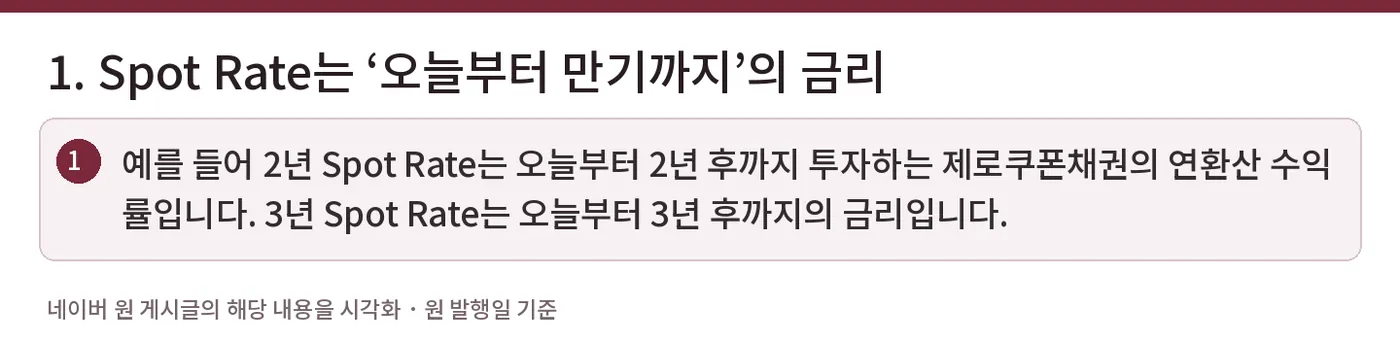
예를 들어 2년 Spot Rate는 오늘부터 2년 후까지 투자하는 제로쿠폰채권의 연환산 수익률입니다. 3년 Spot Rate는 오늘부터 3년 후까지의 금리입니다.
즉 Spot Rate는 항상 기준점이 오늘입니다.
2. Forward Rate는 ‘미래의 특정 구간’의 금리
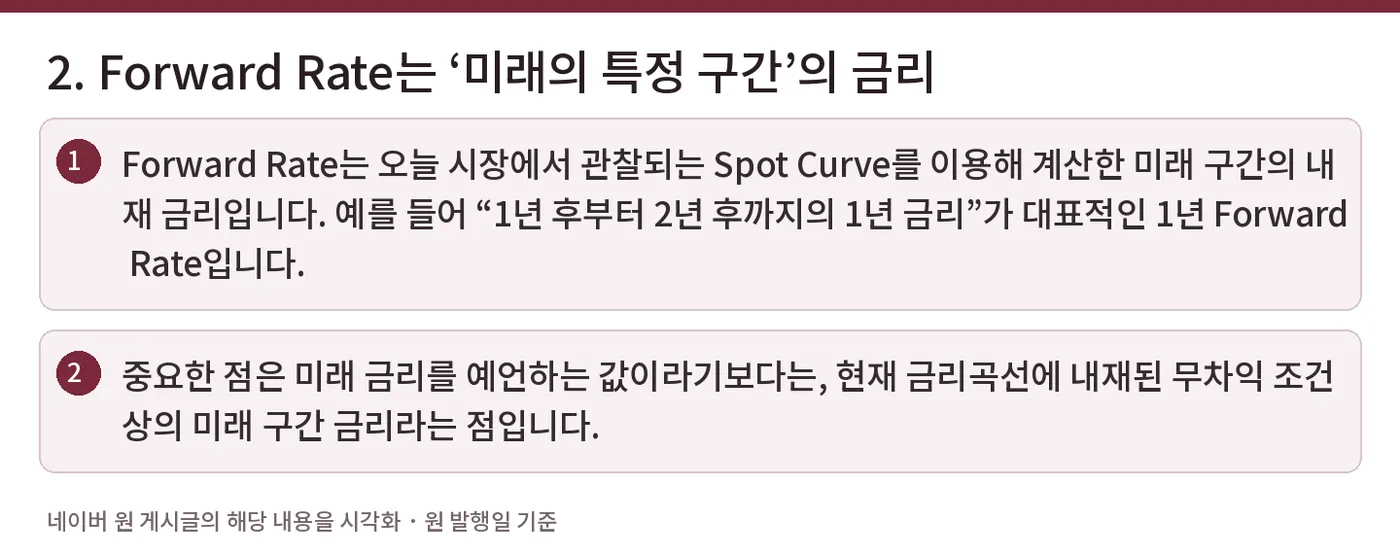
Forward Rate는 오늘 시장에서 관찰되는 Spot Curve를 이용해 계산한 미래 구간의 내재 금리입니다. 예를 들어 “1년 후부터 2년 후까지의 1년 금리”가 대표적인 1년 Forward Rate입니다.
중요한 점은 미래 금리를 예언하는 값이라기보다는, 현재 금리곡선에 내재된 무차익 조건상의 미래 구간 금리라는 점입니다.
3. 이산복리 기준의 관계식
1년 Spot Rate를 s1, 2년 Spot Rate를 s2, 1년 후부터 2년 후까지의 1년 Forward Rate를 f1,2라고 하면 연 1회 복리 기준으로 다음 관계가 성립합니다.
(1+s₂)² = (1+s₁) × (1+f₁,₂)
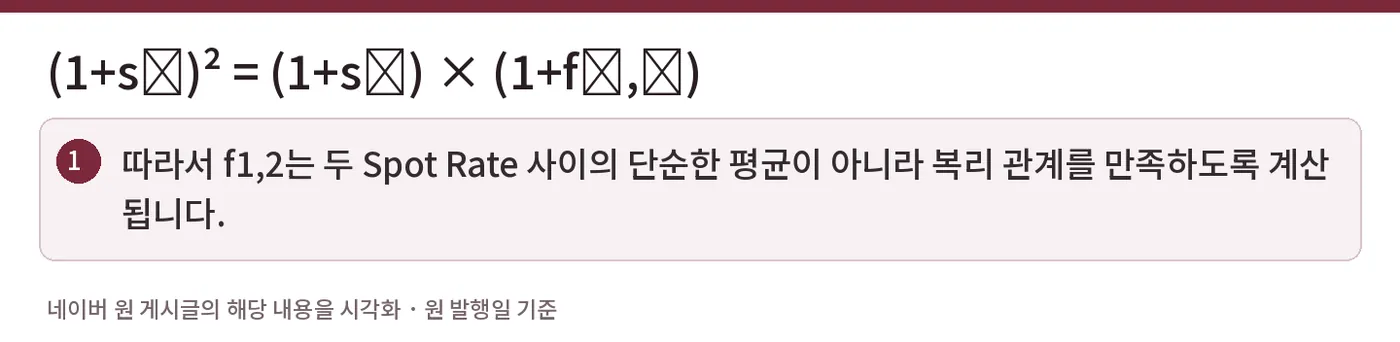
따라서 f1,2는 두 Spot Rate 사이의 단순한 평균이 아니라 복리 관계를 만족하도록 계산됩니다.
4. 왜 평가모델에서 Forward Rate를 쓰나?
장기간에 걸쳐 여러 시점의 현금흐름이나 옵션을 평가할 때는 각 기간에 대응하는 금리가 필요합니다. Spot Curve를 Forward Rate로 변환하면 “1년 차”, “2년 차”, “3년 차”와 같이 각 구간에 해당하는 금리 정보를 얻을 수 있습니다.
그래서 금리의 기간구조를 반영하는 트리모형이나 복합금융상품 평가에서는 Forward Rate가 중간 입력값으로 사용될 수 있습니다.
정리
Spot Rate는 오늘부터 특정 만기까지, Forward Rate는 미래의 특정 시점부터 그 다음 시점까지의 금리입니다. 두 개념을 구분하면 평가모델에서 왜 노드별·기간별 금리를 따로 적용하는지 이해하기 쉬워집니다.
#SpotRate #ForwardRate #선도이자율 #현물이자율 #금리기간구조 #채권평가 #부트스트래핑 #파생상품평가 #RCPS #가치평가
작성일: 2026.09.10
The Collabo FnT