작성일 · 게시일
복합금융상품이나 주식기준보상 평가자료를 검토하다 보면 시장금리 자료에 YTM, Spot Rate, Forward Rate가 차례로 등장합니다. 처음 보면 비슷한 금리처럼 보이지만 역할이 다릅니다. 그 출발점이 바로 부트스트래핑(Bootstrapping)입니다.
1. 왜 YTM만으로는 부족할까?
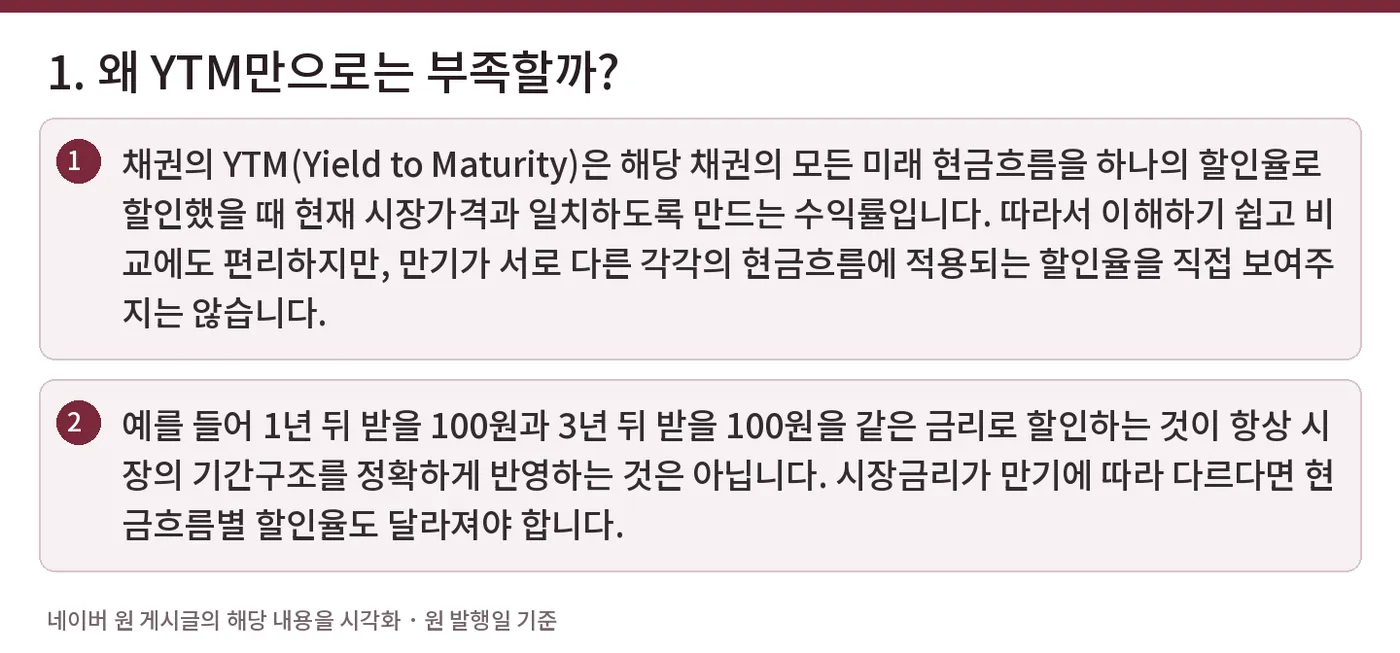
채권의 YTM(Yield to Maturity)은 해당 채권의 모든 미래 현금흐름을 하나의 할인율로 할인했을 때 현재 시장가격과 일치하도록 만드는 수익률입니다. 따라서 이해하기 쉽고 비교에도 편리하지만, 만기가 서로 다른 각각의 현금흐름에 적용되는 할인율을 직접 보여주지는 않습니다.
예를 들어 1년 뒤 받을 100원과 3년 뒤 받을 100원을 같은 금리로 할인하는 것이 항상 시장의 기간구조를 정확하게 반영하는 것은 아닙니다. 시장금리가 만기에 따라 다르다면 현금흐름별 할인율도 달라져야 합니다.
2. Spot Rate는 무엇인가?
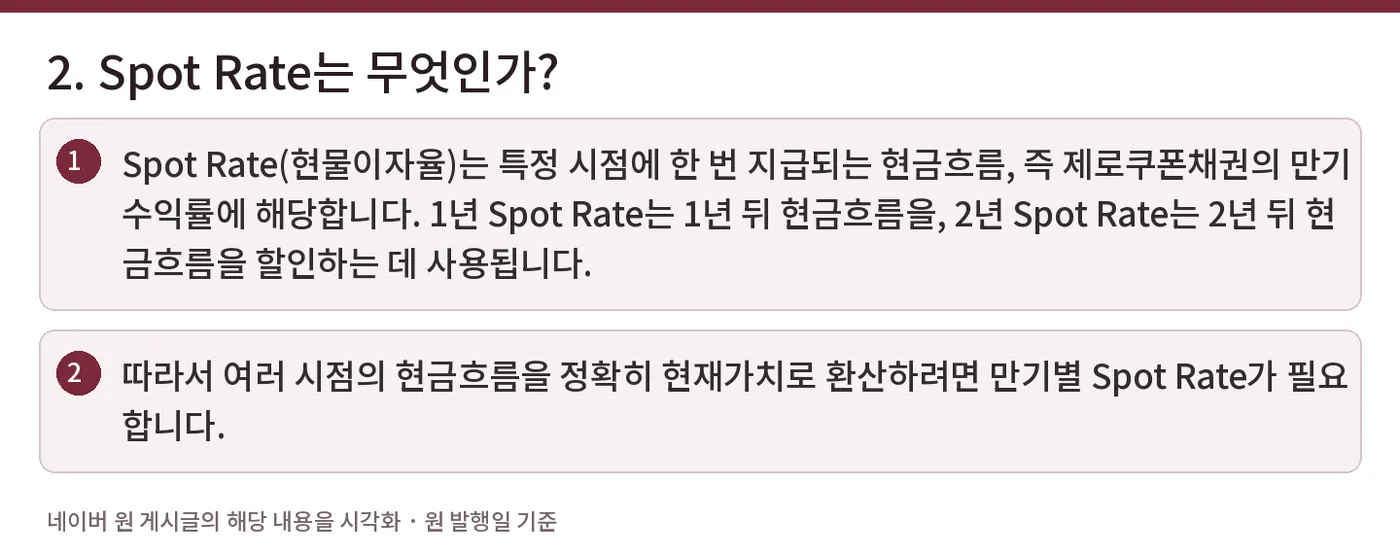
Spot Rate(현물이자율)는 특정 시점에 한 번 지급되는 현금흐름, 즉 제로쿠폰채권의 만기수익률에 해당합니다. 1년 Spot Rate는 1년 뒤 현금흐름을, 2년 Spot Rate는 2년 뒤 현금흐름을 할인하는 데 사용됩니다.
따라서 여러 시점의 현금흐름을 정확히 현재가치로 환산하려면 만기별 Spot Rate가 필요합니다.
3. 부트스트래핑의 핵심 아이디어
부트스트래핑은 짧은 만기의 금리부터 하나씩 확정하면서 더 긴 만기의 Spot Rate를 순차적으로 역산하는 방법입니다.
가령 1년 만기 제로쿠폰채권으로 1년 Spot Rate를 먼저 구합니다.
다음으로 2년 만기 이표채의 1년 차 현금흐름은 이미 구한 1년 Spot Rate로 할인하고, 남은 2년 차 현금흐름을 시장가격과 일치시키는 2년 Spot Rate를 역산합니다.
3년, 4년도 같은 방식으로 이어집니다.
4. 실무에서 꼭 확인할 점
실제 평가에서는 단순히 “시장 YTM을 사용했다”는 설명만으로는 충분하지 않을 수 있습니다. 원천 채권의 가격·쿠폰·만기 자료가 무엇인지, 그 자료에서 Spot Rate가 어떻게 산출되었는지, 그리고 이후 Forward Rate나 노드별 할인율로 어떻게 연결되었는지를 확인해야 합니다.
핵심 흐름은 시장자료(YTM) → Spot Rate → Forward Rate → 평가모델 적용입니다. 중간 계산이 생략되면 최종 평가금액의 재현 가능성이 떨어집니다.
정리
부트스트래핑은 어려운 이름과 달리 원리는 단순합니다. 이미 구한 짧은 만기 금리를 이용해 다음 만기의 금리를 하나씩 풀어가는 과정입니다. 파생상품이나 복합금융상품 평가에서 금리의 기간구조를 제대로 반영하려면 이 과정이 중요한 출발점이 됩니다.
#부트스트래핑 #Bootstrapping #SpotRate #현물이자율 #YTM #채권평가 #복합금융상품 #RCPS #가치평가 #회계감사
작성일: 2026.09.10
The Collabo FnT