작성일 · 게시일
재무실사(Financial Due Diligence, FDD)는 재무제표 숫자가 맞는지만 확인하는 업무가 아닙니다. 투자자가 실제로 인수하게 될 수익력, 순자산, 운전자본, 차입부담 그리고 재무정보의 신뢰성을 거래 관점에서 다시 살펴보는 과정입니다.
|
※ 본 글은 실제 수행 업무를 바탕으로 작성한 사례형 콘텐츠입니다. 고객사 및 거래상대방은 익명화하였고, 일부 금액과 세부 사실관계는 비공개 또는 범주화하였습니다. |
1. 투자자가 보고 싶은 것은 ‘재무제표’보다 ‘거래 이후의 숫자’입니다
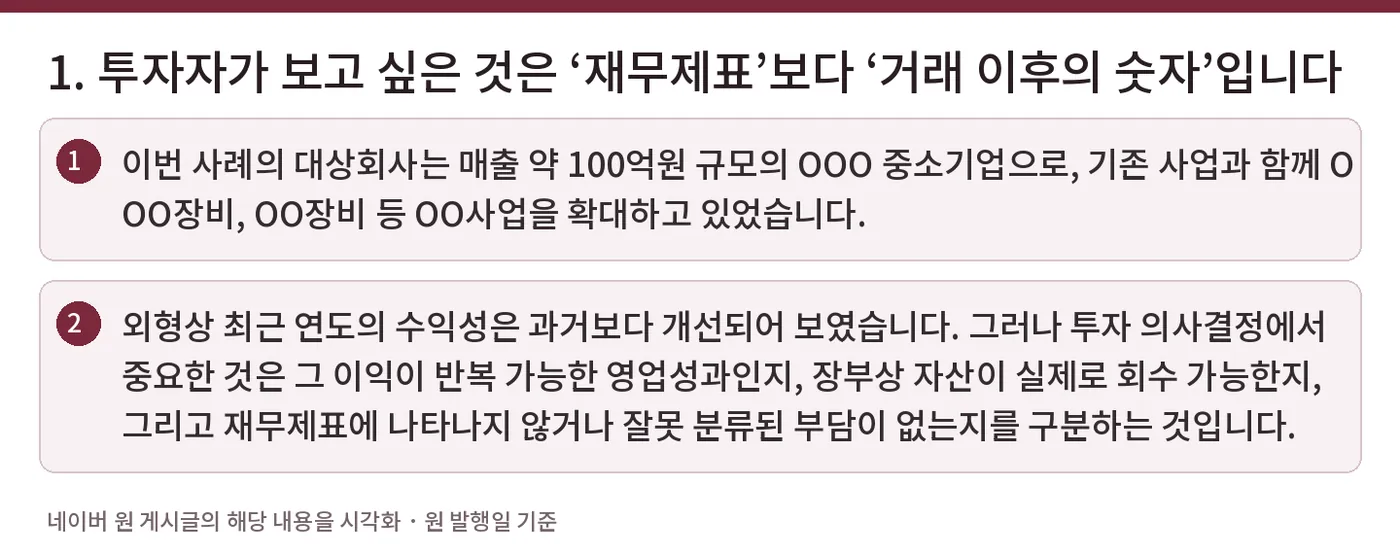
이번 사례의 대상회사는 매출 약 100억원 규모의 OOO 중소기업으로, 기존 사업과 함께 OOO장비, OO장비 등 OO사업을 확대하고 있었습니다.
외형상 최근 연도의 수익성은 과거보다 개선되어 보였습니다. 그러나 투자 의사결정에서 중요한 것은 그 이익이 반복 가능한 영업성과인지, 장부상 자산이 실제로 회수 가능한지, 그리고 재무제표에 나타나지 않거나 잘못 분류된 부담이 없는지를 구분하는 것입니다.
업무 구조
|
투자자 투자의사결정 |
→
|
대상회사 재무·사업자료 |
→
|
재무실사 QoE · QoA · NWC · Debt |
2. 이번 실사에서 가장 중요했던 네 가지 질문
실사 과정에서는 수십 개의 계정을 검토하지만, 거래 관점에서는 결국 몇 가지 핵심 질문으로 정리됩니다.
FDD 핵심 프레임
|
① 수익성 보고된 이익 중 반복 가능한 이익은 얼마인가? |
|
② 순자산 장부상 자산과 부채는 실제 경제적 가치와 일치하는가? |
|
③ 운전자본·차입금 거래종결 시 실제로 인수하게 될 자금부담은 얼마인가? |
|
④ 회계시스템 향후에도 신뢰할 수 있는 재무정보가 생산될 수 있는가? |
3. 첫 번째 이슈: 보고된 EBITDA를 그대로 믿을 수 있는가?
대상회사의 최근 연도 reported EBITDA는 과거 5개년 중 가장 높은 수준이었습니다. 그러나 세부 거래를 확인하니 해당 연도의 매출에는 사업권 양도, 지적재산권 매각, 진행매출 등 비반복적이거나 회계처리 근거 확인이 제한된 항목이 포함되어 있었습니다.
또한 공사원가에서 대규모 금액이 개발비로 대체되어 자산화되어 있었는데, 실사 과정에서 개발단계 진입, 기술적 실현가능성, 미래경제적 효익 등 자산화 요건을 입증하는 자료가 충분하지 않았습니다.
QoE 관점의 조정 흐름
|
Reported EBITDA  재무제표상 이익 |
→
|
정상화 조정 사업권 양도 · IP 매각 · 진행매출 · 개발비 |
→
|
Adjusted EBITDA 지속가능 수익력 관점의 이익 |
이 사례에서 중요한 점은 “매출이 존재했는가”보다 그 매출을 기업가치 산정 시 반복 가능한 영업이익으로 볼 수 있는가였습니다. FDD에서 Quality of Earnings(QoE)를 별도로 분석하는 이유입니다.
4. 두 번째 이슈: 장부상 자산이 실제 인수가치가 있는가?
재무상태표에서는 재고자산, 개발비, 매출채권과 같은 항목이 상당한 비중을 차지하고 있었습니다. 그러나 이러한 자산은 단순히 장부에 존재한다고 해서 동일한 경제적 가치가 보장되는 것은 아닙니다.
1
장기 미회수 채권
회수가능성이 낮은 공사미수금과 기타 채권은 순자산 조정대상으로 검토했습니다.
2
개발비 자산화
자산화 요건을 뒷받침하는 자료가 제한된 금액은 비용성 항목으로 보아 하방 조정을 검토했습니다.
3
재고자산
재고수불부와 프로젝트별 원가자료가 충분하지 않아 실재성과 평가 적정성의 정량 검증에 제한이 있었습니다.
4
장기 미정리 자산
폐업한 투자회사 지분, 실효된 보험예치금, 실질 자산성이 낮은 항목 등을 별도로 검토했습니다.
순자산 실사의 핵심은 “장부금액이 얼마인가”가 아니라
“인수자가 실제로 회수할 수 있는 경제적 가치가 얼마인가”를 판단하는 데 있습니다.
5. 세 번째 이슈: 차입금만 보면 실제 자금부담을 놓칠 수 있습니다
거래에서 Net Debt를 계산할 때 은행 차입금만 고려해서는 충분하지 않습니다. 이번 사례에서도 마이너스통장 성격의 계좌, 임대보증금, 장기미지급금, 퇴직급여 관련 잠재부담 등 debt-like item을 함께 검토했습니다.
특히 일부 퇴직급여 관련 항목은 회사가 제출한 자료만으로 금액을 확정하기 어려워 실사 조정액에는 포함하지 않고 별도 미확정 항목으로 관리했습니다. 이런 항목은 거래가격 조정뿐 아니라 SPA의 진술·보장 또는 별도 보상조항 검토와도 연결될 수 있습니다.
6. 네 번째 이슈: 숫자보다 더 중요한 것은 ‘숫자를 만드는 시스템’이었습니다
이번 실사에서는 개별 조정사항 못지않게 회계·결산 체계 자체가 중요한 발견사항이었습니다. 회사는 외부 세무법인 기장 의존도가 높았고, 자체적으로 회계처리와 결산을 책임지는 내부 인력과 시스템이 제한적이었습니다.
회계·관리시스템에서 확인한 주요 제한사항
|
매출분류 OO매출과 OO매출, 사업구분 기준이 혼용됨 |
|
진행매출 진행률 산정·청구·검수 근거 확인이 제한됨 |
|
재고관리 재고수불 및 품목별 입출고 추적자료가 부족함 |
|
원가관리 제품·프로젝트별 수익성을 관리하는 시스템이 부재함 |
이러한 시스템 한계는 단순한 회계오류의 문제가 아닙니다. 향후 OO사업이 확대될수록 계약별 매출인식, 프로젝트별 원가관리, 재고수불, 개발비 자산화 판단 등 관리체계의 중요성이 더 커질 수 있습니다.
|
실무적으로 중요한 포인트 FDD에서 발견된 회계·관리시스템의 한계는 거래 이후 PMI(Post-Merger Integration)의 개선과제로 연결하는 것이 유용합니다. 투자자는 “현재 숫자”뿐 아니라 “앞으로 신뢰할 수 있는 숫자를 만들 수 있는 구조인지”도 함께 보게 됩니다. |
7. 재무실사의 목적은 흠결을 찾는 것이 아니라 의사결정 가능한 형태로 정리하는 것입니다
규모가 크지 않은 비상장 중소기업의 경우 외부감사 경험이 없거나 외부 기장에 의존하는 경우가 많아, 계정분류, 결산조정, 채권·채무 정리, 재고·원가관리에서 여러 발견사항이 나타날 수 있습니다.
따라서 FDD의 목적은 발견사항의 개수를 늘리는 데 있지 않습니다. 확인된 사실을 기업가치, 순자산, 운전자본, 거래가격, 계약조건에 어떤 영향을 주는지 구분해 투자자의 의사결정에 사용할 수 있는 형태로 정리하는 것이 핵심입니다.
좋은 재무실사는 “이 회사에 문제가 있다”는 결론을 내리는 업무가 아니라,
“어떤 숫자는 믿을 수 있고, 어떤 숫자는 조정해야 하며, 어떤 위험은 계약으로 관리해야 하는지”를 보여주는 업무입니다.
8. 이번 업무사례에서의 핵심 takeaway
Reported EBITDA와 지속가능한 EBITDA는 다를 수 있습니다.
재고·개발비·장기채권은 순자산 가치의 주요 하방요인이 될 수 있습니다.
은행 차입금 외의 debt-like item도 거래가격 산정에 함께 반영해야 합니다.
정량화가 어려운 위험은 무리하게 숫자로 만들기보다 SPA 또는 PMI 과제로 관리할 수 있습니다.
중소기업 FDD에서는 회계시스템과 관리체계 자체가 중요한 실사결과가 될 수 있습니다.
M&A 재무실사 · 기업가치평가
필자는 OO회계법인에서 투자·인수 검토 과정의 재무실사(FDD), Quality of Earnings, 순자산 및 운전자본 분석, Debt-like item 검토와 기업가치평가 업무를 수행하고 있습니다.
#재무실사 #FDD #FinancialDueDiligence #M&A #기업인수 #투자검토 #QualityOfEarnings #QoE #순자산 #운전자본 #DebtLikeItem #회계법인 #기업가치평가 #OO기업