작성일 · 게시일
“삼성전자 주가가 많이 올랐는데, 지금 가격도 여전히 싼 걸까?”
최근 삼성전자 주가를 보면서 이런 질문을 하는 투자자들이 많습니다.
AI 반도체, HBM, 메모리 가격 상승 기대가 주가에 강하게 반영되고 있습니다. 하지만 주가가 많이 올랐을 때일수록 필요한 것은 기대가 아니라 숫자로 보는 가치평가입니다.
|
이번 글에서는 삼성전자에 대해 DCF 방식으로 Base Case 주식가치를 산정해보고, 현재 주가 수준이 어느 정도의 기대를 반영하고 있는지 살펴보겠습니다. |
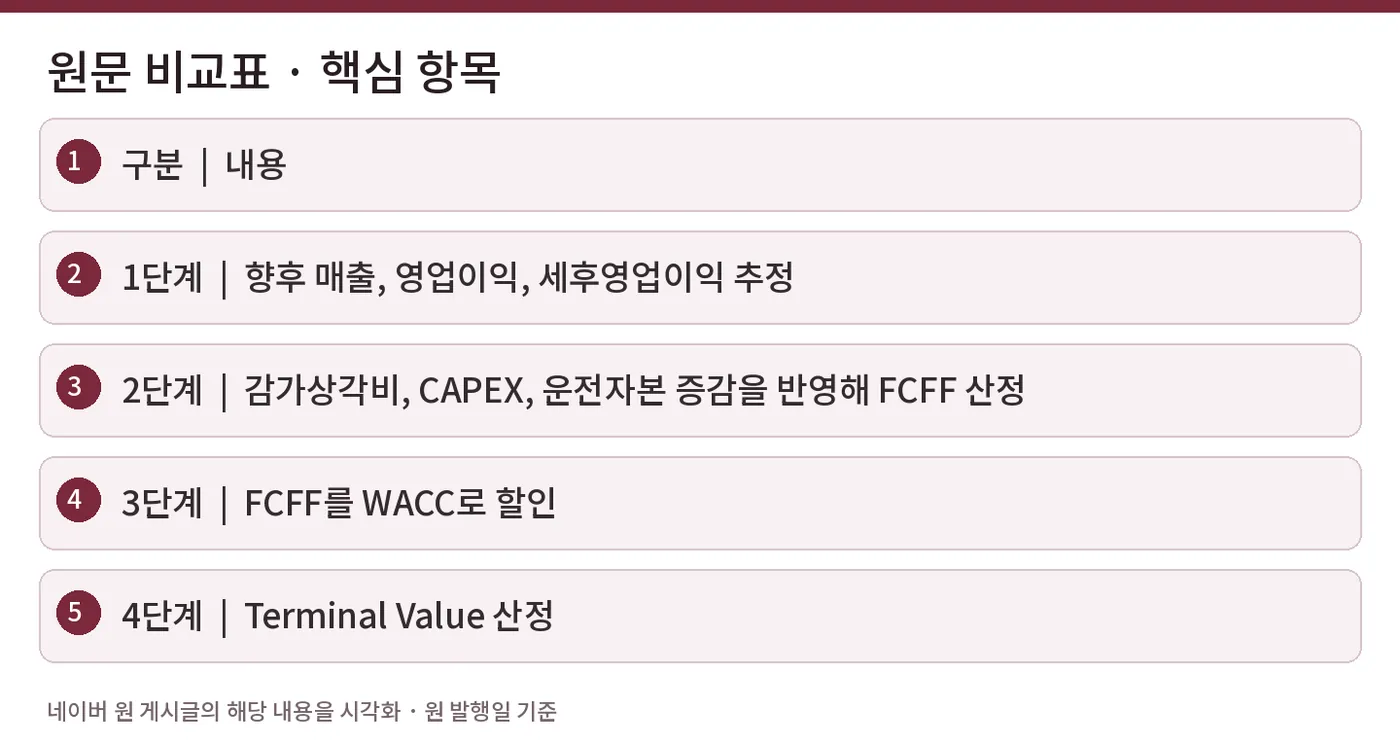
1. DCF 방식으로 삼성전자 가치를 계산하는 구조
DCF는 기업이 앞으로 벌어들일 잉여현금흐름, 즉 FCFF를 현재가치로 할인해 기업가치를 계산하는 방법입니다.
계산 구조는 다음과 같습니다.
|
구분 |
내용 |
|
1단계 |
향후 매출, 영업이익, 세후영업이익 추정 |
|
2단계 |
감가상각비, CAPEX, 운전자본 증감을 반영해 FCFF 산정 |
|
3단계 |
FCFF를 WACC로 할인 |
|
4단계 |
Terminal Value 산정 |
|
5단계 |
Enterprise Value에서 순이자부채, 비지배지분, 우선주 가치를 조정 |
|
6단계 |
보통주 유통주식수로 나누어 보통주 주당가치 산정 |
이번 Base Case에서는 다음 가정을 사용했습니다.
|
항목 |
Base Case 가정 |
|
2026년 매출 |
500조 원 |
|
2026년 영업이익률 |
30.0% |
|
WACC |
8.0% |
|
영구성장률 |
2.0% |
|
법인세율 |
25.0% |
|
Net Debt |
△119.2조 원 |
|
비지배지분 |
12.7조 원 |
|
우선주 가치 |
111.0조 원 |
|
보통주 유통주식수 |
5,792.6백만 주 |
여기서 중요한 점은 삼성전자가 순차입금 상태가 아니라 순현금 상태라는 것입니다.
따라서 Net Debt은 음수입니다. DCF 계산에서는 Enterprise Value에서 Net Debt을 차감하지만, Net Debt이 음수이므로 결과적으로 순현금만큼 Equity Value가 증가합니다.
2. Base Case의 FCFF 산정
Base Case에서는 2026년 매출을 500조 원, 영업이익률을 30%로 보았습니다.
최근 증권사 리포트 중에는 2026년 삼성전자 영업이익률을 40~50% 이상으로 보는 전망도 있습니다. 하지만 DCF의 Base Case에서는 그런 초고마진이 장기간 유지된다고 보지 않았습니다.
메모리 가격 급등 효과는 인정하되, Set 부문 원가 부담, 성과급 증가, CAPEX 부담, 메모리 사이클 정상화 가능성을 반영해 보다 보수적으로 잡았습니다.
|
구분 |
2026E |
2027E |
2028E |
2029E |
2030E |
|
매출액 |
500.0 |
510.0 |
500.0 |
480.0 |
460.0 |
|
영업이익률 |
30.0% |
28.0% |
25.0% |
23.0% |
20.0% |
|
영업이익 |
150.0 |
142.8 |
125.0 |
110.4 |
92.0 |
|
NOPAT |
112.5 |
107.1 |
93.8 |
82.8 |
69.0 |
|
감가상각비 등 |
50.7 |
55.6 |
58.0 |
57.0 |
56.0 |
|
CAPEX |
△75.0 |
△90.0 |
△85.0 |
△70.0 |
△60.0 |
|
순운전자본 증가 |
△30.0 |
△10.0 |
△5.0 |
5.0 |
3.0 |
|
FCFF |
58.2 |
62.7 |
61.8 |
74.8 |
68.0 |
단위는 조 원입니다.
|
FCFF = NOPAT + 감가상각비 - CAPEX - 순운전자본 증가 |
3. Base Case 주당가치 산정 결과
위 FCFF를 WACC 8.0%로 할인하고, 2030년 이후 Terminal Value는 영구성장률 2.0%를 적용했습니다.
|
구분 |
금액 |
|
명시적 추정기간 FCFF 현재가치 |
257.9조 원 |
|
Terminal Value 현재가치 |
786.8조 원 |
|
Enterprise Value |
1,044.7조 원 |
|
차감: Net Debt |
△119.2조 원 |
|
차감: 비지배지분 |
△12.7조 원 |
|
차감: 우선주 가치 |
△111.0조 원 |
|
보통주 귀속 Equity Value |
1,040.2조 원 |
|
보통주 유통주식수 |
5,792.6백만 주 |
|
보통주 주당가치 |
약 180,000원 |
Base Case 기준 삼성전자 보통주 가치는 약 18만 원으로 산정됩니다.
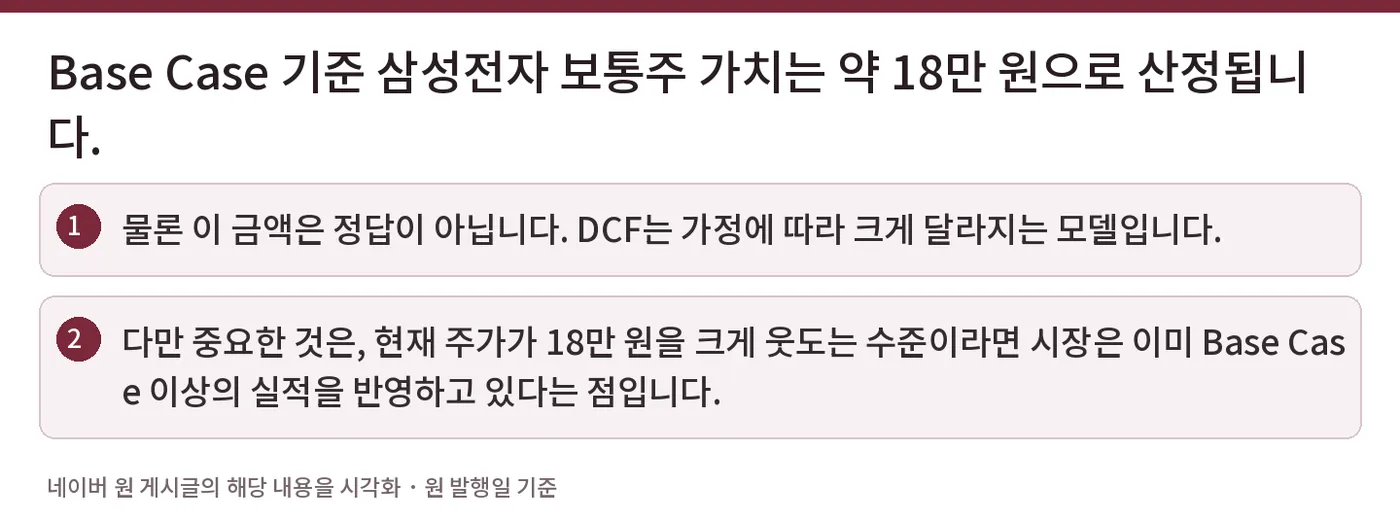
물론 이 금액은 정답이 아닙니다. DCF는 가정에 따라 크게 달라지는 모델입니다.
다만 중요한 것은, 현재 주가가 18만 원을 크게 웃도는 수준이라면 시장은 이미 Base Case 이상의 실적을 반영하고 있다는 점입니다.
4. 현재 주가 상승이 과도할 수 있는 이유
최근 삼성전자 주가 상승은 메모리 업황 개선, HBM 기대, AI 서버 투자 확대를 반영한 결과입니다.
문제는 주가가 단순한 실적 개선이 아니라 상당히 높은 수준의 지속 가능성까지 반영하고 있을 수 있다는 점입니다.
예를 들어 Base Case에서는 2026년 영업이익률을 30%로 보았습니다. 이는 삼성전자 과거 실적과 비교하면 이미 상당히 높은 수준입니다.
그런데 현재 주가가 Base Case 주당가치인 18만 원을 크게 초과한다면, 시장은 다음과 같은 기대를 반영하고 있다고 볼 수 있습니다.
|
시장이 반영하는 기대 |
내용 |
|
메모리 가격 강세 장기화 |
DRAM, NAND 가격 상승이 2026년 이후에도 유지 |
|
HBM 경쟁력 회복 |
HBM 공급과 수익성 개선 |
|
서버 수요 지속 |
AI 투자 확대가 둔화되지 않음 |
|
고마진 유지 |
DS 부문 고마진이 전사 수익성으로 유지 |
|
CAPEX 부담 제한 |
투자 확대에도 FCFF 훼손이 크지 않음 |
이 중 하나라도 흔들리면 DCF상 적정가치는 빠르게 낮아질 수 있습니다.
5. Base Case마저도 깨지기 쉬운 주가 수준일 수 있다
Base Case라고 해서 보수적인 숫자만 넣은 것은 아닙니다.
2026년 매출 500조 원은 2025년 매출 333.6조 원 대비 큰 폭의 증가입니다. 영업이익률 30%도 매우 높은 수준입니다.
즉, 이번 Base Case는 “부정적 시나리오”가 아닙니다.
|
이번 Base Case는 메모리 업황 회복과 AI 수요 확대를 상당 부분 반영한 시나리오입니다. 그럼에도 산출 주당가치가 약 18만 원이라면, 현재 주가가 그보다 상당히 높은 경우에는 Base Case보다 더 좋은 시나리오가 필요합니다. |
문제는 반도체 업황은 구조적으로 사이클이 강하다는 점입니다.
가격 상승이 너무 빠르게 나타나면, 어느 시점에는 고객사의 재고 조정, CAPEX 조정, 수요 둔화가 함께 나타날 수 있습니다. 이 경우 Base Case의 매출과 이익률도 쉽게 흔들릴 수 있습니다.
따라서 현재 주가 수준에서는 단순히 “올해 실적이 좋다”는 것만으로는 부족합니다.
좋은 실적이 얼마나 오래 지속될 수 있는지가 핵심입니다.
6. Downside / Base / Upside Case 비교
DCF는 단일 숫자보다 시나리오로 보는 것이 더 유용합니다.
이번에는 Downside, Base, Upside 세 가지 Case를 구분해 보았습니다.
|
구분 |
2026E 매출 |
2026E 영업이익률 |
2030E 매출 |
2030E 영업이익률 |
성격 |
|
Downside Case |
450조 원 |
25.0% |
400조 원 |
17.0% |
메모리 피크 조기 정상화 |
|
Base Case |
500조 원 |
30.0% |
460조 원 |
20.0% |
보수적 기준 시나리오 |
|
Upside Case |
620조 원 |
35.0% |
550조 원 |
21.0% |
증권사 낙관 전망 일부 반영 |
각 Case별 FCFF는 다음과 같습니다.
|
구분 |
2026E |
2027E |
2028E |
2029E |
2030E |
|
Downside FCFF |
48.4 |
47.5 |
50.3 |
55.8 |
50.0 |
|
Base FCFF |
58.2 |
62.7 |
61.8 |
74.8 |
68.0 |
|
Upside FCFF |
73.5 |
89.4 |
82.0 |
97.6 |
84.6 |
단위는 조 원입니다.
이 FCFF를 기준으로 산정한 보통주 주당가치는 다음과 같습니다.
|
구분 |
보통주 주당가치 |
|
Downside Case |
약 134,000원 |
|
Base Case |
약 180,000원 |
|
Upside Case |
약 227,000원 |
7. 시사점
이번 DCF 결과만 놓고 보면, 삼성전자의 주당가치는 시나리오에 따라 약 13만 원대에서 22만 원대까지 크게 달라집니다.
그중 Base Case는 약 18만 원입니다.
현재 주가가 이보다 상당히 높다면, 시장은 이미 Base Case가 아니라 Upside Case 이상을 보고 있는 셈입니다.
|
조건 |
설명 |
|
메모리 ASP 강세 지속 |
DRAM, NAND 가격이 예상보다 오래 유지 |
|
HBM 실적 기여 확대 |
고부가 제품 비중 증가 |
|
AI 서버 투자 지속 |
빅테크 CAPEX 둔화가 없어야 함 |
|
CAPEX 효율성 확보 |
대규모 투자에도 FCFF 훼손 제한 |
|
주주환원 지속 |
자사주 소각, 배당 확대 가능성 |
반대로 이 중 일부가 약화되면, 현재 주가는 부담스러워질 수 있습니다.
정리
삼성전자에 DCF를 적용한 결과, Base Case 기준 보통주 주당가치는 약 18만 원으로 산정되었습니다.
Downside Case에서는 약 13.4만 원, Upside Case에서는 약 22.7만 원입니다.
최근 주가 상승은 AI 반도체와 메모리 업황 개선 기대를 반영한 결과입니다. 하지만 현재 주가가 이미 Base Case를 넘어선 수준이라면, 투자자는 단순한 실적 개선이 아니라 그 실적이 얼마나 지속 가능한지를 봐야 합니다.
DCF 관점에서 보면 현재 주가는 싸다기보다는, 상당히 높은 기대를 반영한 가격일 수 있습니다.
따라서 삼성전자를 볼 때 핵심 질문은 하나입니다.
2026년의 높은 이익률이 일시적 피크인가, 아니면 새로운 정상 이익 체력인가?
이 질문에 대한 답에 따라 삼성전자의 적정 주가는 크게 달라질 것입니다.
#삼성전자 #삼성전자주가 #DCF #가치평가 #기업가치평가 #주식가치 #반도체주 #HBM #메모리반도체 #FCFF #주당가치 #Valuation