작성일 · 게시일
DCF 주당가치 계산할 때 왜 총발행주식수가 아니라 유통주식수로 나눌까?
DCF로 기업가치를 산정한 뒤 마지막 단계에서 항상 고민되는 부분이 있습니다.
주당가치를 계산할 때 어떤 주식 수로 나누어야 할까?
총발행주식수로 나누어야 할까요? 아니면 자기주식을 제외한 유통주식수로 나누어야 할까요?
|
실무적으로는 일반적으로 자기주식을 제외한 유통주식수를 사용합니다. 이유는 간단합니다. 자기주식은 회사가 보유한 자기 지분이므로, 외부 주주에게 귀속되는 경제적 청구권이 아니기 때문입니다. |
1. DCF에서 주당가치 계산 구조
DCF의 기본 구조는 다음과 같습니다.
|
구분 |
계산 |
|
영업가치 |
미래 FCFF의 현재가치 |
|
Enterprise Value |
영업가치 |
|
Equity Value |
Enterprise Value - Net Debt |
|
주당가치 |
Equity Value ÷ 주식 수 |
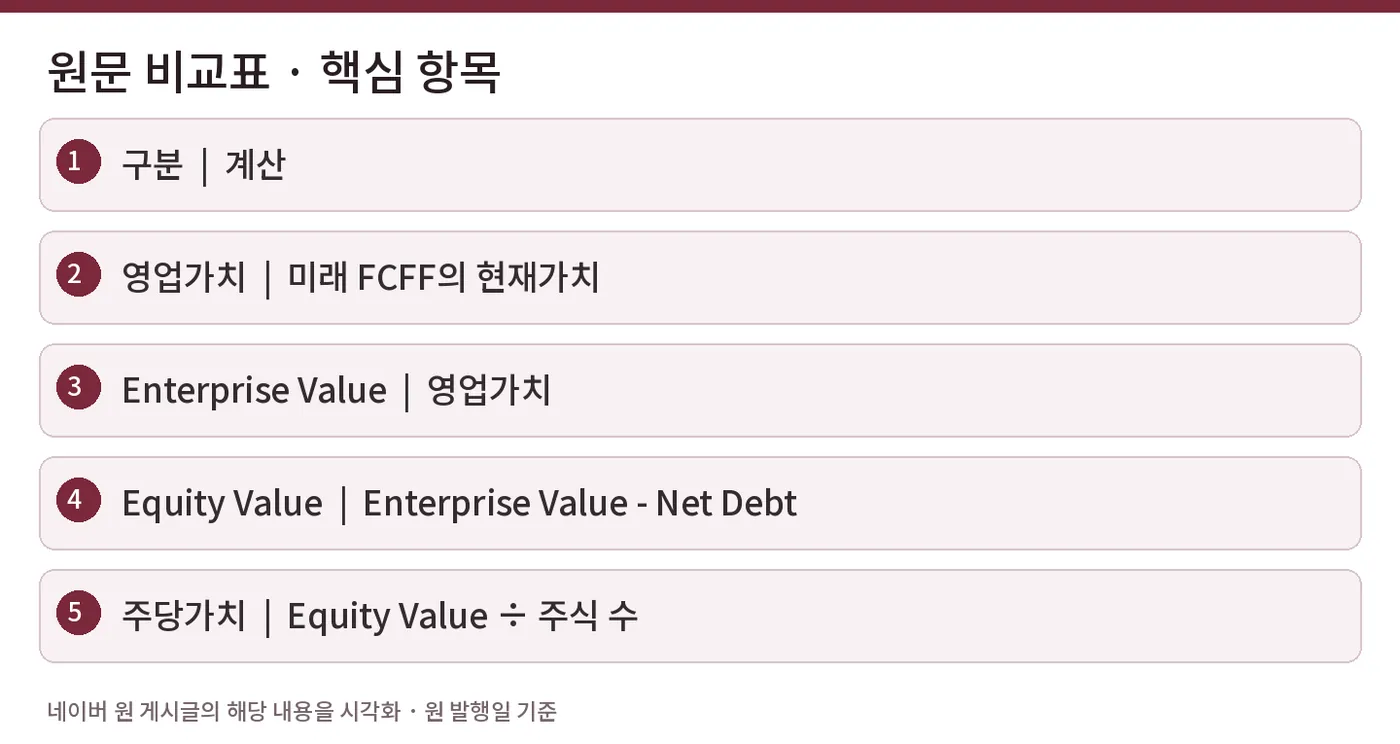
여기서 마지막 단계의 “주식 수”가 중요합니다.
기업이 자기주식을 보유하고 있다면, 총발행주식수에는 자기주식이 포함되어 있습니다. 하지만 자기주식은 회사가 자기 자신에게 배당을 받을 수 있는 주식이 아닙니다.
따라서 외부 주주에게 귀속되는 Equity Value를 계산할 때는 자기주식을 제외한 유통주식수로 나누는 것이 논리적으로 맞습니다.
2. 자기주식을 총발행주식수에 포함하면 어떤 문제가 생기나
예를 들어 보겠습니다.
|
구분 |
금액 |
|
DCF로 산정한 Equity Value |
1,000억 원 |
|
총발행주식수 |
100만 주 |
|
자기주식 |
20만 주 |
|
유통주식수 |
80만 주 |
총발행주식수로 나누면 다음과 같습니다.
|
구분 |
계산 |
주당가치 |
|
총발행주식수 기준 |
1,000억 원 ÷ 100만 주 |
100,000원 |
반면 유통주식수로 나누면 다음과 같습니다.
|
구분 |
계산 |
주당가치 |
|
유통주식수 기준 |
1,000억 원 ÷ 80만 주 |
125,000원 |
차이가 꽤 큽니다.
왜 이런 차이가 생길까요?
DCF로 계산한 Equity Value는 회사 전체 자기자본가치처럼 보이지만, 실제로 외부 주주에게 귀속되는 가치는 자기주식을 제외한 주주들에게 배분됩니다.
자기주식은 회사가 보유하고 있는 주식입니다. 회사가 자기 자신에게 가치를 배분할 수는 없습니다.
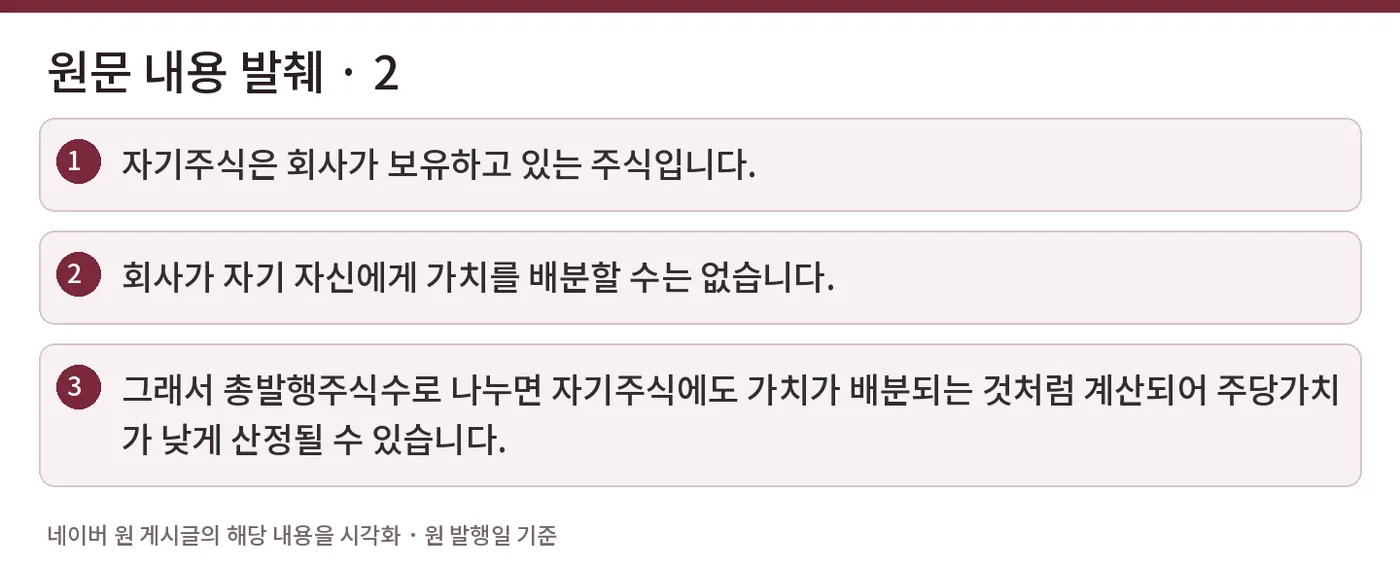
그래서 총발행주식수로 나누면 자기주식에도 가치가 배분되는 것처럼 계산되어 주당가치가 낮게 산정될 수 있습니다.
3. 자기주식을 나중에 매각하면 현금이 들어오지 않나?
여기서 자주 헷갈리는 부분이 있습니다.
“회사가 자기주식을 시장에 팔면 현금이 들어오니까, 그 자기주식도 가치가 있는 것 아닌가?”
맞습니다. 회사가 자기주식을 실제로 시장에 매각하면 매각대금은 회사로 유입됩니다. 그 현금은 이후 순이자부채 산정 시 차감되는 현금성 자산이 될 수 있습니다.
다만 중요한 점은 주식 수도 함께 늘어난다는 것입니다.
4. 자기주식 매각 가정은 현금 증가와 주식 수 증가를 같이 반영해야 한다
간단한 예를 보겠습니다.
|
구분 |
자기주식 매각 전 |
|
Equity Value |
1,000억 원 |
|
유통주식수 |
100만 주 |
|
주당가치 |
100,000원 |
회사가 자기주식 10만 주를 주당 100,000원에 매각한다고 가정하겠습니다.
그러면 회사에는 현금 100억 원이 들어옵니다.
|
구분 |
자기주식 매각 후 |
|
기존 Equity Value |
1,000억 원 |
|
자기주식 매각대금 |
100억 원 |
|
수정 Equity Value |
1,100억 원 |
|
유통주식수 |
110만 주 |
|
주당가치 |
100,000원 |
결과적으로 주당가치는 변하지 않습니다.
왜냐하면 현금은 늘었지만, 유통주식수도 같이 늘었기 때문입니다.
5. 매각대금만 반영하고 주식 수를 늘리지 않으면 이중계산이다
문제는 다음과 같은 계산입니다.
|
구분 |
잘못된 계산 |
|
수정 Equity Value |
1,100억 원 |
|
유통주식수 |
100만 주 |
|
주당가치 |
110,000원 |
이 계산은 자기주식 매각대금 100억 원은 반영했지만, 매각된 자기주식 10만 주는 주식 수에 포함하지 않았습니다.
즉, 현금 증가 효과만 반영하고 희석 효과는 반영하지 않은 것입니다.
이렇게 하면 주당가치가 과대평가됩니다.
6. DCF 모델에서는 한 가지 방식으로 일관되게 처리해야 한다
자기주식 처리는 다음 두 방식 중 하나로 일관되게 적용해야 합니다.
|
방식 |
순이자부채 반영 |
주식 수 반영 |
|
현재 기준 방식 |
현재 보유 현금만 반영 |
자기주식 제외 유통주식수 사용 |
|
자기주식 매각 가정 방식 |
자기주식 매각대금 현금 증가 반영 |
매각 자기주식을 주식 수에 포함 |
일반적인 DCF에서는 첫 번째 방식이 더 많이 사용됩니다.
즉, 현재 회사가 보유한 현금과 차입금을 기준으로 Net Debt을 산정하고, 자기주식은 주식 수에서 제외한 유통주식수로 나누는 방식입니다.
이 방식이 가장 단순하고, 현재 주주에게 귀속되는 주당가치를 직관적으로 보여줍니다.
7. 자기주식 소각과 자기주식 매각은 다르다
자기주식은 향후 처리 방식에 따라 효과가 다릅니다.
|
구분 |
현금 유입 |
주식 수 효과 |
DCF 처리 |
|
자기주식 보유 |
없음 |
유통주식수에서 제외 |
유통주식수 기준 |
|
자기주식 소각 |
없음 |
발행주식수 감소 |
유통주식수에는 실질 영향 제한적 |
|
자기주식 시장 매각 |
있음 |
유통주식수 증가 |
현금 증가와 주식 수 증가 동시 반영 |
|
임직원 주식보상 지급 |
일반적으로 현금 유입 없음 |
유통주식수 증가 가능 |
보상비용 또는 희석효과 검토 |
따라서 단순히 “자기주식도 언젠가 팔 수 있다”고 보고 현금처럼 더하는 것은 조심해야 합니다.
현금화 가능성을 반영하려면, 동시에 주식 수 증가 효과도 반영해야 합니다.
정리
DCF에서 주당가치를 계산할 때는 일반적으로 총발행주식수보다 유통주식수를 사용하는 것이 타당합니다.
|
구분 |
핵심 내용 |
|
자기주식 |
회사가 보유한 자기 지분 |
|
총발행주식수 기준 |
자기주식에도 가치가 배분되는 것처럼 계산될 수 있음 |
|
유통주식수 기준 |
외부 주주에게 귀속되는 가치만 나누는 방식 |
|
자기주식 매각 가정 |
현금 증가와 주식 수 증가를 동시에 반영해야 함 |
|
실무상 기본 방식 |
현재 Net Debt + 자기주식 제외 유통주식수 |
결국 DCF의 주당가치는 누구에게 귀속되는 가치를 몇 주로 나누는가의 문제입니다.
자기주식은 현재 외부 주주가 보유한 주식이 아니므로, 일반적인 DCF 주당가치 산정에서는 자기주식을 제외한 유통주식수로 나누는 것이 더 일관된 접근입니다.
검색 키워드
#DCF #가치평가 #주당가치 #유통주식수 #총발행주식수 #자기주식 #순이자부채 #기업가치평가 #EquityValue #Valuation