작성일 · 게시일
세무실무소득세
사업체 3개, 업종도 모두 다르다면?
복식부기 기장의무 판단법 완벽 정리
복수 개인사업 겸영 시 환산·합산 방법 | 소득세법 시행규칙 §96②
|
📋 이 글의 핵심 요약
|
1 기장의무란? (기초 개념)
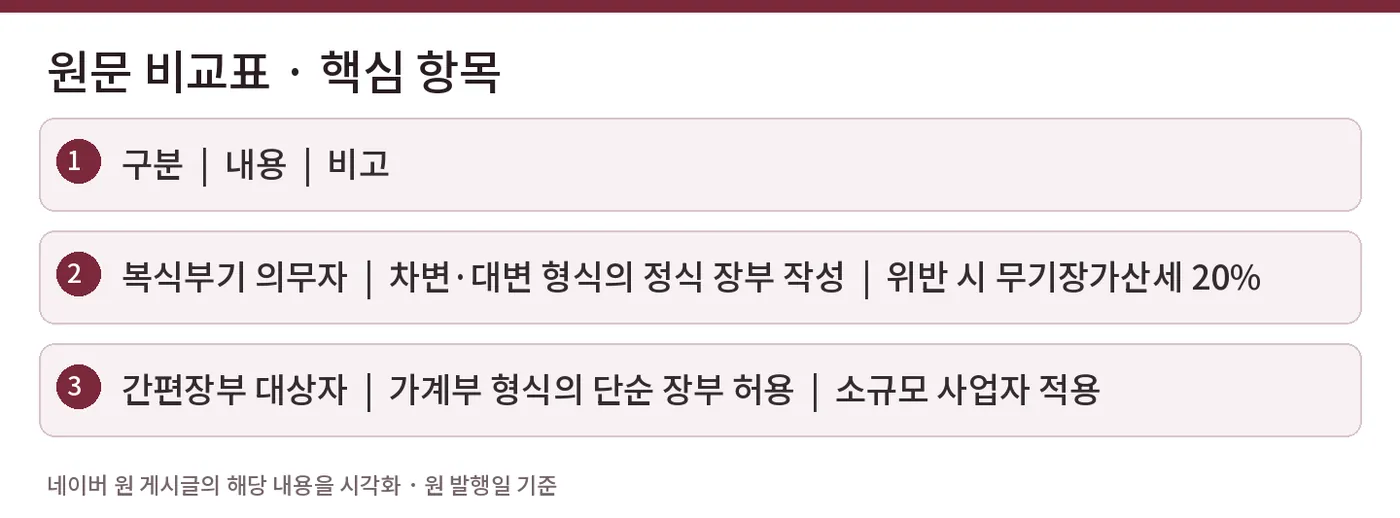
소득세 신고 시 장부를 어떤 방식으로 작성해야 하는지를 규정한 의무입니다. 크게 두 가지로 나뉩니다.
|
구분 |
내용 |
비고 |
|
복식부기 의무자 |
차변·대변 형식의 정식 장부 작성 |
위반 시 무기장가산세 20% |
|
간편장부 대상자 |
가계부 형식의 단순 장부 허용 |
소규모 사업자 적용 |
|
⚠️ 주의 복식부기 의무를 위반하면 무기장가산세 20% 가 부과되며, 추계신고 시 각종 세액공제·감면도 제한됩니다. 기장의무 확인은 반드시 사전에 점검하세요. |
2 업종군별 복식부기 기준금액
기장의무는 직전 과세연도 수입금액 기준으로 판단하며, 업종군에 따라 기준금액이 다릅니다. (소득세법 시행령 §208⑤)
|
업종군 |
주요 업종 |
복식부기 기준 수입금액 |
|
가군 |
도·소매업, 농업·임업·어업, 광업, 부동산매매업 등 |
3억원 이상 |
|
나군 |
제조업, 음식·숙박업, 건설업, 운수업, 금융·보험업 등 |
1억 5천만원 이상 |
|
다군 |
부동산임대업, 서비스업(교육·보건·전문과학기술 등) |
7,500만원 이상 |
|
✅ 전문직 특칙 의사·변호사·세무사·공인회계사·건축사 등 전문직 사업자는 수입금액에 관계없이 무조건 복식부기의무자입니다. |
3 핵심: 업종이 다를 경우 환산·합산 방법
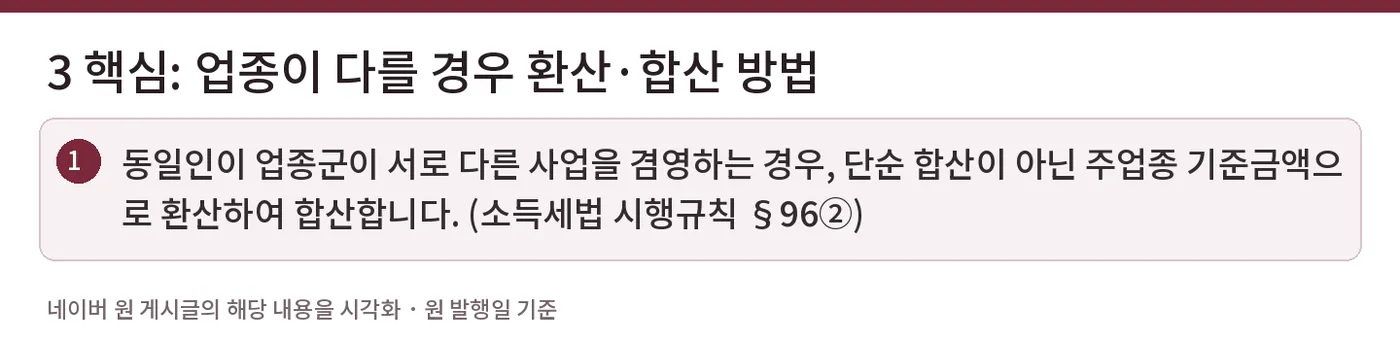
동일인이 업종군이 서로 다른 사업을 겸영하는 경우, 단순 합산이 아닌 주업종 기준금액으로 환산하여 합산합니다. (소득세법 시행규칙 §96②)
📐 환산합산 공식
주업종 수입금액
+ Σ (부업종 수입금액 × 주업종 기준금액 ÷ 해당 부업종 기준금액)
≥ 주업종 기준금액 → 복식부기의무자
|
✅ 주업종 선정 기준 수입금액이 가장 큰 업종을 주업종으로 합니다. 매년 직전연도 수입금액 기준으로 재판단합니다. |
4 계산 예시
아래 두 가지 사례로 실제 판정 방법을 확인합니다.
【예시 1】 복식부기의무자로 판정되는 경우
|
사업체 |
업종 |
업종군 |
수입금액 |
기준금액 |
|
A사업 |
도소매업 |
가군 |
1억 5,000만원 |
3억원 |
|
B사업 |
음식업 |
나군 |
6,000만원 |
1.5억원 |
|
C사업 |
부동산임대업 |
다군 |
2,000만원 |
7,500만원 |
|
🔢 환산 계산 (주업종: 도소매업, 기준금액 3억원) A사업 (주업종, 도소매업)150,000,000원 B사업 (음식업) → 6천만 × (3억 ÷ 1.5억)120,000,000원 C사업 (임대업) → 2천만 × (3억 ÷ 0.75억)80,000,000원 환산합산액350,000,000원 주업종 기준금액300,000,000원 3억 5천만원 ≥ 3억원 → 복식부기의무자 ✅ |
【예시 2】 간편장부대상자로 판정되는 경우
|
사업체 |
업종 |
업종군 |
수입금액 |
기준금액 |
|
A사업 |
도소매업 |
가군 |
8,000만원 |
3억원 |
|
B사업 |
음식업 |
나군 |
3,000만원 |
1.5억원 |
|
C사업 |
부동산임대업 |
다군 |
1,000만원 |
7,500만원 |
|
🔢 환산 계산 (주업종: 도소매업, 기준금액 3억원) A사업 (주업종, 도소매업)80,000,000원 B사업 (음식업) → 3천만 × (3억 ÷ 1.5억)60,000,000원 C사업 (임대업) → 1천만 × (3억 ÷ 0.75억)40,000,000원 환산합산액180,000,000원 주업종 기준금액300,000,000원 1억 8천만원 < 3억원 → 간편장부대상자 ✅ |
5판정 흐름
|
1 각 사업의 업종군 분류 (가·나·다군) 확인 |
|
2 수입금액이 가장 큰 업종 = 주업종 확정 |
|
3 부업종 수입금액을 주업종 기준금액으로 환산 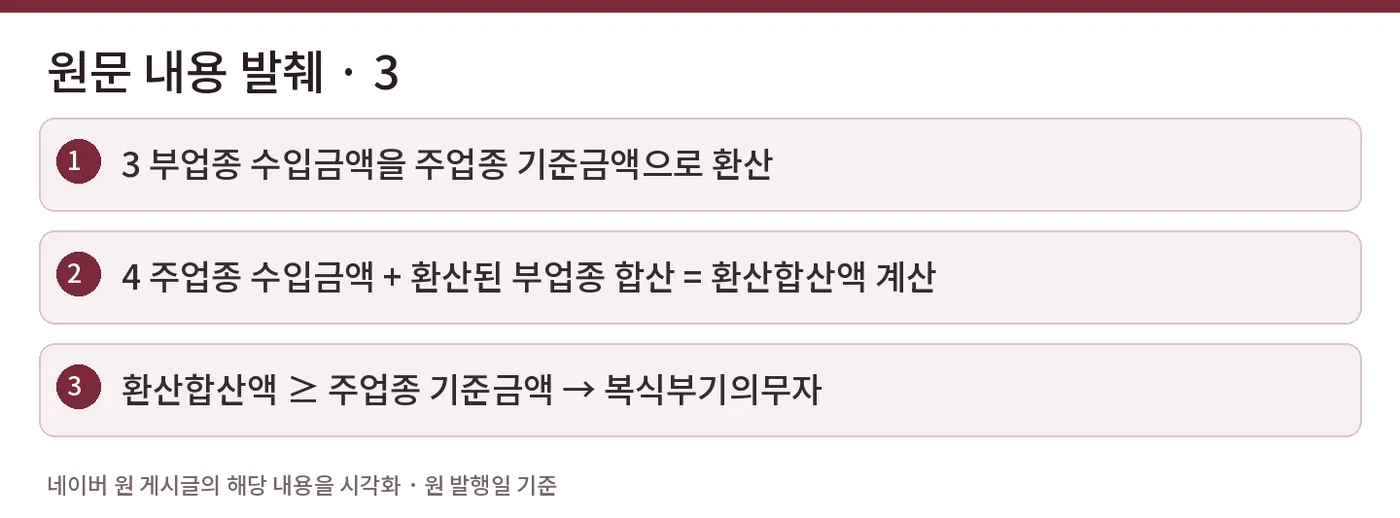 |
|
4 주업종 수입금액 + 환산된 부업종 합산 = 환산합산액 계산 |
|
5 환산합산액 ≥ 주업종 기준금액 → 복식부기의무자 환산합산액 < 주업종 기준금액 → 간편장부대상자 |
6 실무 체크리스트
직전연도 수입금액 기준 여부 확인 (당해연도 수입금액으로 판단하지 않도록 주의)
주업종 판단 시 환산 후 결과도 달라질 수 있으므로 복수 시나리오 검토 필요
기장의무는 사업장 단위가 아닌 인별(人別) 합산으로 판단 (사업장 분리로 회피 불가)
신규 사업자는 직전연도 수입금액 없으므로 첫 해는 원칙적으로 간편장부 대상자 (전문직 제외)
전문직 겸업 시 해당 사업자 전체가 복식부기의무자에 해당하는지 별도 검토
기장의무 판단 기준연도는 매년 갱신 → 연도별 수입금액 변동 시 재확인 필수
|
⚠️ 실무 주의 — 환산 시나리오 복수 검토 드물지만 어느 업종을 주업종으로 설정하느냐에 따라 환산합산 결과가 달라질 수 있습니다. 경계선 케이스(borderline case)에서는 모든 업종을 주업종으로 가정한 시나리오를 각각 계산한 후 최종 판단하는 것이 안전합니다. |
📌 관련 법령
소득세법 §160 / 소득세법 시행령 §208⑤ / 소득세법 시행규칙 §96②
#복식부기#기장의무#개인사업자세금#겸업사업자#종합소득세#간편장부#소득세법#세무실무#환산합산#수입금액기준