작성일 · 게시일
세무일반
부동산과다보유법인과 그 주식의
세법상 불이익 총정리
주식 양도 전에 반드시 확인해야 할 부동산 비중 판정과 과세 효과
🏢
부동산과다보유법인 주식 세무 리스크
소득세법 · 상증세법 핵심 정리
|
부동산과다보유법인이란 토지·건물 등 부동산 자산이 전체 자산에서 차지하는 비중이 일정 수준을 초과하는 법인을 말합니다. 세법에서는 이런 법인의 주식을 단순한 유가증권이 아니라 사실상 부동산 자체로 보기도 합니다. 주식 거래 시 일반 법인보다 훨씬 엄격한 과세 기준이 적용되므로 주식 양도 또는 취득 전 반드시 사전 검토가 필요합니다. |
1
소득세법상 부동산과다보유법인 주식 (기타자산)
비상장법인 주식 양도는 원칙적으로 양도소득세 과세 대상입니다. 단, 소액주주가 K-OTC를 통해 양도하는 중소·중견기업 주식은 과세가 제외됩니다. 그런데 부동산 비중이 높은 법인의 주식은 실질적으로 부동산 양도와 같은 효과가 있다고 보아 "기타자산"으로 분류되고, 상장 여부·중소기업 여부를 불문하고 과세합니다.
|
① 과점주주 주식 (소득법 §94①④다목) |
아래 3가지 요건을 모두 충족하는 경우 기타자산으로 분류됩니다.
|
요건 1부동산과다보유법인: 자산총액 중 부동산 등 가액 + 타 부동산과다보유법인 주식가액의 합계 비율 ≥ 50% 요건 2과점주주 요건: 주주 1인 + 기타주주 합산 보유주식 합계가 해당 법인 주식의 50% 초과 요건 3양도비율 요건: 과점주주가 해당 법인 전체 주식의 50% 이상을 과점주주 외의 자에게 양도 |
|
② 특정법인 주식 (소득법 §94①④라목) |
|
비율부동산가액비율 ≥ 80% 업종골프장업·스키장업·휴양콘도미니엄·전문휴양시설 건설·취득하여 직접 경영·분양·임대하는 법인 |
|
③ 자산총액 산정 시 핵심 유의사항 |
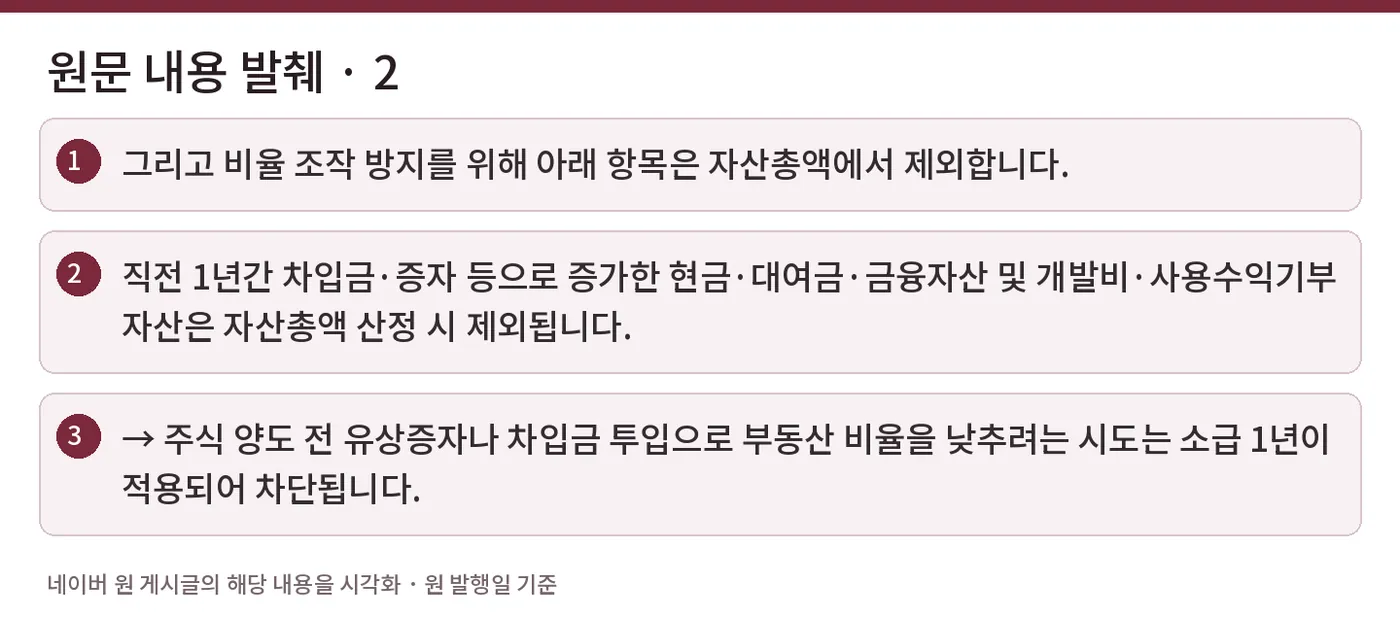
토지·건물 등은 Max(기준시가, 세무상 장부가액)으로 계산합니다. 그리고 비율 조작 방지를 위해 아래 항목은 자산총액에서 제외합니다.
|
직전 1년간 차입금·증자 등으로 증가한 현금·대여금·금융자산 및 개발비·사용수익기부자산은 자산총액 산정 시 제외됩니다. → 주식 양도 전 유상증자나 차입금 투입으로 부동산 비율을 낮추려는 시도는 소급 1년이 적용되어 차단됩니다. |
2
기타자산 해당 시 불이익: 세율 & 신고기한
|
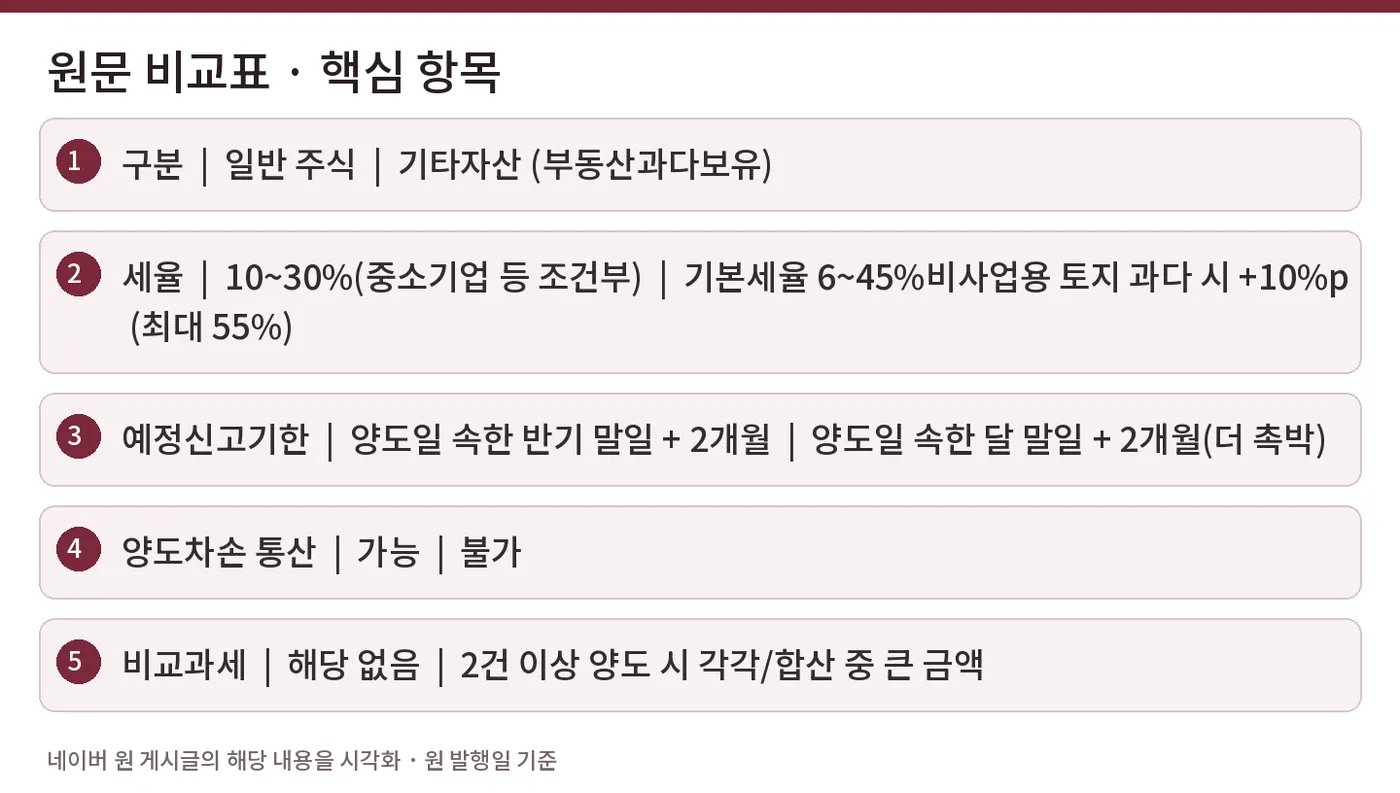
구분 |
일반 주식 |
기타자산 (부동산과다보유) |
|
세율 |
10~30% (중소기업 등 조건부) |
기본세율 6~45% 비사업용 토지 과다 시 +10%p (최대 55%) |
|
예정신고기한 |
양도일 속한 반기 말일 + 2개월 |
양도일 속한 달 말일 + 2개월 (더 촉박) |
|
양도차손 통산 |
가능 |
불가 |
|
비교과세 |
해당 없음 |
2건 이상 양도 시 각각/합산 중 큰 금액 |
|
[신고기한 착오 사례] 3월에 양도한 주식을 일반 주식으로 판단해 8월 말까지 예정신고했더라도, 실제로 기타자산에 해당한다면 법정신고기한인 5월 말을 경과한 것이 되어 무신고 가산세 등의 불이익이 발생합니다. |
3
상증세법상 비상장주식 평가 (M&A·증여 실무)
상증세법상 비상장주식의 보충적 평가는 순손익가치와 순자산가치를 가중평균합니다. 부동산과다보유법인 여부에 따라 가중치가 달라집니다.
|
일반 법인 3 : 2 순손익가치 : 순자산가치 |
|
부동산과다보유법인 2 : 3 순손익가치 : 순자산가치 |
부동산 비중이 높을수록 자산가치 비중이 커져 주식 평가액이 높아지는 경향이 있습니다. 통상 부동산은 기준시가가 장부가액보다 높아 순자산가치가 상승하기 때문입니다.
|
순자산가치 100% 평가 대상 (상증령 §54④)  |
아래에 해당하면 가중평균액이 순자산가치보다 낮은 경우 순자산가치 100%로 평가합니다.
|
①청산절차 진행 중인 법인 ②부동산 등 비율 ≥ 80%인 법인 ③자산총액 중 주식 비중 ≥ 80%인 법인 |
|
[교차 적용 주의] 부동산과다보유법인 판정은 소득세법 규정을 따르되, 실제 주식 가치 평가 시 순자산가치 등은 상증법 §60~§66의 평가 규정을 적용합니다. 판정기준과 평가기준이 교차 적용되는 점에 유의해야 합니다. |
4
유권해석 & 실무 체크포인트
|
주요 유권해석 |
|
판정일부동산과다보유법인 여부는 양도일 현재 자산총액 기준. 불명 시 직전 사업연도 말 기준 (소득집 94-158-6) 장부가액법인세법상 기장가액에 각 사업연도 소득 계산 시 익금·손금 산입액을 가감한 세무계산상 장부가액 (서면4팀-3452, 2006.10.17.) 포함 항목부동산가액에는 부동산매매업자의 매매용 토지·건물, 주택신축판매업자의 건설용 토지·미판매 완성주택, 토지 취득 권리의 가액, 계약금·중도금 지급액 포함. 건설 중인 자산은 제외 |
|
Deal 실무 체크리스트 |
대상법인의 부동산 비율 사전 산정 (50% / 80% 기준선 확인)
직전 1년간 차입금·증자 현황 확인 (비율 조정 시도 여부 검토)
과점주주 여부 및 양도비율 충족 여부 확인
상증법 평가(판정)와 소득세법 판정기준 교차 검토
양도 예정 시기에 따른 예정신고기한 재계산 (반기 vs. 월 말 기준)
양도차손 통산 불가 여부 감안한 절세 구조 사전 설계
비사업용 토지 과다보유 여부 확인 (세율 +10%p 적용 여부)
참고 자료
· CPA뉴스, 「부동산과다보유법인과 그 주식의 세법상 불이익」, 이병로 조사역(조세지원본부), 2026.05.28.
· 소득세법 §94①④다·라목, §102, §104, §105
· 상속세 및 증여세법 §63①①나목, 상증령 §54①④
· 소득집 94-158-6, 서면4팀-3452(2006.10.17.)
#부동산과다보유법인#주식양도세#기타자산#과점주주#비상장주식평가#상증세법#양도소득세#세무실무#M&A세무