작성일 · 게시일
세금 환급을 놓치기 쉬운 소득공제, 가입자라면 꼭 확인하세요
소기업·소상공인이라면 한 번쯤 '노란우산공제'에 가입하셨거나 권유를 받아보셨을 겁니다. 납입한 공제부금이 소득공제 된다는 건 알고 있는데, 막상 종합소득세 신고 시즌이 되면 "내가 얼마나 공제받을 수 있지?", "부동산 임대업도 같이 하는데 공제가 되나?" 하는 의문이 생깁니다.
오늘은 실무에서 자주 놓치는 포인트를 중심으로, 노란우산공제(소기업·소상공인 공제부금) 소득공제를 정확하게 정리해 드리겠습니다.
🟡 노란우산공제란?
중소기업중앙회가 운영하는 소기업·소상공인을 위한 공제 제도입니다. 폐업이나 노령·사망 시 생활 안정 자금을 지급하는 목적으로 만들어졌으며, 납입한 공제부금에 대해 조세특례제한법 제86조의3에 따라 종합소득세 소득공제 혜택이 주어집니다.
📋 소득공제 적용 요건
다음 세 가지를 모두 충족해야 합니다.
① 가입 자격 사업소득이 있는 소기업·소상공인이어야 합니다. 부동산임대업(업종코드 701201 등)도 사업소득에 해당하므로 원칙적으로 가입 가능합니다.
② 납입 사실 해당 과세연도에 실제로 공제부금을 납입했어야 합니다.
③ 소득공제 신고 종합소득세 신고 시 소득공제 명세서(소득·세액공제 신고서)에 납입액을 기재해야 합니다. 연말정산이나 세무대리인에게 맡기더라도 납입 확인서를 반드시 제출하셔야 합니다.
💰 소득공제 한도 (2024년 이후 개정 기준)
공제 한도는 사업소득금액(부동산임대업 포함) 기준으로 결정됩니다. 총급여나 총수입금액이 아닌 점에 주의하세요.
|
사업소득금액 |
공제 한도 |
|
4,000만원 이하 |
600만원 |
|
4,000만원 초과 ~ 6,000만원 이하 |
500만원 |
|
6,000만원 초과 ~ 1억원 이하 |
400만원 |
|
1억원 초과 |
200만원 |
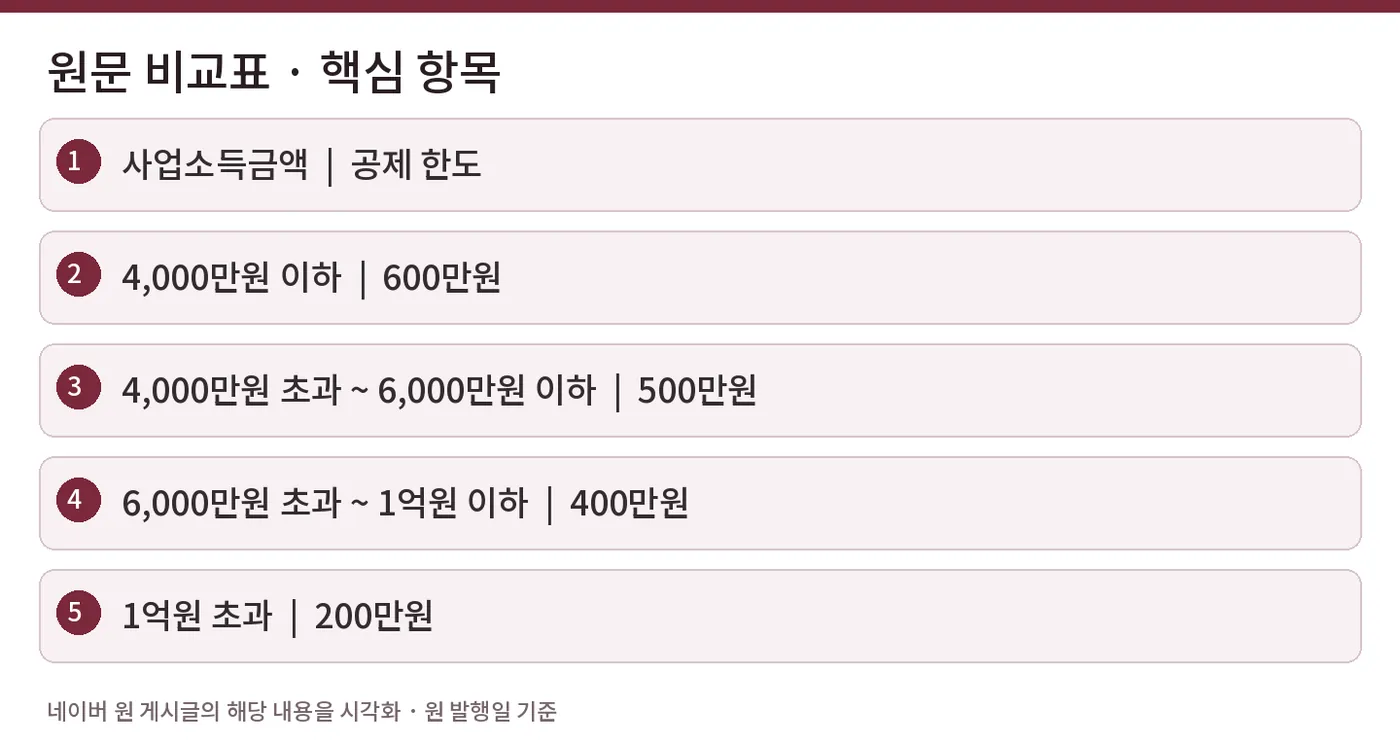
⚠️ 주의: 예전에는 최대 500만원이었으나 개정으로 4천만원 이하 구간은 600만원으로 상향되었습니다. 적용 연도를 반드시 확인하세요.
🏢 부동산임대업 겸업 시 공제 계산 (반드시 확인!)
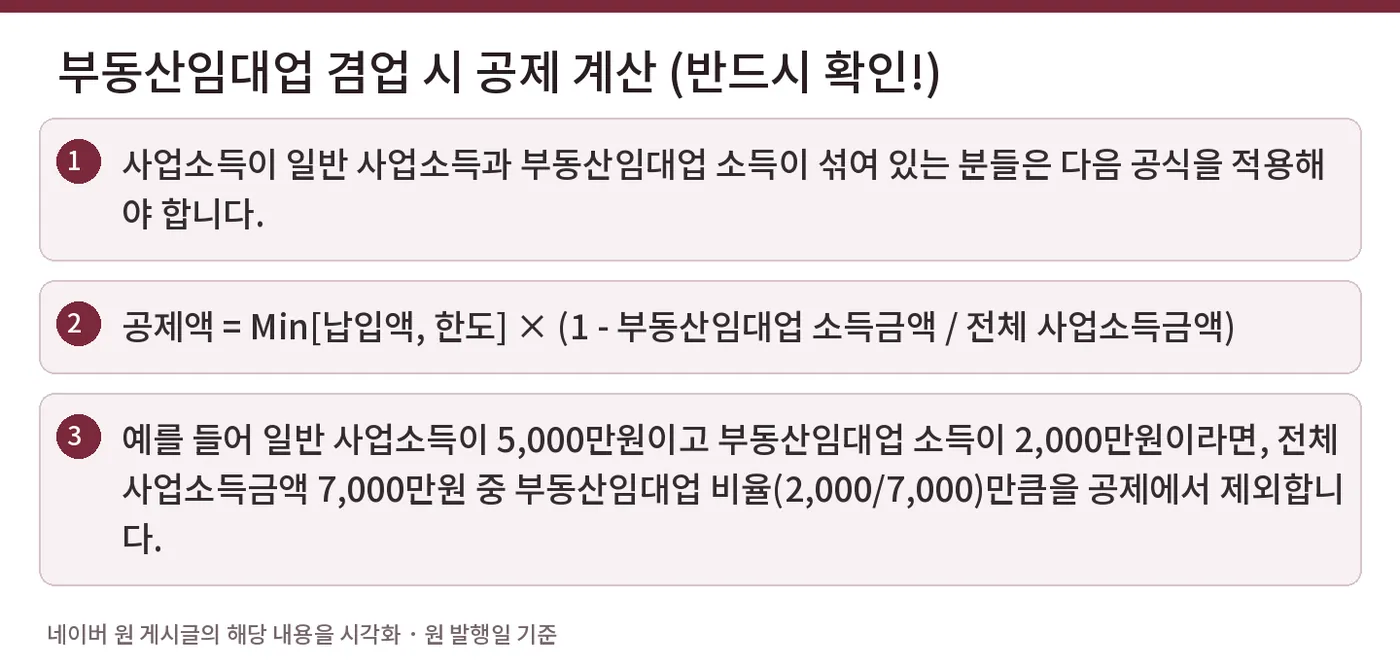
사업소득이 일반 사업소득과 부동산임대업 소득이 섞여 있는 분들은 다음 공식을 적용해야 합니다.
공제액 = Min[납입액, 한도] × (1 - 부동산임대업 소득금액 / 전체 사업소득금액)
예를 들어 일반 사업소득이 5,000만원이고 부동산임대업 소득이 2,000만원이라면, 전체 사업소득금액 7,000만원 중 부동산임대업 비율(2,000/7,000)만큼을 공제에서 제외합니다.
🔑 2018년 12월 31일 이전 가입자라면 예외!
위의 부동산임대업 비율 차감 규정은 2019년 1월 1일 이후 가입자에게 적용됩니다.
2018년 12월 31일 이전에 가입한 분은 부동산임대업 소득이 있더라도 납입액 전액을 공제받을 수 있습니다.
실무에서 이 예외를 모르고 비율을 차감하여 신고하거나, 아예 공제를 포기하는 사례가 종종 있습니다. 가입증명서의 가입일자를 꼭 확인하세요.
👔 법인 대표자는 어떻게 되나요?
법인 대표자도 노란우산공제에 가입할 수 있습니다. 다만 소득공제 방식이 다릅니다.
2016년 1월 1일 이후 가입 + 총급여 7,000만원 이하: 근로소득금액에서 공제
위 조건 미해당: 사업소득금액에서 공제
법인 대표자로서 총급여가 높은 분(7,000만원 초과)은 근로소득 특례가 적용되지 않아 사업소득이 없으면 사실상 공제 적용이 어렵습니다. 가입 전에 공제 실익을 따져보시는 것이 좋습니다.
📊 소득공제 종합한도 주의
노란우산공제 소득공제는 소득공제 종합한도(2,500만원) 적용 대상입니다. 다른 소득공제(청약저축, 주택임차차입금 원리금 상환액 등)와 합산하여 2,500만원을 초과하는 부분은 공제받지 못합니다.
소득 및 공제 구조가 복잡한 분들은 종합한도 계산도 함께 검토하셔야 합니다.
✅ 실무 체크리스트
종합소득세 신고 전, 아래 항목을 확인해 보세요.
[ ] 노란우산공제 납입 확인서 수령 여부
[ ] 가입일자 확인 (2018.12.31. 이전 vs. 이후)
[ ] 사업소득 구성 (일반 사업 + 부동산임대업 여부)
[ ] 사업소득금액 기준 공제 한도 확인 (총급여 기준 아님!)
[ ] 납입액과 소득공제 신고액 일치 여부 (40,000원 단위 오차도 세금에 영향)
[ ] 소득공제 종합한도 초과 여부
💡 마치며
노란우산공제는 소기업·소상공인에게 제공되는 몇 안 되는 소득공제 중 하나입니다. 가입해 두고도 신고 과정에서 누락하거나, 잘못된 한도를 적용해 환급을 덜 받는 일이 생각보다 많습니다.
특히 부동산임대업을 겸업하는 분, 가입일이 2018년 이전인 분, 법인 대표자는 일반적인 안내와 다른 적용 기준이 있으니 전문 세무사와 함께 꼼꼼히 검토하시기를 권해드립니다.
세금 신고는 정확하게, 절세는 합법적으로!
이 글은 일반적인 세무 정보 제공을 목적으로 작성되었으며, 개별 사안에 따라 적용 내용이 달라질 수 있습니다. 구체적인 세무 판단은 반드시 세무 전문가와 상담하시기 바랍니다.