작성일 · 게시일
— 멀티플 + DCF 혼합평가로 본 농심의 적정 주가 분석
안녕하세요 👋 오늘은 K-라면의 대표주자 농심을 실제 기업가치평가 방법론으로 직접 계산해본 이야기를 풀어볼게요.
"신라면은 좋아하는데, 주식으로서의 농심은 과연 살만한가?" 이 질문에 숫자로 답해보려 합니다.
🎯 3줄 요약
✔ 농심의 2025년 연결 매출은 3조 5,143억원, 영업이익 1,839억원 (전년 대비 +12.8%)
✔ EV/EBITDA 멀티플 7.5배와 DCF 혼합 평가 결과, 적정 기업가치는 약 2조 7,000억원대
✔ 현재 시가총액(약 2조 9,700억원) 대비 약 7.5% 고평가 구간으로 판단
📌 먼저, 농심이라는 회사
다들 아시죠? 바로 그 신라면, 짜파게티, 너구리의 농심입니다.
종목코드: 004370 (KOSPI)
섹터: 음식료·담배
시가총액: 약 2조 9,700억원 (2026년 4월 기준)
매출 구성: 라면 73% / 스낵 12% / 기타 12% / 음료 3%
2023년 국내 라면 가격 인하로 수익성이 주춤했지만, 2025년 3월 가격 원상복구와 미국 신라면 툼바 흥행으로 다시 달아오르는 중입니다.
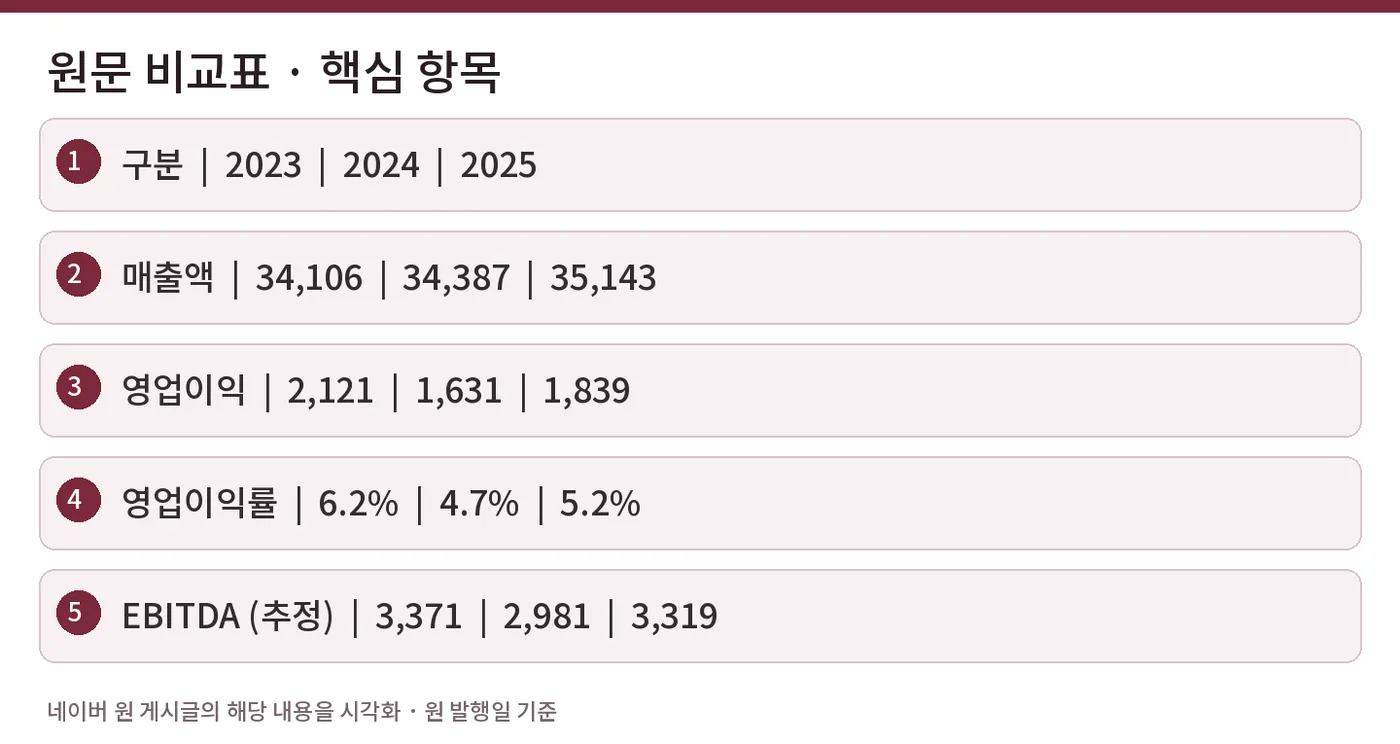
📈 3개년 실적 한눈에 보기
[연결재무제표 기준 · 단위: 억원]
|
구분 |
2023 |
2024 |
2025 |
|
매출액 |
34,106 |
34,387 |
35,143 |
|
영업이익 |
2,121 |
1,631 |
1,839 |
|
영업이익률 |
6.2% |
4.7% |
5.2% |
|
EBITDA (추정) |
3,371 |
2,981 |
3,319 |
🔍 포인트 짚어드릴게요
2024년 영업이익이 크게 빠진 이유는 2023년 7월 신라면·새우깡 가격 인하 영향이에요. 그런데 2025년 3월에 가격을 되돌리면서 수익성이 V자로 반등했죠.
특히 국내 법인 영업이익은 814억 → 1,324억원으로 62.6% 급증. 가격 인상의 레버리지가 얼마나 큰지 보여주는 대목입니다.
💡 EV/EBITDA 멀티플 평가: 경쟁사 대비 얼마나 받을만한가?
🔸 왜 EV/EBITDA를 쓰는가?
주가수익비율(PER)은 자본구조 영향을 많이 받고, 감가상각비 차이로 왜곡되기 쉬워요. 반면 EV/EBITDA는
✅ 자본구조 중립적
✅ 감가상각 영향 배제
✅ M&A 실무에서 가장 표준적
농심처럼 미국·중국 현지 공장 투자가 활발한 기업엔 특히 유용한 지표입니다.
🔸 동종업계 비교
[Peer EV/EBITDA 비교]
|
기업 |
EV/EBITDA |
특징 |
|
삼양식품 |
18.5x |
해외 성장 프리미엄 (불닭) |
|
오리온 |
8.2x |
중국·베트남 제과 |
|
CJ제일제당 |
7.5x |
종합 식품 대기업 |
|
농심 (적용) |
7.5x |
본 평가 적용값 |
|
오뚜기 |
6.5x |
라면·소스 제조 |
|
풀무원 |
5.8x |
두부·생면 |
|
대상 |
5.2x |
장류·가공식품 |
삼양식품은 해외 불닭 돌풍으로 18.5배라는 어마어마한 프리미엄이 붙어있어요. 하지만 이건 농심에 적용하기엔 무리가 있죠.
저는 peer 중위값 수준인 7.5배를 농심에 적용했습니다. 국내 1위 브랜드 프리미엄은 인정하되, 해외 성장률이 삼양만큼 폭발적이지 않다는 점을 반영한 거예요.
[멀티플 평가 산식]
|
항목 |
값 (억원) |
|
적용 EBITDA |
3,319 |
|
× 적용 Multiple |
7.5배 |
|
= Enterprise Value |
24,893 |
|
− Net Interest Bearing Debt |
(6,200) 순현금 상태 |
|
− 비지배지분 |
450 |
|
= 지배기업 Equity Value |
30,643 |
💰 멀티플 기준 적정 가치: 3조 643억원
여기서 눈여겨볼 점은 농심이 순현금 기업이라는 사실! 6,200억원 규모의 순현금을 보유하고 있어 기업가치에 플러스 요인이 됩니다.
💼 DCF 평가: 미래 현금흐름으로 본 가치
🔸 핵심 가정
WACC: 8.7% (KB증권 적용값 준용)
영구성장률(g): 1.5% (국내 음식료 성숙시장 기준)
유효 법인세율: 22%
명시 구간: 5년 (2026~2030)
정상화 CAPEX: 1,500억원
🔸 FCFF 산출
FCFF = 영업이익 × (1−t) + DA − CAPEX − △WC = 1,839 × 0.78 + 1,480 − 1,500 − 180 = 1,234억원
🔸 DCF 결과
|
항목 |
값 (억원) |
|
5년 명시 구간 PV 합계 |
5,266 |
|
Terminal Value PV |
13,293 |
|
Enterprise Value (DCF) |
18,560 |
|
− Net Interest Bearing Debt |
(6,200) |
|
− 비지배지분 |
450 |
|
= 지배기업 Equity Value |
24,310 |
💰 DCF 기준 적정 가치: 2조 4,310억원
현재 한국투자증권은 2026년 영업이익을 2,315억원으로 예상하고 있는데, 저는 **정상화 CAPEX(1,500억원)와 보수적 성장률(1.5%)**을 반영해 조금 더 보수적으로 잡았습니다.
🎯 혼합평가: 두 방법을 섞어보면?
[멀티플 50% + DCF 50% 가중평균]
|
구분 |
값 (억원) |
|
멀티플 기준 |
30,643 |
|
DCF 기준 |
24,310 |
|
최종 혼합 Equity Value |
27,476 |
|
현재 시가총액 |
29,700 |
|
괴리율 |
−7.5% |
📌 결론: 현재 주가는 혼합 적정가 대비 약 7.5% 고평가 구간
🤔 그렇다면 매도 타이밍?
꼭 그렇다고 단정하긴 어렵습니다. 몇 가지 변수가 있어요.
✅ 상방 요인 (가치 상승 가능)
🍜 미국 신라면 툼바가 월마트·코스트코 본격 입점 중
🌍 유럽 법인 2025년 본격 가동
💵 미국 법인 7월 가격 인상 효과 본격화
📈 2026년 영업이익 2,300억원대 예상 (증권사 컨센서스)
⚠️ 하방 요인 (가치 하락 가능)
🏛️ 트럼프 정부 25% 관세 압박
💸 해외 진출 관련 판촉비 부담 지속
🇨🇳 중국 법인 내수 소비 침체 장기화
🏭 멕시코·브라질 진출에 따른 CAPEX 부담
📊 민감도: 멀티플에 따라 어떻게 달라지나?
[적용 Multiple별 Equity Value 변화]
|
Multiple |
Equity Value |
현재 시총 괴리율 |
|
6.0x |
25,664억 |
−13.6% |
|
7.0x |
28,983억 |
−2.4% |
|
7.5x (적용) |
30,643억 |
+3.2% |
|
8.0x |
32,302억 |
+8.8% |
|
9.0x |
35,621억 |
+19.9% |
👉 만약 농심의 해외 성장 모멘텀이 시장에 8.0x 이상으로 재평가된다면, 현재 시총은 오히려 저평가 구간이 될 수 있어요.
즉, **"농심을 어떤 회사로 보느냐"**에 따라 결과가 완전히 달라집니다.
내수 방어주? → 6~7배 → 고평가
K-푸드 글로벌 성장주? → 8~9배 → 저평가
✍️ 마무리 한 줄
농심은 순현금 6,200억을 보유한 안정적 현금창출 기업이지만, 현재 주가에는 이미 2026년 실적 회복 기대감이 상당 부분 반영되어 있습니다.
👉 글로벌 성장 스토리가 증명되면 업사이드, 해외법인 비용 부담이 지속되면 다운사이드가 열려 있는 구간으로 보입니다.
⚠️ 꼭 읽어주세요
본 글은 공개된 공시 자료와 증권사 리포트를 바탕으로 한 개인 분석이며, 특정 종목의 매수·매도를 권유하는 글이 아닙니다.
투자 판단과 그에 따른 모든 결과는 투자자 본인의 책임임을 알려드립니다. 일부 항목(DA, CAPEX, 비지배지분 등)은 사업보고서 확정 전 추정치로 작성되었으니 참고 목적으로만 활용해주세요.
💬 여러분은 농심을 내수주로 보시나요, 글로벌 성장주로 보시나요? 댓글로 의견 나눠요! 👇
공감과 이웃추가는 다음 분석 글의 큰 힘이 됩니다 💙
#농심 #농심주가 #004370 #기업가치평가 #EVEBITDA #DCF #가치투자 #K푸드 #신라면 #주식분석 #종목분석 #음식료주 #멀티플평가 #밸류에이션 #코스피
2026년 4월 22일
The Collabo Finance & Tax Consultation