작성일 · 게시일
- 조기적용 가능한 K-IFRS 제1118호 기준으로 정리
종속기업을 보유한 회사의 손익계산서를 검토하다 보면 실무상 자주 혼동되는 지점이 있습니다.
연결재무제표에서는 영업권 손상차손이 보이는데, 별도재무제표에서도 같은 논리로 종속기업투자주식 손상차손을 영업손익에 포함해야 하는지 여부입니다.
결론부터 말씀드리면, 연결과 별도는 손상 대상 자체가 다릅니다.
따라서 손익계산서에서의 범주 분류도 달라집니다.
연결에서는 영업권 손상차손,
별도에서는 종속기업투자주식 손상차손이 출발점입니다.
1. 결론부터 보면
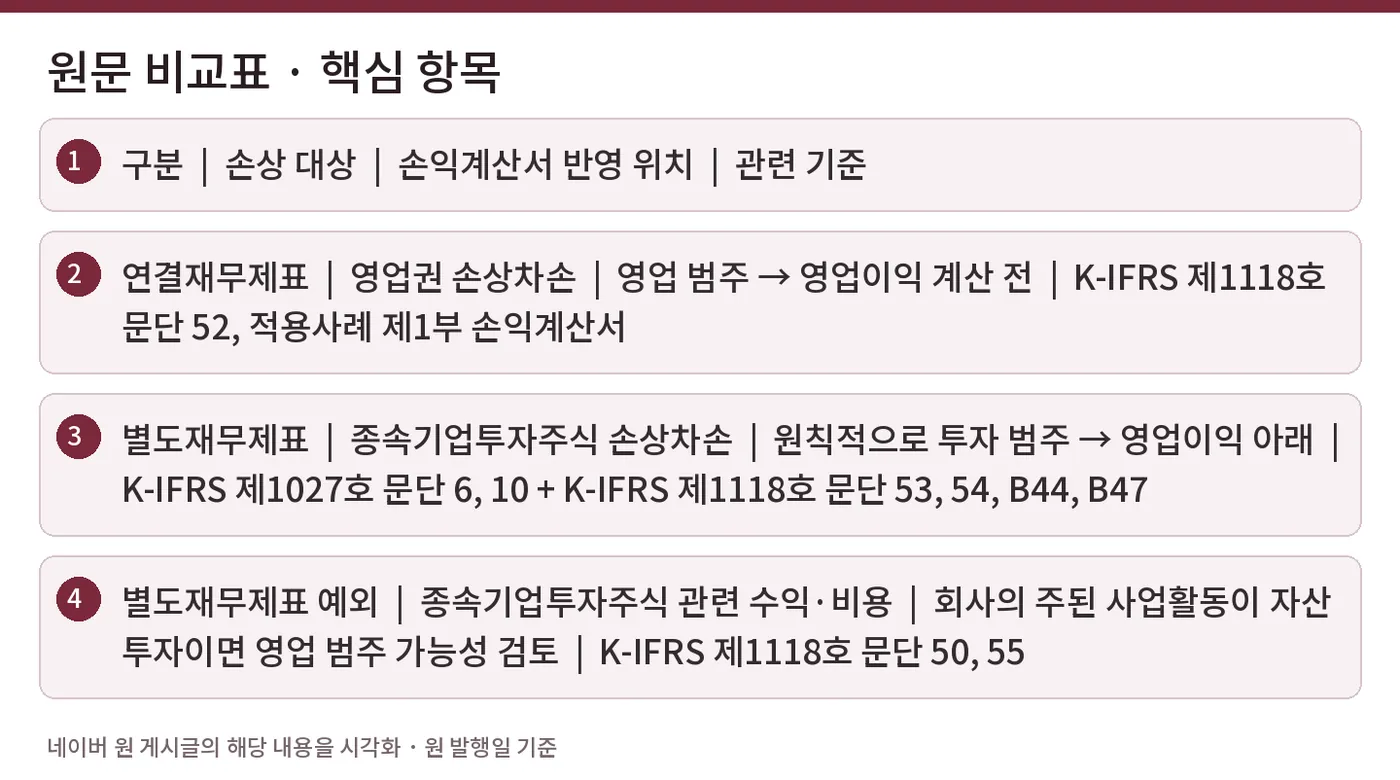
실무적으로는 아래 표처럼 정리하시면 가장 명확합니다.
|
구분 |
손상 대상 |
손익계산서 반영 위치 |
관련 기준 |
|
연결재무제표 |
영업권 손상차손 |
영업 범주 → 영업이익 계산 전 |
K-IFRS 제1118호 문단 52, 적용사례 제1부 손익계산서 |
|
별도재무제표 |
종속기업투자주식 손상차손 |
원칙적으로 투자 범주 → 영업이익 아래 |
K-IFRS 제1027호 문단 6, 10 + K-IFRS 제1118호 문단 53, 54, B44, B47 |
|
별도재무제표 예외 |
종속기업투자주식 관련 수익·비용 |
회사의 주된 사업활동이 자산 투자이면 영업 범주 가능성 검토 |
K-IFRS 제1118호 문단 50, 55 |
즉, 한 문장으로 줄이면 다음과 같습니다.
연결은 영업권 손상차손이므로 영업 범주, 별도는 종속기업투자주식 손상차손이므로 원칙적으로 투자 범주입니다.
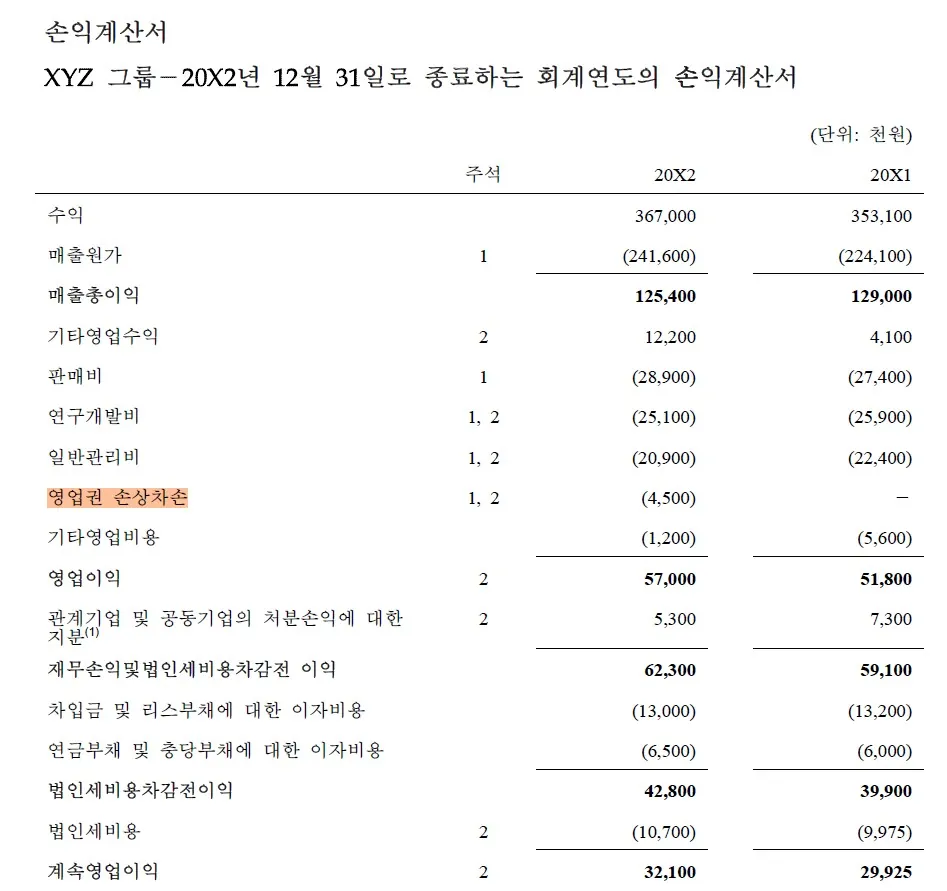
참고: K-IFRS 제1118호 '재무제표 표시와 공시’ 적용사례 IE7
2. 연결재무제표에서는 왜 영업 범주인가
K-IFRS 제1118호는 손익계산서를 영업, 투자, 재무, 법인세, 중단영업 범주로 구분합니다.
이때 문단 52는 다른 범주로 분류되지 않는 수익과 비용을 영업 범주로 분류하도록 정하고 있습니다.
또한 제1118호의 도표 2는 특정한 주된 사업활동이 없는 일반 기업의 손익계산서 구조를 설명하면서, 영업 범주는 잔여범주라는 점을 분명히 보여줍니다.
연결재무제표의 영업권은 사업결합 과정에서 인식되는 연결상의 자산입니다.
따라서 별도재무제표의 종속기업투자주식처럼 투자 범주에 직접 대응되는 투자자산으로 보기는 어렵습니다.
이 점은 제1118호 적용사례 제1부 손익계산서에서도 확인됩니다.
해당 예시에서는 “영업권 손상차손”이 “영업이익” 바로 위에 표시됩니다.
결국 연결재무제표에서는
영업권 손상차손 = 영업 범주
라고 정리하는 것이 기준서의 구조와 적용사례 모두에 부합합니다.
3. 별도재무제표에서는 왜 투자 범주인가
여기서 핵심은 하나입니다.
별도재무제표에는 연결상의 독립된 영업권이 서지 않습니다.
K-IFRS 제1027호 문단 6은 별도재무제표를 연결재무제표에 추가하여 표시하는 재무제표로 설명하고 있고, 문단 10은 별도재무제표에서 종속기업, 공동기업, 관계기업에 대한 투자자산을 다음 중 하나로 회계처리하도록 정하고 있습니다.
원가법
K-IFRS 제1109호에 따른 방법
지분법
따라서 별도재무제표에서 손상 검토의 대상은 일반적으로 영업권이 아니라 종속기업투자주식입니다.
그다음 분류 문제를 보면, K-IFRS 제1118호 문단 53은
관계기업, 공동기업, 비연결종속기업에 대한 투자자산에서 발생하는 수익과 비용을 원칙적으로 투자 범주로 분류하도록 정하고 있습니다.
또한 문단 54는 그 범위에 후속 측정에서 발생하는 수익과 비용이 포함된다고 설명합니다.
그리고 B44는 별도재무제표에서 원가법 또는 K-IFRS 제1109호로 회계처리하는 종속기업 투자자산도 비연결종속기업에 대한 투자자산에 포함된다고 명시합니다.
마지막으로 B47은 그 예시로 손상차손과 손상차손환입을 들고 있습니다.
따라서 별도재무제표에서 원가법으로 인식한 종속기업투자주식 손상차손은 원칙적으로
영업손익이 아니라 투자손익 영역에 반영하는 것이 맞습니다.
4. ‘비연결종속기업’이라는 표현은 무엇을 뜻하나
실무상 이 표현도 자주 오해됩니다.
여기서 말하는 비연결종속기업은 다른 종류의 종속기업을 뜻하는 것이 아닙니다.
같은 종속기업이라도 연결재무제표에서는 연결하고, 별도재무제표에서는 투자자산으로만 본다는 의미입니다.
즉,
연결재무제표에서는 종속기업의 자산·부채·수익·비용을 모두 연결하고
별도재무제표에서는 종속기업을 한 줄의 투자자산으로 표시합니다.
그래서 연결에서는 영업권 손상차손,
별도에서는 종속기업투자주식 손상차손으로 구분되는 것입니다.
5. 예외는 어디까지 가능한가
예외 가능성은 있습니다.
다만 일반적인 제조업이나 사업회사에서는 흔하지 않습니다.
K-IFRS 제1118호 문단 50은 특정한 주된 사업활동을 하는 기업의 경우, 원래 투자 범주나 재무 범주로 갈 일부 수익과 비용을 영업 범주로 분류할 수 있다고 정하고 있습니다.
그리고 문단 55는 주된 사업활동으로 자산에 투자하는 기업에 대한 예외 규정을 두고 있습니다.
따라서 회사 자체가 자산 투자 활동을 본업으로 하는 경우에는
별도재무제표의 종속기업투자주식 관련 수익·비용도 영업 범주 검토가 필요할 수 있습니다.
다만 일반적인 사업회사라면 실무상 기본값은 여전히 다음과 같습니다.
|
항목 |
연결재무제표 |
별도재무제표 |
|
손상 대상 |
영업권 |
종속기업투자주식 |
|
분류 기본값 |
영업 범주 |
투자 범주 |
|
손익 위치 |
영업이익 계산 전 |
영업이익 아래 |
|
대표 근거 |
제1118호 문단 52, 적용사례 제1부 |
제1027호 문단 10, 제1118호 문단 53·54·B44·B47 |
6. 적용사례까지 같이 보면 더 명확해진다
실무적으로 가장 설득력이 큰 부분은 적용사례입니다.
K-IFRS 제1118호 적용사례 제1부 손익계산서에서는
다음과 같은 구조가 제시됩니다.
수익
매출원가
매출총이익
기타영업수익
판매비
연구개발비
일반관리비
영업권 손상차손
기타영업비용
영업이익
즉, 기준서 예시 자체가
영업권 손상차손을 영업손익 단계에 포함시키는 방식을 보여주고 있습니다.
반면 별도재무제표의 원가법 종속기업투자주식 손상차손에 대해서는
연결 사례처럼 한 줄로 제시된 직접적인 적용사례는 확인되지는 않습니다.
따라서 별도 쪽은 적용사례보다는 본문 문단 해석이 핵심입니다.
즉, 제1027호에서 별도재무제표의 손상 대상이 투자자산이라는 점, 그리고 제1118호에서 해당 투자자산 관련 손익을 투자 범주로 분류한다는 점을 결합해 판단해야 합니다.
7. 정리
이번 논점은 결국
“같은 종속기업 관련 손상처럼 보여도, 연결과 별도는 회계대상이 다르다”는 점에서 정리됩니다.
연결재무제표에서는
사업결합으로 인식된 영업권 손상차손이므로 영업 범주입니다.
별도재무제표에서는
종속기업투자주식 손상차손이므로 원칙적으로 투자 범주입니다.
실무 메모용으로 가장 짧게 정리하면 아래 한 문장으로 충분합니다.
“연결은 영업권 손상차손이므로 영업 범주, 별도는 종속기업투자주식 손상차손이므로 원칙적으로 투자 범주에 반영한다.”
2026년 4월 20일
The Collabo Finance & Tax Consultation
#KIFRS1118, #재무제표표시와공시, #손익계산서분류, #영업권손상차손, #종속기업투자주식손상차손, #연결재무제표, #별도재무제표, #영업범주, #투자범주, #종속기업투자, #별도재무제표회계처리, #연결회계, #회계기준해설, #회계실무, #공인회계사블로그