작성일 · 게시일
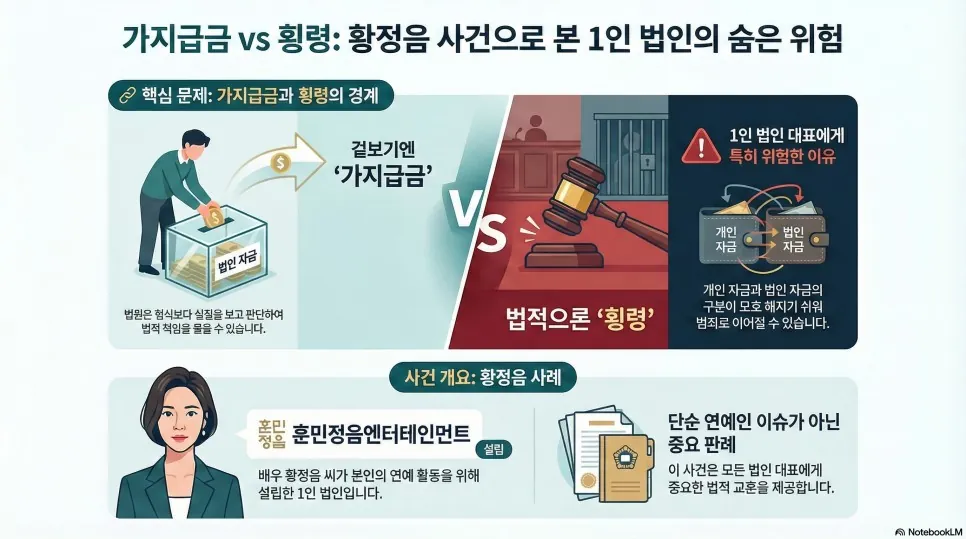
배우 황정음 씨의 횡령 사건은
단순히 연예인 이슈로 끝낼 사건은 아닙니다.
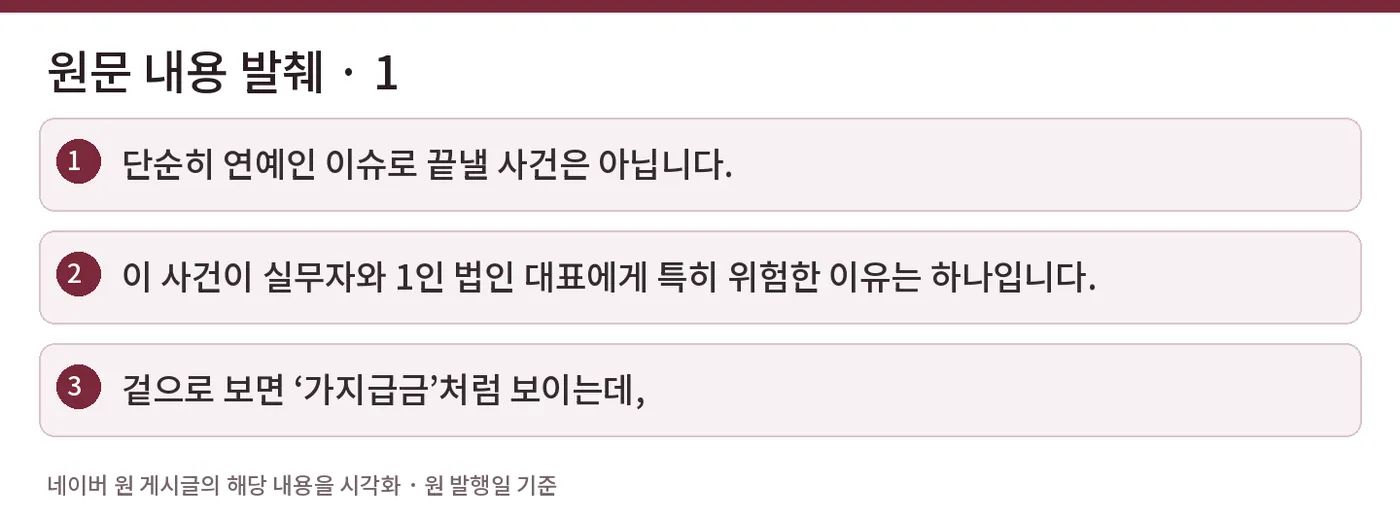
이 사건이 실무자와 1인 법인 대표에게 특히 위험한 이유는 하나입니다.
겉으로 보면 ‘가지급금’처럼 보이는데,
법원에서는 ‘횡령’으로 판단했다는 점입니다.
그래서 이 사건은
사실관계부터 차분히 정리한 뒤,
왜 많은 사람들이 헷갈릴 수밖에 없는지를 함께 봐야 합니다.
1️⃣ 사건의 기본 구조부터 정리합니다
황정음 씨는 본인의 연예 활동을 위해 **훈민정음엔터테인먼트**라는 법인을 설립했습니다.
대표이사: 황정음
지분 구조: 100% 단독 주주
형태: 전형적인 1인 연예기획사
출연료 등 연예 활동으로 발생한 수익은
개인 소득이 아니라 법인 매출로 귀속되었고,
해당 금액은 법인 계좌에 적립돼 있었습니다.
2️⃣ 문제의 핵심은 ‘자금 사용 방식’
법원과 검찰이 인정한 사실관계는 비교적 단순합니다.
2022년경
법인 계좌에 있던 자금 약 43억 원 중
약 42억 원 이상이
대표자 개인 계좌로 이체되었습니다.
이 자금은 이후
대부분 가상자산(암호화폐) 투자
일부는 개인 세금 납부 등 개인 용도
로 사용된 것으로 조사되었습니다.
여기까지 읽으면
많은 분들이 이렇게 생각합니다.
“대표자가 잠시 쓴 거고,
나중에 정산하면 가지급금 아닌가?”
바로 이 지점이
이 사건의 가장 위험한 착각입니다.
3️⃣ 왜 ‘가지급금처럼 보였을까?’
실무적으로 보면,
이 사건은 외형만 놓고 보면 가지급금과 매우 비슷합니다.
✔ 법인 돈을 대표자가 사용
✔ 개인 계좌로 이체
✔ 나중에 돌려줄 수 있는 구조
✔ 실제로 전액 변제까지 함
그래서 많은 대표자들이 이렇게 말합니다.
“일단 가지급금으로 처리하면 되지 않나요?”
원 게시글의 해당 문단을 시각화했습니다. 내용 기준일: 2026-01-22.
하지만 법원은
전혀 다르게 봤습니다.
4️⃣ 법원이 본 것은 ‘계정’이 아니라 ‘행위’였습니다
법원은 회계 계정명이 아니라
자금을 쓴 당시의 실질을 봤습니다.
구체적으로 보면,
차용계약서 ❌
이사회·주주총회 결의 ❌
이자·담보 설정 ❌
회사 업무 목적 ❌
그리고 사용처는
개인 투자
개인 세금 납부
즉,
회사 돈을
대표자 개인 판단으로
개인 용도에 사용한 행위
로 판단되었습니다.
이 순간부터
이 행위는 가지급금이 아니라
형사상 횡령의 영역으로 넘어갑니다.
5️⃣ “전액 변제했는데 왜 횡령인가?”
이 사건에서 또 하나 헷갈리는 지점이 있습니다.
황정음 씨는
문제가 된 금액을 전액 변제했습니다.
하지만 법원은 분명히 말합니다.
범죄 성립 시점은
‘나중에 갚았는지’가 아니라
‘처음에 어떻게 썼는지’
사후 변제는
무죄 사유 ❌
다만 형을 줄이는 요소일 뿐
이 점 역시
가지급금과 횡령을 혼동하기 쉬운 이유입니다.
6️⃣ 이 사건이 특히 위험한 이유
황정음 사건이 실무적으로 무서운 이유는 명확합니다.
가지급금과 횡령은
출발점이 거의 같아 보이기 때문입니다.
법인 자금을 대표자가 사용
계좌 이동 방식도 동일
회계 처리로는 구분 불가
하지만 갈림길은 단 하나입니다.
👉 “회사 업무 목적이 있었는가”
👉 “사전에 정당한 절차가 있었는가”
이게 없으면,
아무리 가지급금으로 장부에 남아 있어도
형사상 횡령이 될 수 있습니다.
7️⃣ 이 사건이 남기는 현실적인 메시지
이 사건은 이렇게 정리할 수 있습니다.
1인 법인이라도
대표자 본인이 벌어온 돈이라도
회사에 자금이 충분히 있어도
👉 가지급금처럼 쓰면 횡령이 됩니다.
그래서 실무에서는
“가지급금으로 처리할 수 있느냐”를 묻기 전에,
“이 행위가 혹시 횡령으로 보일 수는 없느냐”
를 먼저 점검해야 합니다.
마무리하며
황정음 사건은
특별히 복잡한 구조의 사건이 아닙니다.
오히려 너무 단순해서
많은 1인 법인 대표들이 가장 쉽게 빠질 수 있는 구조입니다.
그래서 더 조심해야 합니다.
The Collabo Finance and Tax Consultation
2026년 1월 22일